超高利回りアパート投資の秘密
\\\知りたい方はこちら///

超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
アパート経営は、長く安定した家賃収入を得られる一方で、始め方を間違えると何年も赤字を抱えることになります。失敗したオーナーの話を聞くと、原因の多くは「買う前の確認不足」にさかのぼります。
この記事では、土地から新築アパートを手がけるRielが現場で見てきたアパート経営の失敗事例と、よくある失敗理由TOP10を整理しました。融資・修繕・管理会社・サブリース・税金まで、失敗の芽をどの段階で摘めばいいかを順番に解説します。
不動産投資全体の失敗率をデータで知りたい方は、不動産投資の失敗率は?失敗事例と3大原因・回避策もあわせてご覧ください。
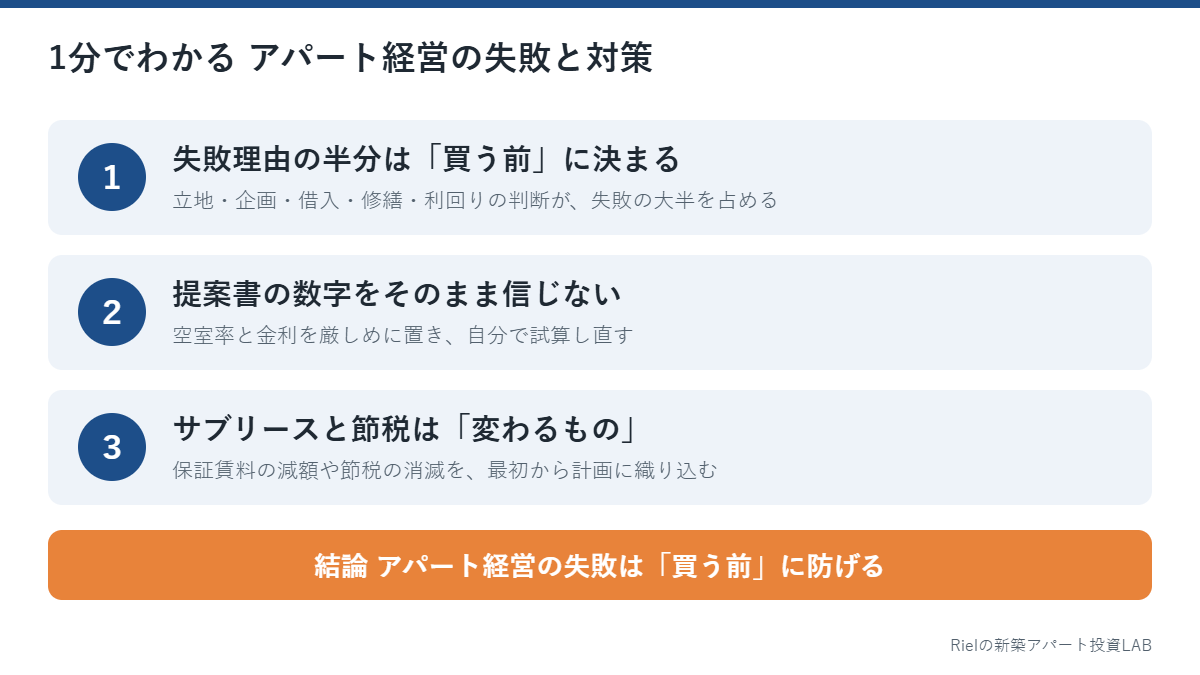
現場で多い失敗を、起こりやすい順に並べました。ご自身の計画に当てはまるものがないか、まずは全体を確認してください。
| 順位 | 失敗の内容 | 主な原因 |
|---|---|---|
| 1 | 立地選びのミス | 賃貸需要の読み違い、駅からの距離や生活利便を軽視 |
| 2 | 間取り・設備がターゲットとずれる | 誰に貸すかを決めずに企画した |
| 3 | 借入が多すぎて金利上昇が直撃 | 自己資金が少なく、返済比率が高い |
| 4 | 修繕の積み立て不足 | 築10年以降の支出を見込んでいない |
| 5 | 管理会社選びの失敗 | 手数料の安さだけで選び、客付けが弱い |
| 6 | サブリースの誤解 | 保証賃料の減額や中途解約を想定していない |
| 7 | 表面利回りだけで飛びつく | 高利回りの裏にある空室・修繕リスクを見ていない |
| 8 | 入居者トラブル・滞納への対応の遅れ | 対応の流れを決めていない |
| 9 | 追加投資が続いて資金繰りが悪化 | 予備費を残していない |
| 10 | 節税目的が先行して手残りが赤字 | 帳簿上の赤字と現金の赤字を混同 |
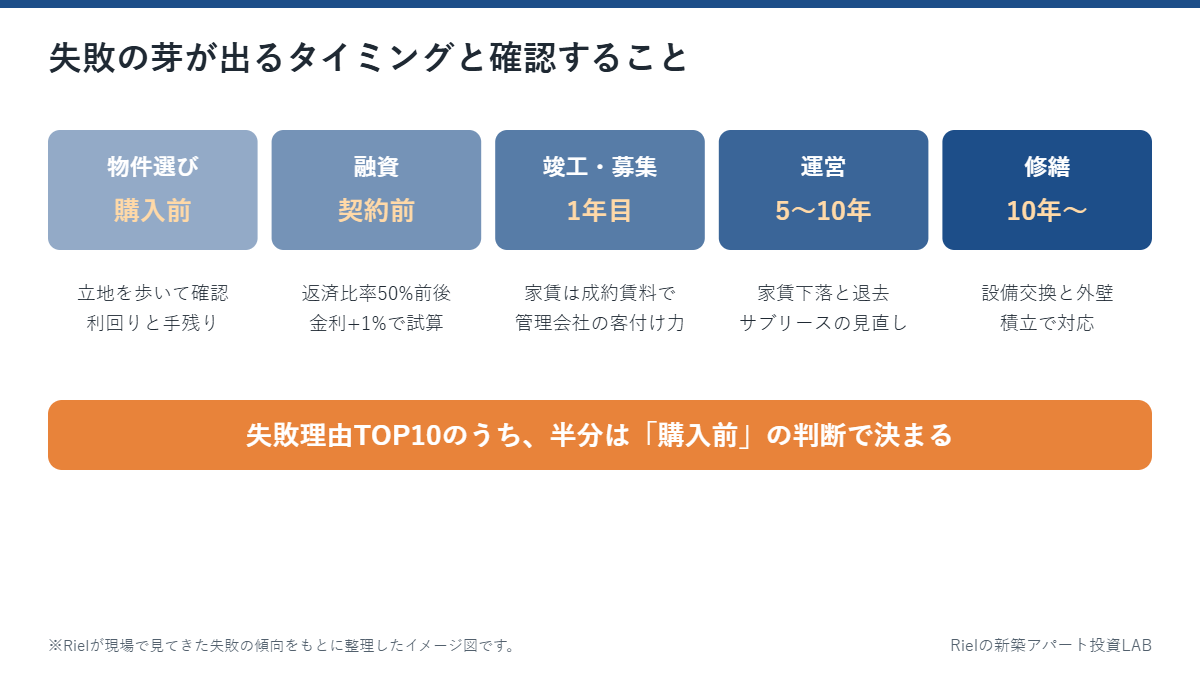
10項目のうち、1〜4と7は物件を買う前の判断で決まります。失敗の大半は、買った後ではなく買う前に起きていると考えておくと、確認すべきことが見えてきます。
 Rielからのアドバイス
失敗したオーナーの方から「買う前に知っていれば」という言葉を何度も聞いてきました。逆に言えば、買う前の確認だけで防げる失敗がほとんどです。
Aさんは、営業担当者から「節税になる」と勧められた新築物件を、自己資金をほとんど入れずに購入しました。ところが、管理費や固定資産税、修繕費が想定以上にかかり、家賃収入からローン返済を差し引くと毎月2万円の赤字に。提案書の収支を、そのまま信じてしまったことが原因でした。
防げたポイントは、購入前にすべての支出を洗い出し、空室率と金利を厳しめに置いて自分で試算し直すことです。返済比率が50%を大きく超える計画なら、その時点で見送るべき物件でした。
Bさんは「30年間家賃保証」のサブリース付きで地方の新築アパートを購入しました。しかし2年後の更新で、周辺の家賃相場の下落を理由に保証賃料を10%引き下げられ、キャッシュフローが一気に悪化。契約書の賃料改定の条項を読み込んでいなかったことが原因です。
サブリースの保証賃料は、2年ごとなどに見直されるのが一般的です。減額されても返済が続けられるかを、契約前に試算しておく必要がありました。
Cさんは、給与所得とアパートの赤字を損益通算して税金を減らしていました。ところが海外転勤で国内の給与所得がなくなり、節税の効果が消滅。節税を前提に組んだ計画だったため、手元の現金だけが減っていく状態になりました。
節税は状況しだいで消えるもの。節税がなくても手残りが出るかを基準に判断していれば、転勤後も慌てずに済んだはずです。
Rielからのアドバイス3つの事例に共通するのは、「誰かが作った数字」をそのまま信じたことです。数字は自分で、悲観的な条件で一度試算してみてください。
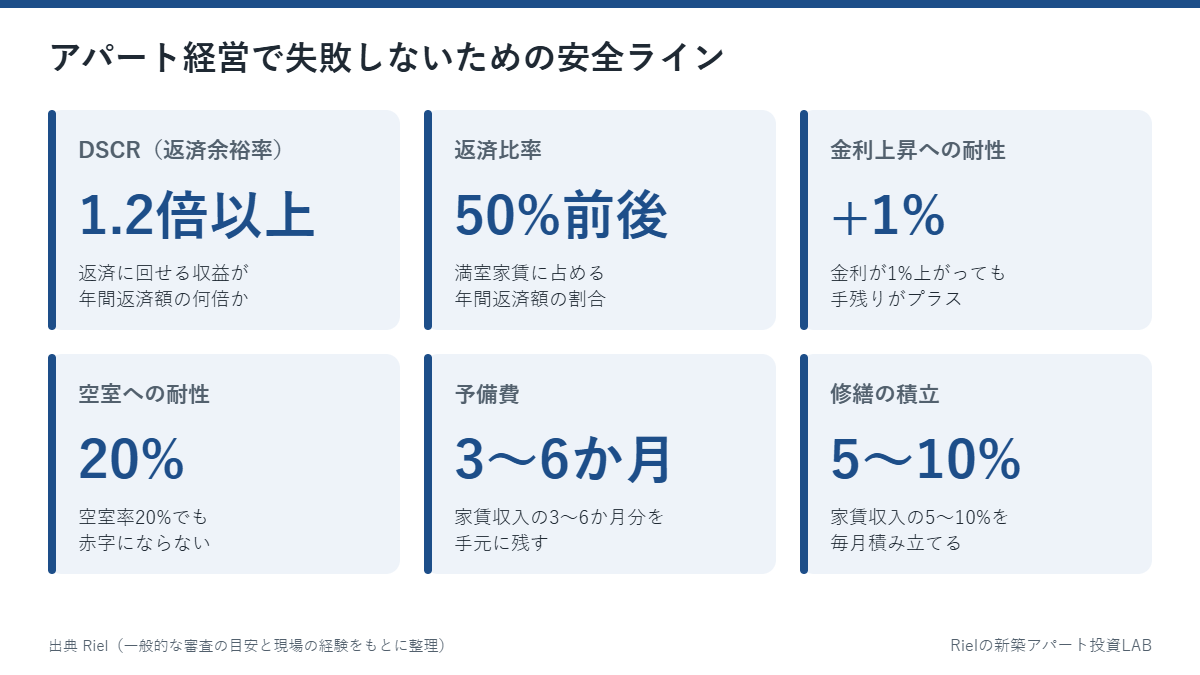
借入の失敗は、金利が上がる局面で一気に表面化します。金融機関が審査で見る指標を自分でも確認し、次の安全ラインを守るのが基本です。
| 指標 | 内容 | 安全ラインの目安 |
|---|---|---|
| DSCR(借入金償還余裕率) | 返済に回せる収益が年間返済額の何倍か | 1.2倍以上 |
| LTV(借入比率) | 物件価格に対する借入の割合 | 80〜90%以下 |
| 返済比率 | 満室時の家賃に占める年間返済額 | 50%前後まで |
日本銀行は2026年9月に政策金利を1.25%程度に引き上げ、主要行の短期プライムレートは2.375%になりました。金利+1%でも手残りが出るか、空室率20%でも赤字にならないかを確かめてから借りるのが鉄則。手元には、家賃収入の3〜6か月分の予備費も残しておくと安心です。
Rielからのアドバイス金利が上がる局面では、「借りられる額」と「借りてよい額」は別物です。審査に通ったかどうかより、金利+1%の試算で手残りが出るかを判断の軸にしてください。
築10〜15年で給湯器やエアコンの交換、15〜20年で外壁塗装や屋根の防水工事が重なります。8戸ほどのアパートでも、15〜20年目に300万〜600万円かかることも。家賃収入の5〜10%を毎月積み立てておけば、慌てずに対応できます。部位別の金額はアパート修繕費の相場と内訳で一覧にしました。
手数料の安さだけで選ぶと、空室が長引き、かえって手残りが減ります。面談では「このエリアで空室を埋める具体策を3つ教えてください」と聞いてみてください。募集媒体、広告料(AD)の使い方、競合との差別化まで即答できる会社は信頼できます。滞納やクレームへの一次対応の流れが決まっているかも確認ポイントです。
| 契約タイプ | しくみ | 注意点 |
|---|---|---|
| 賃料固定型(保証型) | 空室に関係なく、相場の8〜9割程度の賃料が支払われる | 2年ごとなどの見直しで減額されやすい。中途解約の条項も確認 |
| パススルー型(実績連動型) | 入居者の家賃から手数料を差し引いた額が支払われる | 空室が出ると収入が直接減る |
サブリース付きの物件は、売却時に買い手から低く評価されやすい点にも注意が必要です。詳しくはサブリースとは?仕組みと注意点で解説しています。
減価償却費で帳簿上の赤字をつくり、給与所得と損益通算できるのはアパート経営のメリットです。ただし、木造は法定耐用年数が22年と短く、償却が終わると税負担が急に増える「デッドクロス」が訪れます。住民税・事業税・固定資産税も、手残りを確実に削るコストです。
所得が増えてきたら、法人で所有するかどうかも検討の対象になります。判断の目安はアパート経営の法人化はいつすべき?をご覧ください。
 Rielからのアドバイス
このチェックリストは、提案を受けた物件を比べるときにもそのまま使えます。すべてにはっきり答えられる物件は、それだけで失敗の可能性がぐっと下がります。
Rielは首都圏で年間68棟の新築アパートを手がけ、土地の仕入れから設計・施工、融資のアレンジ、管理、売却までを一貫して担う会社です。土地から仕入れて新築することで、首都圏でも利回り7%〜を確保し、金利上昇や空室にも耐えやすい計画をご提案しています。
首都圏の成約事例はRielの成約事例ページに掲載中です。
立地選びのミスです。賃貸需要の弱い場所を選ぶと、新築でも空室が長引きます。駅からの距離や生活利便を、実際に歩いて確かめることが大切です。
購入前に、返済比率・空室率・金利上昇を厳しめに置いて自分で試算し直すことです。返済比率50%前後、金利+1%でも手残りが出る計画なら、失敗の可能性は大きく下がります。
空室の不安は減りますが、保証賃料は見直しで減額されることがあり、中途解約の条項が付いている契約もあります。減額されても返済が続けられるかを確認してください。
家賃設定、管理会社、借入条件の見直しから始めます。改善が難しい場合は、売却して条件のよい物件に組み替える選択肢もあります。
新築は当面の修繕リスクが小さく、融資期間も長く組みやすいため、手残りを安定させやすい傾向があります。中古は購入直後の修繕や融資期間の短さに注意が必要です。
アパート経営の失敗は、運が悪かったから起きるものではありません。立地、利回り、借入、修繕、管理を一つずつ数字で確かめていけば、失敗の芽はほとんど買う前に摘み取れます。
Rielからのアドバイス「この物件で失敗しないか確認したい」という段階からでも、お気軽にご相談ください。悲観的な条件も含めた収支で、一緒に確認していきます。
最新の物件情報は、Rielの成約事例・販売物件ページからご覧いただけます。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///