超高利回りアパート投資の秘密
\\\知りたい方はこちら///
超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
「アパート投資を始めたいけれど、自己資金はいくら用意すればいいの?」。土地をお持ちの方にも、これから土地を探して新築アパート経営を目指す方にも、いちばん大きな疑問のひとつです。
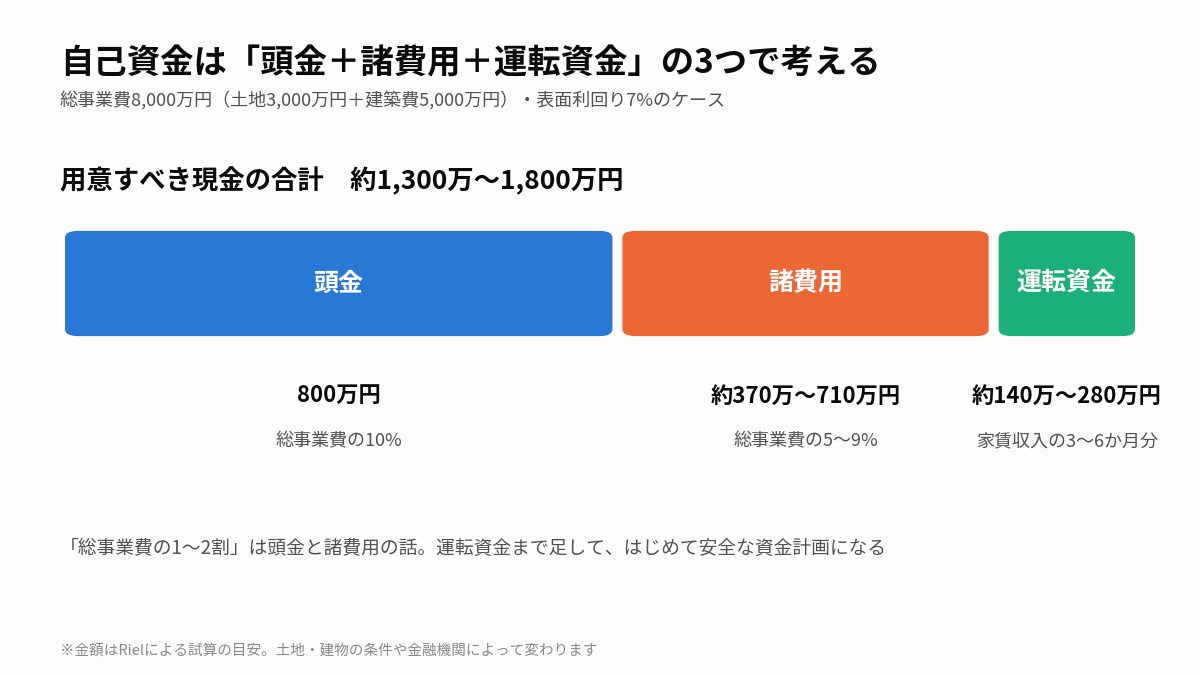
先に結論をお伝えすると、アパート投資の自己資金は総事業費の1〜2割が目安です。総事業費1億円なら1,000万〜2,000万円が基準になります。ただしこれは頭金と諸費用の話。実際には家賃収入3〜6か月分の運転資金まで上乗せして、はじめて安全な資金計画といえます。
2026年は日銀の利上げで融資の金利も上がりつつあり、自己資金の厚みが経営の安定度をこれまで以上に左右します。この記事では、自己資金の目安から諸費用の内訳、融資審査への影響、金利上昇に耐える運転資金の考え方まで、図解とシミュレーションでQ&A形式で解説します。
自己資金は、アパート経営という事業の元手です。自己資金が厚いほど金融機関の信頼を得やすく、有利な融資条件と安定した経営につながりやすくなります。まずは基本的な考え方を押さえておきます。
新築アパート投資の自己資金は、総事業費(土地代+建築費+諸費用)の10〜20%が一般的な目安です。「物件価格の1〜2割」「建築費の1〜3割」といった言い方もありますが、指している水準はほぼ同じです。
金融機関によっては物件価格の7割程度までしか融資しないケースもあり、その場合は3割以上の自己資金が必要です。「2割用意できれば安心、3割あれば選択肢が一気に広がる」という感覚で準備を進めてください。
フルローンは、特に初心者にはおすすめできません。物件価格の100%を融資する金融機関は以前より大きく減っており、仮に組めても金利が高めになりがちです。
後ほどのシミュレーションで詳しく見ますが、表面利回り7%の物件をフルローン・金利2.5%で買うと、返済比率は約68%。金利が1%上がるだけで約77%になり、空室が1〜2室出れば手残りがほぼなくなります。金利が上がりつつある今、フルローンのリスクは数年前より確実に大きくなっています。
 Rielからのアドバイス
フルローンは魅力的に聞こえますが、私たちは「事業の共同経営者である金融機関に、自分は一円も出さずに資金だけ出してもらう行為」だと考えています。それでは事業への本気度が伝わりません。自己資金は、ご自身の覚悟を示すメッセージであり、金融機関と長く付き合うための第一歩です。
頭金は、物件価格の一部として支払うお金で、自己資金の一部です。自己資金は、頭金に加えて登記費用や税金などの諸費用、当面の運転資金まで含めた「事業のために用意する現金」の総称です。
| 区分 | 中身 |
|---|---|
| 頭金 | 物件価格の一部として支払う現金 |
| 諸費用 | 登記費用・税金・保険料など、原則現金払いの費用 |
| 運転資金 | 空室・滞納・修繕・金利上昇に備えて手元に残す現金 |
| 自己資金 | 上記すべての合計 |
金融機関が自己資金とみなすのは、通帳で確認できる普通預金・定期預金などの現金が中心です。株式や保険は評価が変動するため、融資の相談前に一部を現金化しておくとスムーズです。
新築アパート投資では、土地代や建築費のほかにさまざまな諸費用がかかります。諸費用の多くは融資の対象外で、現金での支払いが基本です。ここを読み違えると、計画の途中で資金が足りなくなります。
具体的な金額でイメージできるよう、土地3,000万円+建築費5,000万円=総事業費8,000万円、借入7,200万円のケースで試算しました。
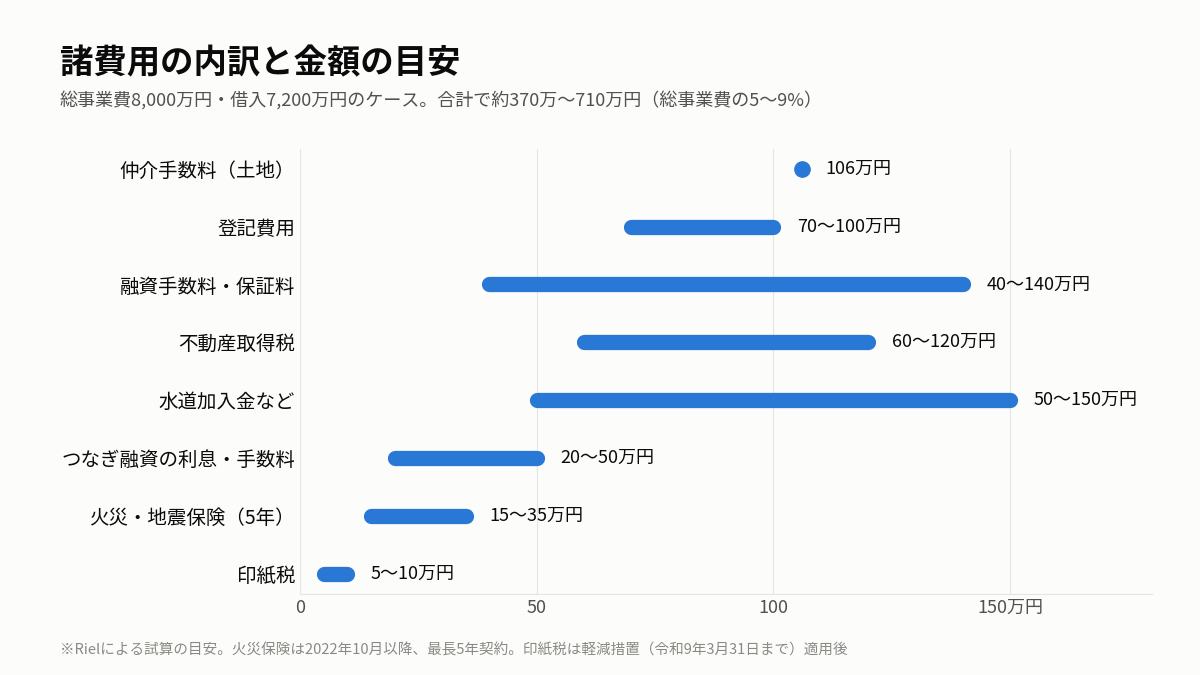
| 費目 | 計算の目安 | 金額 |
|---|---|---|
| 仲介手数料 | 土地代×3%+6万円+消費税 | 約106万円 |
| 登記費用 | 登録免許税(土地の移転・建物の保存・抵当権設定)+司法書士報酬 | 70〜100万円 |
| 融資手数料・保証料 | 借入額の0.5〜2% | 40〜140万円 |
| 不動産取得税 | 土地・建物の評価額×3%(一定の軽減あり) | 60〜120万円 |
| 水道加入金など | 建築費に含まれない引込み・加入金 | 50〜150万円 |
| つなぎ融資の利息・手数料 | 着工〜完成までの立替資金 | 20〜50万円 |
| 火災・地震保険料 | 最長5年の一括払い | 15〜35万円 |
| 印紙税 | 土地売買・工事請負・金銭消費貸借の各契約書 | 5〜10万円 |
| 諸費用 合計 | 総事業費の約5〜9% | 約370万〜710万円 |
※Rielによる試算の目安。火災保険は2022年10月の改定で最長契約期間が10年から5年に短縮されています。土地売買と工事請負の契約書の印紙税は、令和9年3月31日まで軽減措置があります。
ここに頭金(総事業費の10%=800万円)と運転資金(家賃収入3〜6か月分=140万〜280万円)を加えると、実際に用意したい現金は約1,300万〜1,800万円になります。
出典|国税庁「No.7191 登録免許税の税額表」/国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
新築ならリフォームや原状回復はほぼ不要です。ただし、入居を決めやすくするために設置するエアコンの増設、インターネット無料の設備、照明などは、建築費と別に見積もっておきたい費用です。融資の対象外になることも多いため、自己資金から計画的に手当てする前提で考えてください。
竣工後の入居者募集で仲介会社に支払う広告費(AD)は、見落としやすいコストの代表です。家賃の1〜2か月分が一般的で、8戸・家賃7万円・AD1か月分なら、満室までに約56万円の支出になります。
入居者から預かる敷金は、退去時に返す「預かり金」です。事業資金として使ってしまわないよう、別口座で管理するのが安全です。
自己資金の額は、アパートローンの審査でも特に重視される項目です。金融機関は自己資金を通じて、返済能力と事業計画の堅実さを見ています。「融資が通るか」だけでなく「どんな条件で通るか」を自己資金比率が左右します。
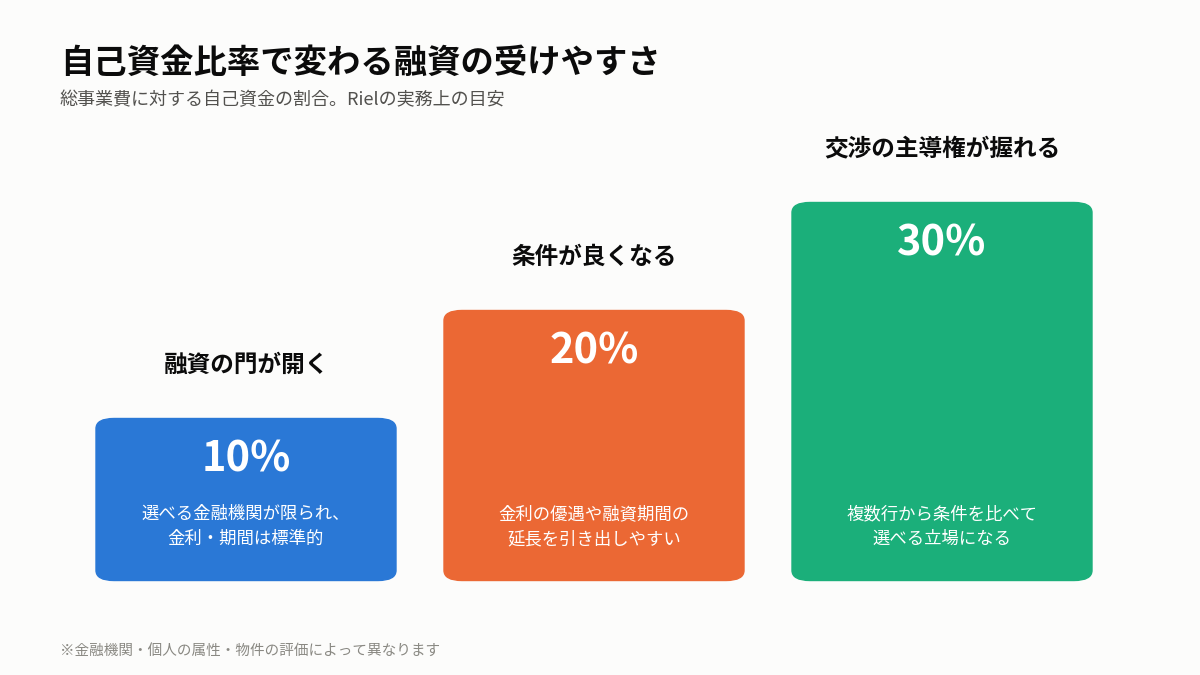
融資を通りやすくし、条件も良くしたいなら、総事業費の20%以上を目指すのが理想です。10%でも融資は可能ですが、20%を超えると金融機関のリスクが大きく下がり、金利の優遇や融資期間の延長を引き出しやすくなります。
金融機関は、次の指標で事業の安全性を評価します。自己資金を多く入れるほど、どの指標も改善する方向に動きます。
| 指標 | 内容 | 自己資金を増やすと |
|---|---|---|
| LTV(借入比率) | 物件価値に対する借入額の割合 | 借入が減りLTVが下がる |
| DSCR(返済余裕率) | 純収益(NOI)がローン返済額の何倍か | 返済額が減りDSCRが上がる |
| 返済比率 | 家賃収入に占めるローン返済額の割合 | 返済額が減り返済比率が下がる |
変わります。個人なら、年収・勤務先・勤続年数といった属性と預貯金を総合的に見るのが基本。法人の場合は決算書や事業実績が重視され、資本金の額も信用力の指標になります。
新しく資産管理法人をつくって始める場合でも、金融機関は代表者個人の属性と資産をあわせて見ることがほとんどです。法人で借りる場合も、個人の自己資金の厚さが審査の土台になると考えてください。
Rielからのアドバイス自己資金比率は「10%で門が開き、20%で条件が良くなり、30%で交渉の主導権が握れる」というのが実務の感覚です。数百万円の積み増しで金利が下がることもあり、30年ローンならその差は数百万円になります。準備の段階で焦らないことが、結果的に一番の節約です。
建てるアパートの規模や構造、エリアによって総事業費は大きく変わり、必要な自己資金もそれに比例します。まずは計画の総事業費を概算し、その10〜20%を目標額にするのが第一歩です。
| プラン例 | 総事業費の目安 | 自己資金(10〜20%) |
|---|---|---|
| 首都圏郊外 木造3階建て1K×8戸 | 約1億500万円 | 約1,050万〜2,100万円 |
| 地方都市 木造1LDK混在×6戸 | 約8,000万円 | 約800万〜1,600万円 |
| 首都圏 RC造1K×12戸 | 約2億3,000万円 | 約2,300万〜4,600万円 |
構造による建築費の差は大きく、首都圏の坪単価(本体)は木造90〜110万円に対してRC造は135〜160万円が実勢です。同じ戸数でもRC造は必要な自己資金が大きくなるため、構造は資金計画の初期段階で決めておいてください。
新築は事業計画を立てやすく、融資期間も長く取りやすいため、総事業費の10%程度の自己資金でも融資を受けやすい傾向があります。中古は残りの耐用年数が短く修繕リスクも高いため、20〜30%の自己資金が必要になるのが一般的です。中古の場合は購入時の自己資金とは別に、修繕用の現金を厚めに確保しておく必要があります。
大きく違います。差がつくのは主に土地代です。東京23区内では土地代だけで1億円を超えることも珍しくない一方、埼玉や千葉の郊外なら土地代を抑えられ、総事業費も自己資金も圧縮できます。用意できる自己資金から、建てられるエリアを逆算するのも有効な考え方です。
その考え方は危険です。利回りが高いエリアは、空室や家賃下落のリスクも高い傾向があります。金融機関もそのリスクを評価に織り込むため、かえって多めの自己資金が必要になることもあります。空室リスクが高い地域では、通常の目安に加えて家賃収入6か月分程度を緊急用の運転資金として上乗せしておくと安心です。
自己資金は、初期費用を払って終わりではありません。経営が始まってから手元の現金をどう維持するかが、アパート経営の成否を分けます。
運転資金は、家賃収入の3〜6か月分を最低ラインとして常に手元に置いておきたいお金です。数か月の空室や家賃の滞納、給湯器の故障といった突発的な修繕が起きても、給与や他の貯蓄から補填せずに対応できます。この守りの資金があるだけで、判断を誤りにくくなるんですよね。
Rielからのアドバイス私たちは運転資金を「事業の体力」と呼んでいます。体力があれば、思わぬ向かい風にも耐えられます。以前、竣工直後に近隣の水道管工事で一時的に断水したことがありましたが、運転資金で入居者様への補償を行い、信頼を損なわずに済みました。初期費用だけでなく、この体力づくりまでが自己資金計画です。
返済比率(家賃収入に占めるローン返済額の割合)は、50%以下が理想、60%を超えると危険水域です。60%を超えると、経費や税金を払った後の手残りがわずかになり、少しの空室で赤字に転落しかねません。自己資金比率と金利によって返済比率がどう変わるかを試算しました。
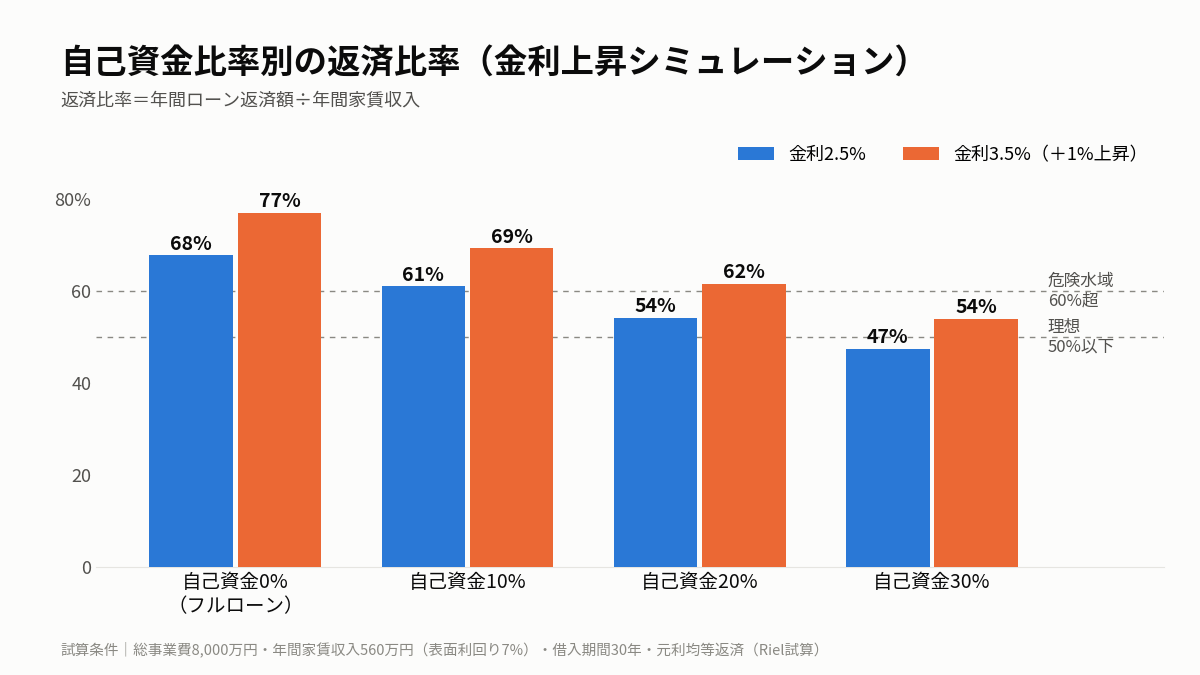
| 自己資金比率 | 借入額 | 返済比率(金利2.5%) | 返済比率(金利3.5%) |
|---|---|---|---|
| 0%(フルローン) | 8,000万円 | 約68% | 約77% |
| 10% | 7,200万円 | 約61% | 約69% |
| 20% | 6,400万円 | 約54% | 約62% |
| 30% | 5,600万円 | 約47% | 約54% |
※試算条件|総事業費8,000万円・年間家賃収入560万円(表面利回り7%)・借入期間30年・元利均等返済(Riel試算)
自己資金10%のままだと、金利が1%上がった時点で返済比率は約69%と危険水域に入ってしまいます。一方、自己資金20%なら金利上昇後も60%前後にとどまり、30%入れれば理想の水準にかなり近づく計算です。金利が上がる局面ほど、自己資金の厚みがそのまま経営の安全性になります。
日銀は2026年9月に政策金利を1.25%へ引き上げ、変動金利のアパートローンも上昇傾向にあります。長く続いた超低金利の前提は、もう通用しないと考えたほうが安全です。
対策は2つ。1つは、金利が1〜2%上がっても返済が回るかをシミュレーションし、その差額を払える運転資金を確保しておくこと。もう1つは、自己資金を厚めに入れて借入額そのものを減らすことです。固定金利は変動金利より高めですが、返済額が読める安心感があります。どちらを選ぶかは、手元資金の厚さと照らして判断してください。
アパート経営ではさまざまな税金がかかります。納税額をあらかじめ見込み、そのための現金を取り分けておくことが、健全な資金繰りの前提です。
不動産取得税は、取得後に一度だけかかる税金です。住宅と土地の税率は特例で3%(本則は4%)に軽減されており、新築住宅には1戸あたりの床面積などの要件を満たせば控除もあります。1戸の床面積が40㎡未満のワンルーム中心のプランでは控除が受けられず、税額が大きくなりやすい点に注意してください。
固定資産税・都市計画税は毎年かかり、固定資産税の標準税率1.4%と都市計画税の上限0.3%で、合計1.7%が目安です。どちらも忘れた頃に納税通知が届くため、初年度は取得税と固定資産税が重なる前提で多めに取り分けておくと安心です。
影響します。建物の減価償却費を経費に計上すると、帳簿上の所得が減り、所得税・住民税を抑えられます。
青色申告の最大65万円の特別控除は、不動産所得の場合「事業的規模(アパートならおおむね10室以上)」であることが条件です。10室未満の規模では、控除額は最大10万円になります。2027年分からは、e-Taxと電子帳簿などの要件を満たすと75万円の控除が新設され、紙での申告は最大10万円になる予定です。最初の1棟から10室以上を確保できるかどうかも、手残りを左右するポイントです。
課税所得がおおむね900万円を超えるあたりから、個人より法人のほうが税負担が軽くなる可能性が出てきます。法人をつくる際は資本金として自己資金が必要になり、法人の毎年の維持コストもかかります。2棟目以降の買い増しを考えているなら、法人化の資金まで見込んで自己資金を準備しておくのが得策です。
投じた自己資金を守り、事業を長く続けるには、保険と計画的な積立が欠かせません。どちらも万が一のときに自己資金を取り崩さずに済むためのセーフティネットです。
火災保険は融資の条件としてほぼ必須です。2022年10月の改定で最長契約期間が10年から5年に短くなり、5年ごとに更新の保険料が発生するようになりました。自然災害の増加で保険料も上がっているため、更新時の負担も資金計画に入れておいてください。地震保険は任意ですが、加入を強くおすすめします。家賃保証会社の利用は入居者負担とするのが一般的で、滞納リスクの備えとして有効です。
将来の外壁塗装や屋根・防水工事に備えて、家賃収入の5〜10%を毎月積み立てるのが目安です。年間家賃収入560万円なら、年28万〜56万円になります。事業用口座とは別に修繕積立専用の口座をつくり、毎月自動で振り替える仕組みにしておくと確実です。
決まった比率はありませんが、運転資金とは別に1〜2部屋分の年間家賃に相当する現金があると、気持ちの余裕が大きく変わります。滞納の督促や事故後の原状回復には時間と費用がかかるため、その間の収入減を埋められる備えが効いてきます。
目標の自己資金に少し足りないときや、条件を良くするために積み増したいときの方法です。方法によっては審査にマイナスに働くこともあるため、仕組みを理解したうえで検討してください。
親族からの贈与は、返済義務のないお金であることを示せれば自己資金として認められます。年110万円を超える贈与には贈与税がかかる点に注意してください。
一方、親族や第三者からの出資や共同名義は、権利関係が複雑になるため敬遠する金融機関もあります。資金の出どころを説明できる状態にして、事前に金融機関へ相談するのが確実です。
なりません。つなぎ融資は、アパートローンが実行されるまでの間、土地の決済代金や着手金・中間金を一時的に立て替えるための短期ローンです。最終的には返す借金なので、自己資金の代わりにはなりません。利息と手数料もかかるため、諸費用の一部として計画に入れておく必要があります。
ある程度は可能です。2026年は国の「みらいエコ住宅2026事業」で、長期優良住宅またはZEH水準の賃貸住宅の新築が補助対象になっています。賃貸住宅は要件を満たす住戸数の50%が対象で、1戸あたり長期優良住宅で37.5万〜40万円、ZEH水準住宅で17.5万〜20万円です。交付申請は2026年12月31日までですが、予算に達した時点で締め切られます。
新築住宅の固定資産税の減額措置も令和13年3月31日まで延長されました。補助金は完成後に入金されるのが一般的なので、当初の支払いはいったん自己資金で立て替える前提で考えておいてください。
自己資金の額によって、建てられる規模と事業計画の安全度は大きく変わります。自己資金の全額を頭金に入れず、諸費用と運転資金を先に確保してから借入額を決めるのが鉄則です。
| 自己資金 | 配分の目安 | 総事業費の目安 | 規模の例 |
|---|---|---|---|
| 1,000万円 | 諸費用・運転資金に約450万円、頭金に約550万円 | 5,000万〜7,000万円 | 首都圏郊外・木造4〜6戸 |
| 2,000万円 | 諸費用・運転資金に約900万円、頭金に約1,100万円 | 1億〜1億4,000万円 | 首都圏近郊・木造3階建て8〜12戸 |
1,000万円あるからといって全額を頭金に入れると、諸費用の支払いで手元がほぼ空になります。まず諸費用と運転資金を差し引き、残りを頭金に回す順番で考えてください。
表面利回りは経費も税金も引いていない数字です。実際の収益は、家賃収入から運営経費・税金・ローン返済を差し引いた手残り(キャッシュフロー)で決まります。自己資金を多めに入れて返済額を減らせば、その分だけ手残りは厚くなります。自己資金は、表面利回りと手残りの差を調整するレバーと考えると分かりやすいはずです。
「逆ザヤ」とは、ローン金利が物件の実質利回りを上回っている状態のこと。金利が上がる局面では、購入時は問題なくても数年後に逆ザヤに近づくおそれがあります。返済比率が60%を超える計画や、金利+1%で逆ザヤになる計画は見送るのが安全です。こうした危険な兆候が出たら、自己資金を増やすか、計画自体を見直してください。
初心者が陥りやすい思い込みを3つ取り上げます。どれも事業計画を一気にもろくする考え方です。
| NG思考 | 何が危ないか | 正しい考え方 |
|---|---|---|
| 自己資金は少ないほどレバレッジが効く | 順調なときは効率が上がるが、空室・家賃下落・金利上昇で一気に返済が苦しくなる | 金利+1〜2%でも耐えられる借入額にとどめる |
| 諸費用は融資で賄える | 諸費用ローンは実質オーバーローンで金利も高め。毎月の返済が増える | 諸費用は自己資金で払うのが原則 |
| 新築なら空室は出ない | 近くに新築が建てば、新築でも空室は出る | 運転資金は事業を守る保険と考え、削らない |
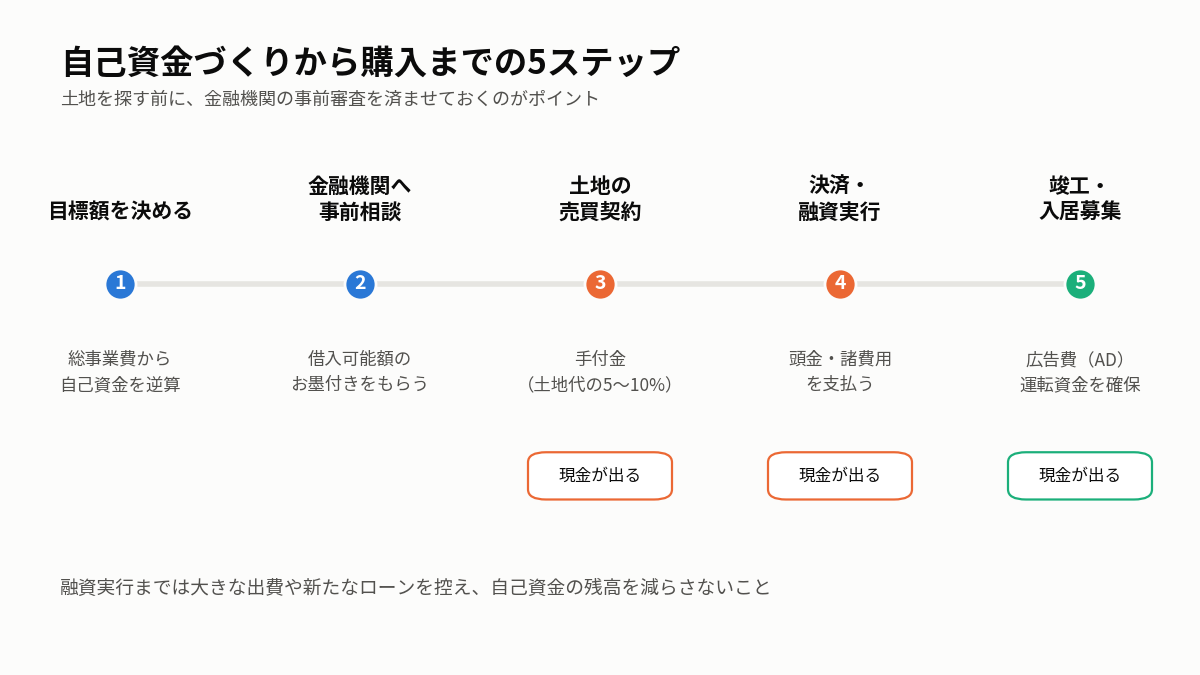
ここまでの内容を、実際に動く順番に並べました。土地を探す前に金融機関の事前審査を済ませておくのが、良い土地を逃さないためのポイントです。
 Rielからのアドバイス
良い土地を見つけてから金融機関に相談される方が多いのですが、実は順番が逆です。条件の良い土地はすぐに買い手が付いてしまいます。先に「この方なら〇〇円まで融資できます」という事前審査の結果を持っておけば、良い土地が出たときにすぐ購入の意思を示せて、交渉も有利に進められます。
事前審査では、源泉徴収票や確定申告書などの収入証明、本人確認書類、自己資金を示す預金通帳のコピー(過去半年〜1年分)などを求められることが多いです。大切なのは、コツコツ貯めてきた流れが見えること。審査の直前に多額の入金があると、一時的に借りた「見せ金」を疑われかねません。資金の出どころは説明できるようにしておいてください。
土地の売買契約時には、手付金(土地代の5〜10%)を自己資金から支払います。その後、融資が実行されて残金決済・引き渡しとなり、ここで諸費用もまとめて出ていきます。
この期間に車の購入や新たなローンで自己資金を減らすと、金融機関の信頼を損ない、最悪の場合は融資が取り消されることもあります。融資が実行されるまでは、自己資金の残高を減らさないのが鉄則です。
総事業費(土地代+建築費+諸費用)の10〜20%が一般的な目安です。総事業費8,000万円なら800万〜1,600万円、1億円なら1,000万〜2,000万円が基準になります。これは頭金と諸費用の目安なので、実際には家賃収入3〜6か月分の運転資金も上乗せして準備してください。
扱う金融機関は以前より大きく減っており、おすすめできません。表面利回り7%の物件をフルローン・金利2.5%・30年で借りると返済比率は約68%、金利が1%上がると約77%になります。少しの空室で手残りがなくなる水準のため、金利が上がりつつある今は特に避けたい選択です。
総事業費の20%以上が理想です。10%でも融資は可能ですが、20%を超えると金利の優遇や融資期間の延長を引き出しやすくなり、30%あれば複数の金融機関から条件を比べて選べる立場になります。金利上昇への耐性という点でも、20%以上あると安心です。
総事業費の5〜9%程度が目安です。土地3,000万円・建築費5,000万円・借入7,200万円のケースでは、仲介手数料約106万円、登記費用70〜100万円、融資手数料・保証料40〜140万円、不動産取得税60〜120万円などを合わせて約370万〜710万円になります。多くは現金での支払いです。
家賃収入の3〜6か月分を最低ラインとして、常に手元に残しておいてください。空室や滞納、設備の故障に備えるためです。空室リスクが高い地域では6か月分程度を上乗せし、変動金利で借りる場合は金利が1〜2%上がったときの返済増加分も見込んでおくと安心です。
返済義務のない贈与であることを示せれば、自己資金として認められます。年110万円を超える贈与には贈与税がかかる点に注意してください。審査の直前に多額の入金があると見せ金を疑われることがあるため、資金の出どころを説明できるようにして、事前に金融機関へ相談しておくのが確実です。
自己資金は多ければ多いほど良いわけではありません。頭金・諸費用・運転資金の3つに正しく配分できているかが本質です。全額を頭金に入れて手元を空にするより、借入を少し厚くしてでも運転資金を残すほうが、長い目で見て経営は安定します。
この記事のポイント
「自分の自己資金でどの規模のアパートが建てられるか」「どの金融機関に相談すべきか」と迷ったら、ぜひ一度Rielにご相談ください。土地の仕入れから設計・建築・融資・管理・出口まで一貫してサポートし、年間68棟の実績をもとに利回り7%〜を狙える具体的なプランをご提案します。
Rielからのアドバイス自己資金のご相談は、金額が足りているかの確認ではありません。「その資金でどこまでの事業ができるか」を一緒に設計する作業です。お手元の資金額だけ教えていただければ、実現できるプランの輪郭をお示しします。お気軽にご相談ください。
⇒Rielが手がけた新築アパートの利回り・建築費を公開中
あなたの自己資金で建てられるアパートを無料診断
お手元の資金額とご年収を教えていただければ、借入可能額の目安、建てられる規模、利回りの見込みを無料でお出しします。土地をお持ちでない方には、利回り7%〜を狙える土地情報もご紹介しています。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///