超高利回りアパート投資の秘密
\\\知りたい方はこちら///
超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
「不動産投資の成功率は10%らしい」。ネットでこんな数字を見て、手が止まっている方は多いはずです。実はこの10%という数字、出どころをたどっても根拠が見つかりません。
この記事では、不動産投資の成功率を国税庁の統計で検証したうえで、競合サイトがほとんど触れていない「データの落とし穴」まで踏み込みます。後半では、利回り5%と7%〜の物件で成功率がどれだけ変わるかをストレス試算で比較し、成功率を自分で設計する方法までお伝えするのがゴールです。
 Rielからのアドバイス
年間68棟の新築アパートをお手伝いしてきた立場から言うと、成功率は「運」ではなく「設計」でほぼ決まります。まずは出回っている数字の正しい読み方から整理していきます。
結論から言うと、不動産投資の成功率を示す公的な統計は存在しません。「成功」の定義が人によって違うため、国も業界団体も成功率という指標を集計していないからです。
「不動産投資で成功するのは10人に1人」という言い回しは、セミナーやSNSで頻繁に使われます。ただ、元となる調査名や発表機関を示したものは見当たりません。おそらく「ビジネスの成功率は10%」といった一般論が、不動産投資に転用されて広まったものです。
つまり10%という数字は、怖がらせる材料にも、安心させる材料にも使えない「根拠のない数字」。この前提を押さえたうえで、手に入る客観データを見ていきます。
成功率の代わりによく引用されるのが、国税庁の「申告所得税標本調査」です。令和4年分の調査では、不動産所得者は約105.7万人。このうち合計所得金額が500万円を超える人は約36.8万人で、全体の約35%にあたります。
令和5年分では、不動産所得者1人あたりの平均所得金額は約547万円でした。「年間500万円以上の所得があれば成功」と定義するなら、成功率は3人に1人以上という見方もできます。
| 指標 | 数値 | 出典 |
|---|---|---|
| 不動産所得者数 | 約105.7万人 | 国税庁 申告所得税標本調査(令和4年分) |
| 合計所得500万円超の人数 | 約36.8万人(約35%) | 同上 |
| 不動産所得者の平均所得金額 | 約547万円 | 国税庁 申告所得税標本調査(令和5年分) |
| 「成功率10%」の出典 | 確認できず | - |
不動産投資の成功は、大きく3つの定義に分かれます。毎月のキャッシュフローがプラスであること、売却時に残債を上回る価格で手放せること、そして減価償却による節税効果が狙いどおり出ること。この3つのどれを「成功」と呼ぶかで、同じ物件でも評価が変わります。
たとえば毎月1万円の赤字でも、10年後に2,000万円の売却益が出れば成功と呼ぶ人もいます。逆に、月5万円の黒字でも、売却時に残債が残れば失敗と感じる人もいるわけです。だからこそ、成功率の議論は「あなたにとっての成功を先に決める」ことから始まります。
「約35%が所得500万円超」と聞くと安心しますが、この数字をそのまま成功率と読むのは危険です。国税庁の統計には、不動産投資の実態を見えにくくする構造的な癖が3つあります。
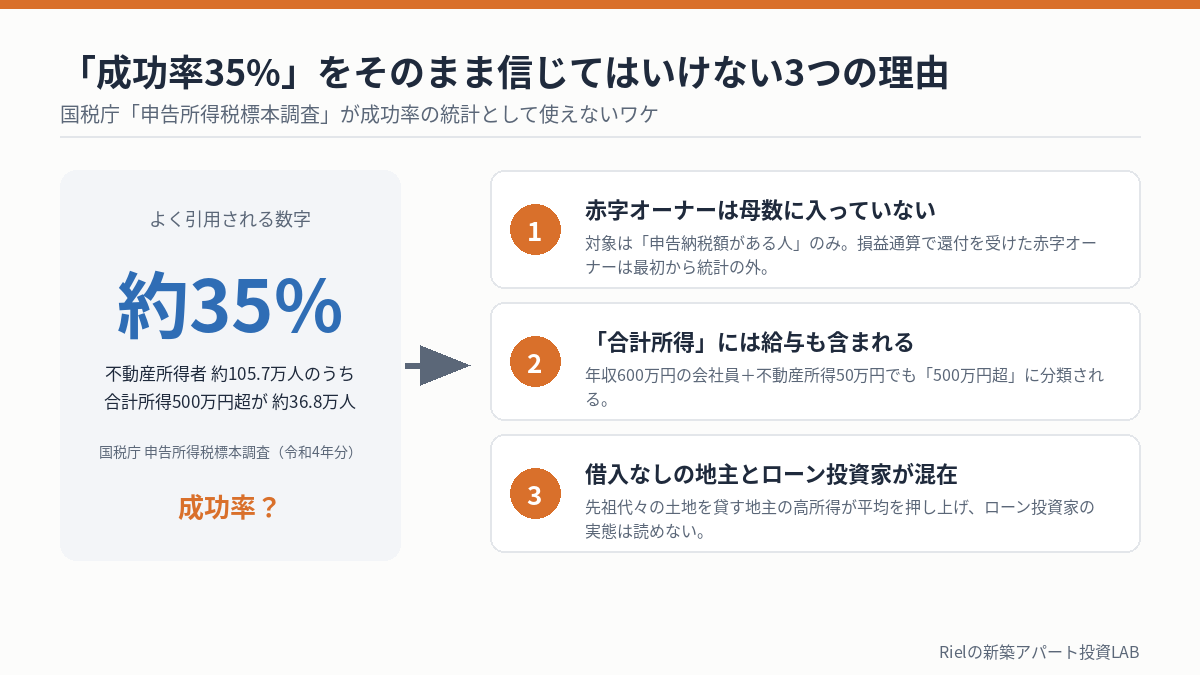
申告所得税標本調査の対象は「申告納税額がある人」だけです。不動産所得が赤字で、給与所得と損益通算して還付を受けた人は、調査の母数から外れています。
つまり最も苦戦しているオーナー層が最初から統計に写っていないわけです。「35%」の分母は、すでに黒字を出している人の集まりだと考えたほうが実態に近いです。
所得階級の区分は「合計所得金額」で行われています。これは不動産所得だけでなく、給与所得や事業所得も足し合わせた金額です。年収600万円の会社員が不動産所得50万円を申告すれば、合計所得650万円として「500万円超」のグループに入ります。
不動産投資だけで500万円を稼いでいる人の割合は、35%よりかなり低いと見るのが自然です。平均547万円という数字も、複数棟を持つベテランオーナーが平均を引き上げている点に注意が必要です。
不動産所得者には、借入なしで先祖代々の土地を貸している地主も含まれます。借入がなければ家賃のほとんどが所得になるので、所得額は自然と高くなります。
一方、フルローンで区分マンションを買った会社員投資家は、返済後の手残りが月1万円というケースも珍しくありません。両者が同じ「不動産所得者」として集計されている以上、この統計からローン投資家の成功率を読み取ることはできないんですね。
Rielからのアドバイス統計は「成功率が高い」とも「低い」とも証明してくれません。使えるのは、自分の物件の数字を自分で組み立てる方法だけです。
不動産投資の成功率を考えるとき、他の投資商品と比べると位置づけがはっきりします。どの投資も「成功率○%」という公式データはありませんが、リスクの性質と退場のしやすさには明確な違いがあります。
| 投資商品 | 収益の性質 | 価格変動 | レバレッジ | 退場リスク |
|---|---|---|---|---|
| 不動産投資 | 毎月の家賃(インカム)+売却益 | 緩やか | 融資で可(自己資金の5〜10倍) | 低い(空室・返済設計次第) |
| 株式投資 | 値上がり益+配当 | 大きい | 信用取引で約3倍 | 中(暴落時に損失確定しやすい) |
| FX | 為替差益 | 非常に大きい | 最大25倍 | 高い(証拠金以上の損失も) |
| 投資信託 | 分散投資の値上がり益+分配金 | 中程度 | 不可 | 低い |
| REIT | 不動産の分配金 | 中程度 | 不可 | 低い |
金融先物取引業協会が2018年に公表した調査では、FX経験者1,000人のうち2017年に利益を出した人は60.3%でした。一見すると高い成功率ですが、この調査は取引を継続している人を優先して抽出しており、損失で退場した層は含まれていません。
損失を出した理由のトップは「損切りができなかった」で56.5%。感情的な判断ひとつで資金を失う構造が、FXの成功率を押し下げています。
不動産投資の特徴は、毎日の値動きで損益が確定しない点です。入居者がいる限り家賃は入り続け、物件価格が一時的に下がっても売らなければ損失は確定しません。
しかも、空室率・返済比率・金利耐性といった変数を購入前に自分で決められます。株やFXは市場に合わせるしかありませんが、不動産は買う前の設計で成功率を上げられる唯一の投資と言っていいほどです。次の章で、その「設計」の中身を分解します。
不動産投資の成功率を本気で上げたいなら、「成功率は何%か」ではなく「自分の物件の手残りがどんな条件でマイナスになるか」を把握するのが近道です。手残り(キャッシュフロー)は、次のシンプルな式で決まります。
手残り = 満室家賃 × 稼働率 - 運営経費 - ローン返済額
満室家賃は利回り、稼働率は立地と企画、ローン返済額は返済比率と金利で決まります。これに出口(売却価格)を加えた5つが、成功率を左右する変数です。
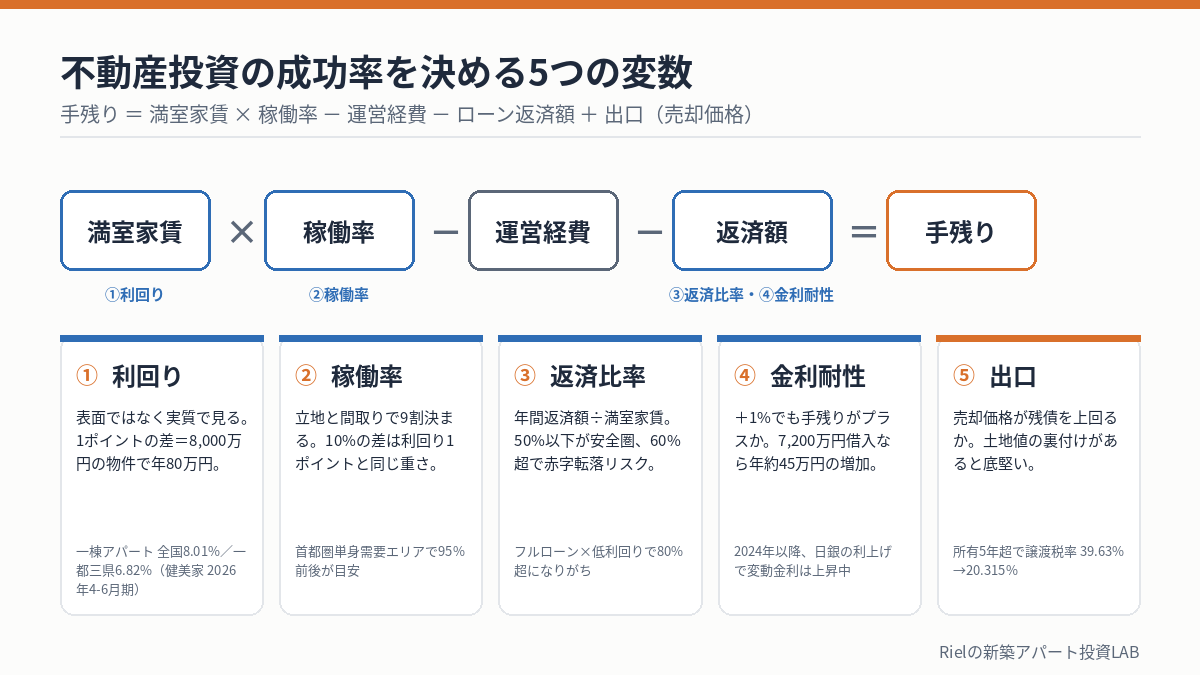
利回りは式の起点となる「満室家賃」を決めます。健美家の2026年4〜6月期レポートでは、一棟アパートの表面利回りは全国平均8.01%、一都三県平均6.82%。一方で区分マンションは全国6.61%にとどまり、都心の新築区分では3〜4%台も珍しくありません。
利回りが1ポイント違うと、8,000万円の物件なら年間80万円、月6.7万円の差です。この差がそのまま空室や金利上昇への「クッション」になります。
稼働率は、賃貸需要のあるエリアで、需要に合った間取りを供給できているかで決まります。首都圏の単身者需要が厚いエリアなら稼働率95%前後を維持する物件も多く、逆に需要とズレた企画では新築でも埋まりません。
稼働率10%の差は、家賃560万円の物件なら年56万円の差。利回り1ポイントとほぼ同じインパクトがあります。
返済比率は「年間返済額 ÷ 満室家賃」で求めた数字。目安は50%以下が安全圏、60%を超えると空室1〜2戸で赤字転落のリスクが高まります。フルローンで利回りの低い物件を買うと、この比率が80%を超えることもあり、ここが失敗の典型パターンです。
日本銀行は2024年以降に段階的な利上げを進めており、変動金利で借りているオーナーの返済額はじわじわ増えているのが現状です。7,200万円を30年で借りた場合、金利2%から3%に上がると年間返済額は約45万円の増加。
購入時に「金利が1%上がっても手残りがプラスか」を確認しておくかどうかで、成功率は大きく変わります。
最終的な成功は、売却価格がローン残債を上回るかで決まります。土地値の裏付けがある物件は、建物が古くなっても価格が底堅い。逆に土地の持ち分がほぼない区分マンションは、建物の劣化がそのまま価格下落に直結します。
売却時の税率も要注意です。所有期間5年以下の短期譲渡は税率39.63%、5年超なら20.315%。出口のタイミングひとつで手取りが2割近く変わります。
5つの変数のうち、購入前に最も大きく動かせるのが利回りです。同じ8,000万円の物件を、利回り5%と7%で買った場合に、空室と金利上昇のストレスをかけるとどうなるか試算しました。
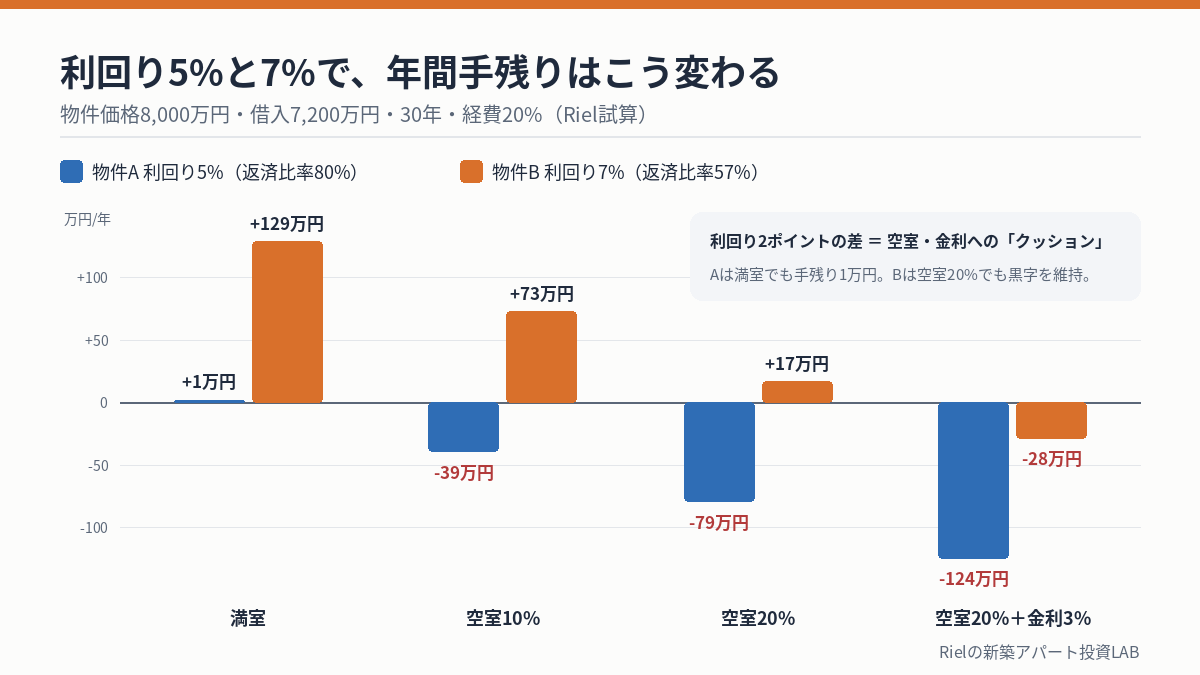
| シナリオ | 物件A(利回り5%) | 物件B(利回り7%) |
|---|---|---|
| 返済比率 | 80% | 57% |
| 満室時の年間手残り | +1万円 | +129万円 |
| 空室10% | ▲39万円 | +73万円 |
| 空室20% | ▲79万円 | +17万円 |
| 空室20%+金利3%に上昇 | ▲124万円 | ▲28万円 |
物件Aは満室でも年間手残りがわずか1万円。1戸でも空室が出れば赤字になり、空室20%と金利上昇が重なると年間124万円、月10万円以上を給与から補填する状態になります。
これが「不動産投資で失敗した」と語られるケースの典型です。物件が悪いというより、返済比率80%という設計の時点で成功率が低かったわけですね。
物件Bは満室時に年間129万円、月10万円強の手残り。空室が20%出ても17万円の黒字を保てます。空室20%と金利3%が同時に来てはじめて赤字になりますが、それでも年28万円。満室時の手残りを貯めておけば4年分以上のバッファがある計算です。
同じ物件価格、同じ借入額でも、利回り2ポイントの差が「失敗率の高い投資」と「ストレスに耐える投資」を分けています。
RielからのアドバイスRielが土地仕入れから新築で7%〜にこだわるのは、この試算のとおり、空室と金利の両方に耐えられるラインがそこだからです。
ご自身の条件で試算したい方は、物件価格・利回り・金利を入れるだけで手残りが出る投資シミュレーターを用意しています。
5つの変数は、どの物件タイプを選ぶかで初期値が大きく変わります。健美家の「収益物件 市場動向四半期レポート」2026年4〜6月期の数値をもとに、タイプごとの成功率の傾向を整理しました。
| 物件タイプ | 表面利回り(2026年4〜6月期) | 平均価格 | 成功率を左右する弱点 |
|---|---|---|---|
| 区分マンション | 全国6.61%(都心新築は3〜4%台) | 2,657万円 | 1室空室で収入ゼロ、土地持ち分が小さく出口が弱い |
| 中古一棟アパート | 全国8.01%/一都三県6.82% | 9,004万円/一都三県1億166万円 | 修繕費の突発、融資期間が短く返済比率が上がりやすい |
| 一棟マンション(RC) | 全国7.39%(過去最低を更新) | 2億440万円 | 価格高騰で利回り低下、大規模修繕の負担 |
| 新築一棟アパート(完成物件) | 一般に5〜6%台 | エリアにより7,000万〜1.5億円 | 売主の利益が価格に上乗せされ利回りが伸びにくい |
| 土地から新築アパート | 7%〜を狙える | 土地+建築費で設計 | 完成まで時間がかかる、企画力のあるパートナーが前提 |
1室だけの所有なので、退去が出た瞬間に収入はゼロ。返済だけが続きます。都心の新築区分は利回り3〜4%台のものも多く、先ほどの試算でいう物件Aよりさらに厳しい設計になりがちです。少額で始められる反面、成功率という観点では最も設計の自由度が低いタイプです。
全国平均8.01%という数字は魅力的ですが、築古物件は融資期間が15〜20年と短くなるケースが多く、同じ借入額でも年間返済額が膨らみます。表面利回り8%でも返済比率が65%を超える、ということが起こりやすい。給湯器や外壁など修繕費の突発も手残りを削ります。
完成済みの新築アパートは、売主の利益が価格に上乗せされるため利回りが5〜6%台に収まりがちです。土地を先に仕入れて建築する方法なら、この中間マージンを省けるので同じエリアでも7%〜の利回りを設計できます。
新築なので当初10年は大きな修繕が出にくく、木造でも22年の融資期間が取りやすい。土地値の裏付けがあるため出口も底堅い。5つの変数すべてで有利な初期値を取れるのが、このタイプの成功率が高い理由です。
ここまでの内容を実際の購入プロセスに落とし込んだのが、次の7ステップです。順番どおりに進めるだけで、成功率を下げる典型的なミスのほとんどを避けられます。
「月の手残り10万円」「15年後に残債ゼロで売却」など、キャッシュフロー・出口・節税のどれを軸にするか決めます。ここが曖昧だと、営業トークに合わせて基準が動いてしまいがちです。
年収と自己資金から借入可能額を出し、そこから「返済比率50%以下になる家賃収入」を逆算します。物件を見る前に予算の上限を固定しておくのがコツです。
自治体の人口推計と単身世帯の増減を確認します。首都圏でも駅や沿線で需要は大きく違うので、「県」ではなく「駅」単位で見てください。
完成物件を買うか、土地から建てるか。中間マージンの有無で利回りは1〜2ポイント変わります。表面ではなく、経費を引いた実質利回りで比べます。
業者のシミュレーションは満室・現行金利が前提のことが多いです。先ほどの表と同じ条件で自分で計算し、最悪ケースでも年間赤字が貯金で吸収できる範囲かを確認します。
金利0.5%、期間5年の違いで返済比率は10ポイント近く動きます。1行の回答で決めず、最低2〜3行に打診してください。
「何年目に、いくらで、誰に売るか」を仮置きします。所有5年超で税率が20.315%に下がる点、残債と売却想定価格の差を毎年確認する習慣が、最終的な成功率を決めます。
Rielからのアドバイス7つのうち最も省略されやすいのがSTEP5のストレス試算です。ここを飛ばした相談者の多くが、購入後に「こんなはずでは」と来られます。
成功率を下げるのは、特別な不運ではなく、5つの変数のどれかを購入前に見ていなかったことです。相談現場でよく見る共通点を5つに絞りました。
| 共通点 | どの変数を見落としたか | 起きること |
|---|---|---|
| 営業の収支表を鵜呑みにする | 稼働率・金利耐性 | 満室前提の数字が崩れた瞬間に赤字 |
| 表面利回りだけで物件を選ぶ | 利回り(実質) | 経費と修繕で手残りが想定の半分以下 |
| 自己資金ゼロで返済比率70%超 | 返済比率 | 空室1戸で持ち出し、売るに売れない |
| 立地より価格の安さを優先 | 稼働率・出口 | 埋まらない、売れない、値下がりの三重苦 |
| 出口を考えずに購入 | 出口 | 残債が売却価格を上回り、売却で損失確定 |
どれも「買う前の30分」で防げるものばかりです。失敗パターンをもっと具体的に知りたい方は、成功者との違いをまとめた以下の記事も参考にしてください。
「成功率10%」という数字に公的な根拠はありません。国税庁の申告所得税標本調査(令和4年分)では、不動産所得者約105.7万人のうち合計所得500万円超が約36.8万人(約35%)です。ただしこの統計は申告納税額がある人のみが対象で、赤字オーナーは含まれないため、成功率そのものを示す数字ではありません。
安定した給与収入は融資審査で有利に働くため、会社員は不動産投資に向いています。成功率を左右するのは属性よりも、返済比率を50%以下に抑えられるか、空室20%と金利上昇1%のストレスに耐える設計になっているかです。管理を専門会社に委託すれば、本業と両立しながら運営できます。
一概には言えませんが、新築は当初10年前後の修繕リスクが小さく、融資期間を長く取れるため返済比率を下げやすい点で有利です。中古は表面利回りが高く見えても、融資期間が短くなり返済比率が上がりやすく、修繕費の突発も手残りを圧迫します。土地から新築する方法なら、新築のメリットを保ちながら7%〜の利回りも狙えます。
目安は物件価格の1〜2割に加えて、諸費用(物件価格の7〜10%)と予備資金100万円程度です。自己資金を入れる目的は、返済比率を下げてストレス耐性を上げることにあります。フルローンでも返済比率が50%以下に収まる高利回り物件なら成立しますが、利回り5%台のフルローンは赤字転落の確率が高いのが実情です。
はい、起こり得ます。典型例は、低利回りの物件をフルローンで買い、空室と金利上昇で毎月の持ち出しが続いたうえに、売却価格が残債を下回るパターン。防ぐには、購入前に空室20%・金利+1%のストレス試算を行い、土地値の裏付けがある物件を選んで出口の下限を確保しておくことです。
不動産投資の成功率は、誰かが決めた数字ではなく、あなたが買う前に組み立てる数字です。「何%の人が成功しているか」を調べる時間を、「自分の物件は何%の空室まで耐えられるか」を計算する時間に変えるだけで、結果は大きく変わります。
RielからのアドバイスRielでは土地仕入れから設計・建築・管理・出口まで一貫して伴走し、首都圏で7%〜の新築アパートを年間68棟お手伝いしています。「自分の条件なら成功率はどのくらいか」を数字で知りたい方は、お気軽にご相談ください。
現在ご紹介できる土地・物件情報や、ストレス試算を含めた個別の収支シミュレーションは、以下からご覧いただけます。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///