超高利回りアパート投資の秘密
\\\知りたい方はこちら///

超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
不動産投資と株式・新NISA・REIT、結局どっちがいいのか。答えは「何のために投資するか」と「手元資金をどう使いたいか」次第。この記事では、不動産投資と他の資産運用を7つの軸で比較し、手元資金500万円で試算した場合の違い、2026年の金利環境での判断基準、新NISAと不動産投資を併用する考え方まで、年間68棟の新築アパートを手がけるRielが整理します。不動産投資を勧めるだけの記事ではなく、他の資産が向いているケースもそのまま書いています。
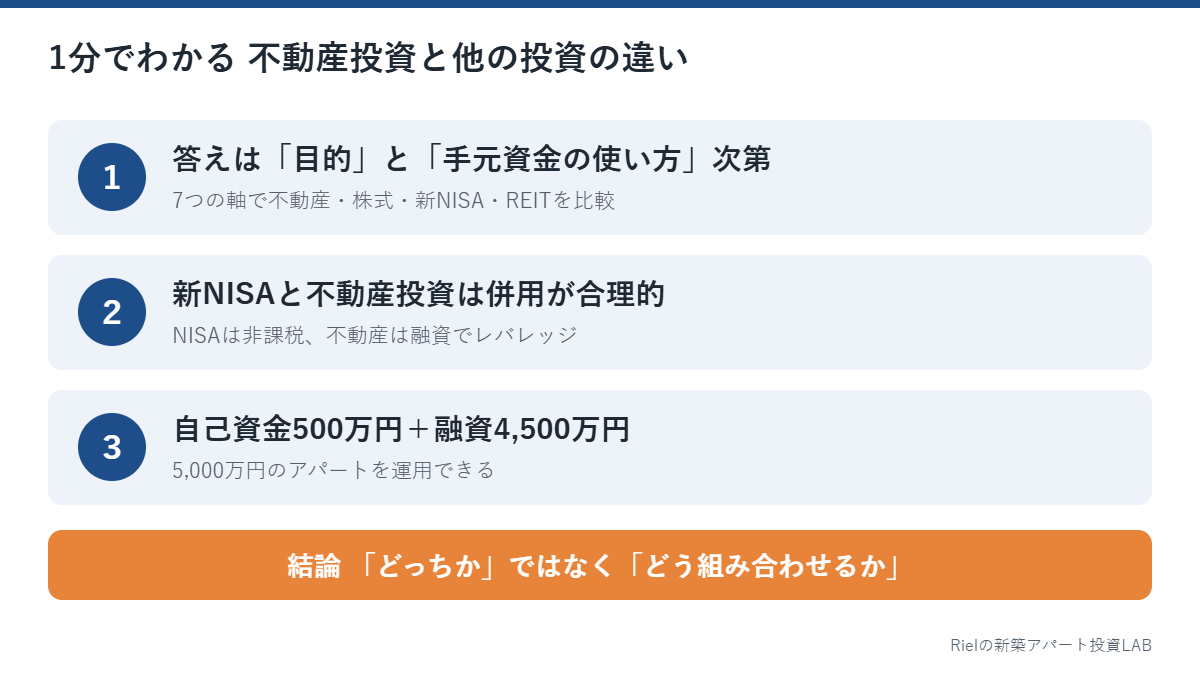
リターンとリスクだけで比べると、不動産投資の本質は見えません。レバレッジ(融資)が使えるか、どれだけ手間がかかるか、すぐ現金化できるか。Rielでは次の7つの軸で比較することをおすすめしています。
7つの軸のどれを重視するかは、投資の目的で決まります。毎月の安定収入(インカム)が欲しいなら不動産の家賃収入や高配当株・REIT。長期の値上がり益(キャピタル)で資産を増やしたいなら株式のインデックスファンド。税負担を減らしたいならiDeCoや不動産の減価償却。物価上昇に備えたいなら不動産やゴールドといった実物資産が候補になります。まず「なぜ投資するのか」を一行で書き出してから、比較に進んでください。
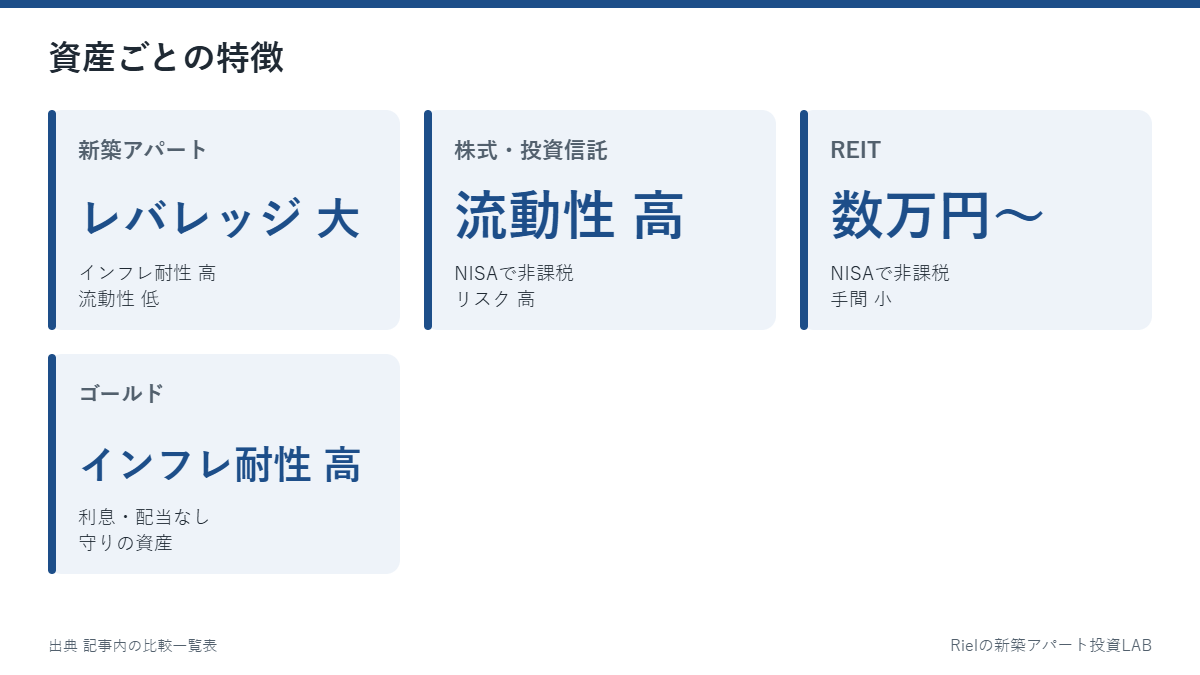
主要な資産運用を7つの軸で一覧にしました。評価はRielの実務的な観点を含む簡易的なものです。
| 資産 | 最低投資額の目安 | 期待リターン | リスク | 手間 | 流動性 | レバレッジ | 税制メリット | インフレ耐性 |
| 新築アパート | 自己資金数百万円+融資 | 中〜高 | 中 | 中(管理委託で軽減) | 低 | 大 | 減価償却・損益通算・相続評価 | 高 |
|---|---|---|---|---|---|---|---|---|
| 株式・投資信託 | 数百円〜 | 中〜高 | 高 | 小 | 高 | 小(信用取引のみ) | NISAで非課税 | 中〜高 |
| REIT | 数万円〜 | 中 | 中 | 小 | 高 | なし | NISAで非課税 | 中 |
| 債券(国内) | 1万円〜 | 低 | 低 | 小 | 中 | なし | 特になし | 低 |
| ゴールド | 数千円〜 | 不定(利息・配当なし) | 中 | 小 | 高 | なし | 特になし | 高 |
新NISAとiDeCoは投資対象ではなく、株式や投資信託を運用するための「非課税の口座(箱)」なので、表には含めていません。新NISAで何を買うか、という中身の選択が、上の表の株式・投資信託・REITにあたります。
 Rielからのアドバイス
表を見ると、新築アパートは「レバレッジ」と「税制」で他の資産にない強みを持つ一方、「流動性」は明確に劣ります。私たちが新築アパートを勧めるのは、レバレッジで自己資金の何倍もの資産を動かせるからですが、急に現金が必要になっても売れない資産であることも事実です。生活防衛資金を別に確保した上で、余剰資金をどう配分するかを考えてください。
「新NISAを始めたけど、不動産投資もやるべきか」という相談は年々増えています。結論から言うと、2つは競合する選択肢ではなく、役割の違う道具です。どちらか一方を選ぶより、併用するほうが理にかなっているケースが多くあります。
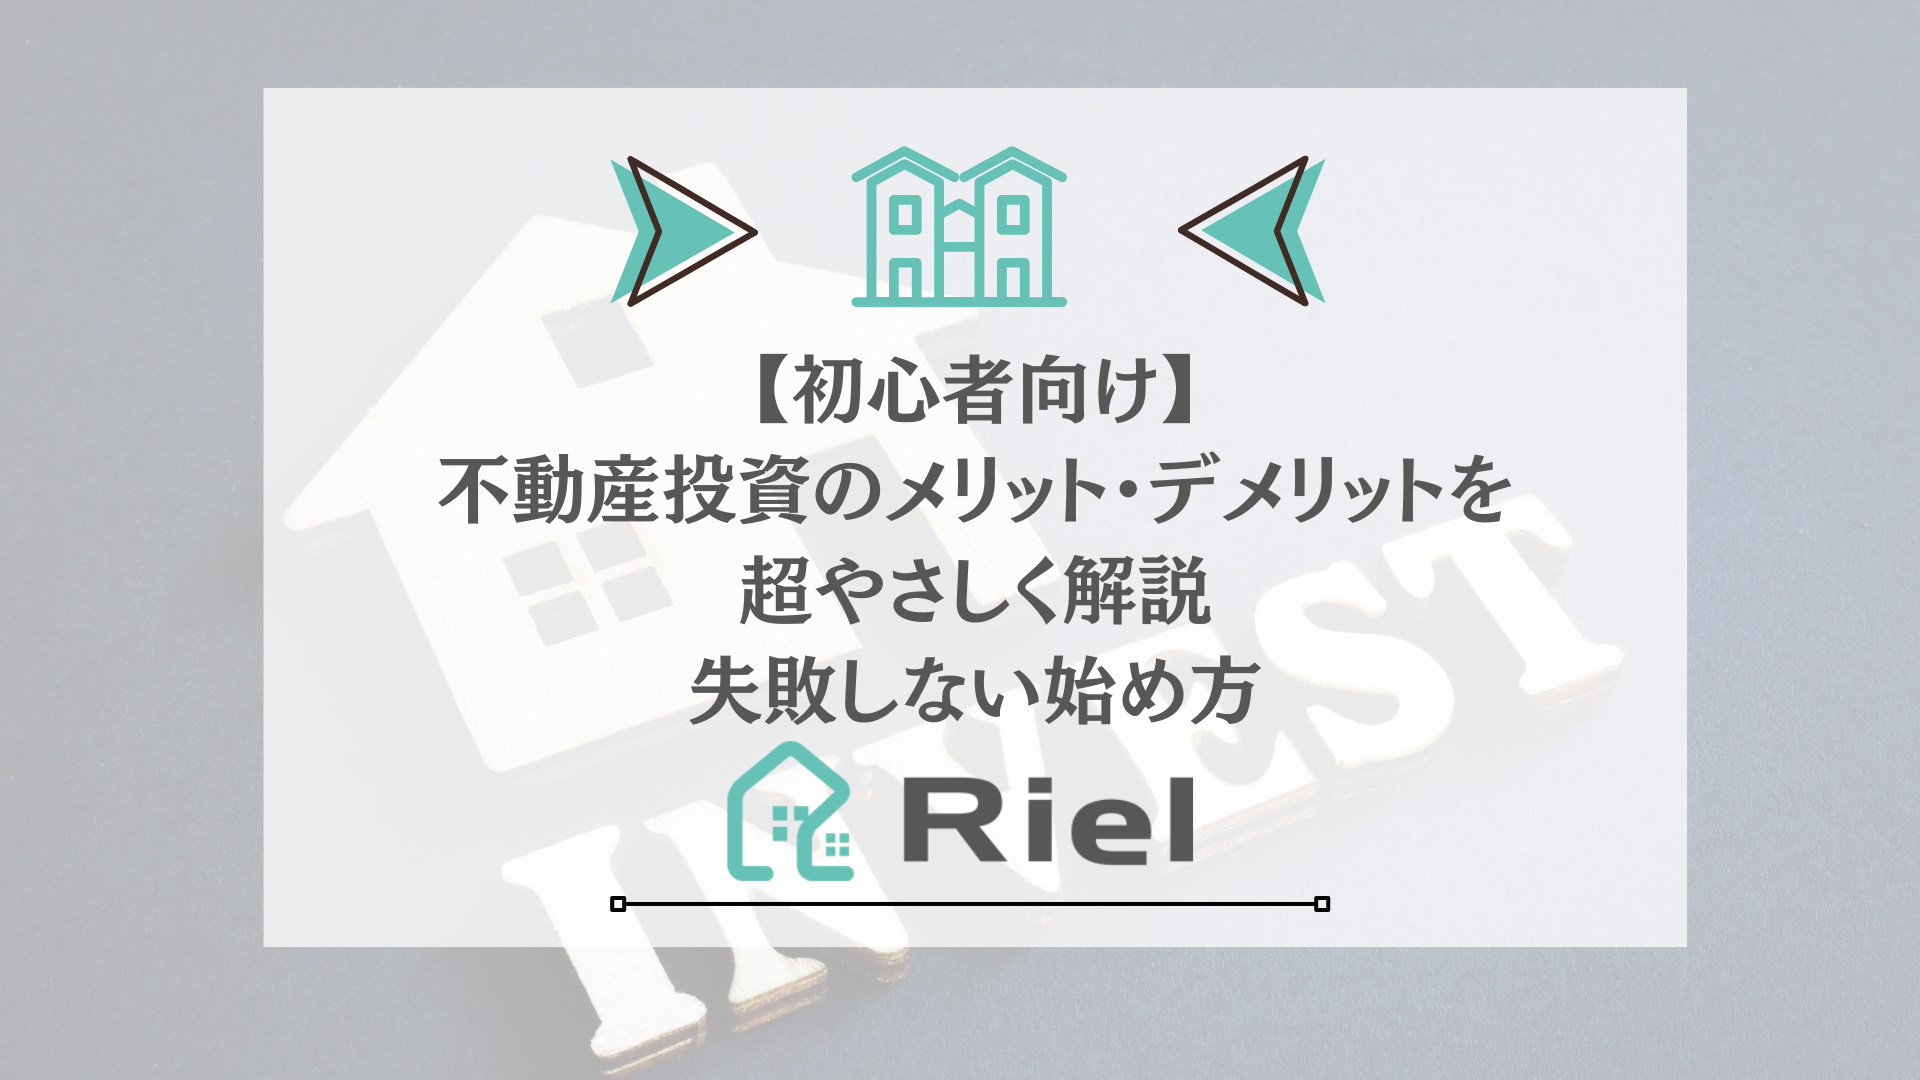
新NISAは年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯1,800万円までの投資の利益が無期限で非課税になる制度です。通常なら約20%かかる税金がゼロになるため、長期の積立投資では圧倒的に有利です。ただし、NISAで運用できるのは自分のお金だけで、融資は使えません。
一方、不動産投資は融資を使って自己資金の何倍もの資産を運用できる、ほぼ唯一の個人向け投資です。会社員としての年収や勤続年数という「信用」を、融資という形で資産に変えられる。これは株式やNISAでは使えない武器です。
| 比較軸 | 新NISA | 不動産投資(新築アパート) |
| 投資できる金額 | 年360万円・生涯1,800万円まで | 融資次第で数千万〜1億円超 |
|---|---|---|
| 税制 | 運用益が非課税 | 減価償却で経費計上、赤字は給与所得と損益通算可能 |
| レバレッジ | 使えない | 使える |
| 手間 | ほぼなし | 管理委託すれば月1回の報告確認程度 |
| 流動性 | 高い(いつでも売却可) | 低い(売却に数ヶ月) |
| 向いている資金 | 毎月の積立資金 | まとまった自己資金+融資 |
必ずしもそうではありません。新NISAの生涯枠1,800万円を埋めるには、年360万円のペースでも5年かかります。その間に年齢が上がり、融資期間が短くなると、不動産投資の条件は悪化します。融資を受けやすいのは一般に40代〜50代前半までで、完済年齢を75〜80歳に設定する金融機関が多いためです。現役世代であれば、毎月の積立は新NISA、まとまった資金は不動産の頭金、という形で同時に進めるほうが、両方の強みを活かせます。
iDeCo(個人型確定拠出年金)は掛金が全額所得控除になる制度で、2026年12月分の掛金から拠出限度額が引き上げられます。企業年金のない会社員は月2.3万円から月6.2万円へ、自営業者は月6.8万円から月7.5万円へ。加入可能年齢も2026年12月から原則70歳未満に広がります。所得控除の効果が大きい高所得の会社員ほど、iDeCoと不動産投資の減価償却を組み合わせる節税の余地が大きくなります。
参考 金融庁「NISAとは?」
Rielからのアドバイスご相談に来られる方の多くが、すでに新NISAで積立をされています。私たちはそれをやめてくださいとは言いません。新NISAで積み上げる金融資産と、融資で動かす不動産は役割が違うからです。むしろNISAの積立があることで手元の流動性が確保され、不動産投資のリスクに耐えやすくなる。両方を持つことが、一番バランスの取れた形だと考えています。
不動産投資、特に新築アパート経営は、他の投資と根本的に性質が違います。金融商品を買うのではなく、融資を使って家賃収入を生む「事業」を経営する、という点です。
不動産投資の収益は、手元に残るキャッシュフロー(CF)で測ります。計算式は「家賃収入 −(ローン返済+運営経費)」。運営経費には管理委託費、固定資産税、修繕積立金、保険料などが含まれます。物件の時価が上下しても、CFがプラスである限り事業は安定しています。逆に、表面利回りが高くてもCFがマイナスなら、毎月の持ち出しが続く点は押さえておいてください。購入前に、空室や経費を厳しめに見積もってもCFがプラスになる計画を立てられるかが、成否を分けます。
自己資金500万円に融資4,500万円を組み合わせれば、5,000万円のアパートを運用できます。自己資金に対するリターン(CCR)は、株式に500万円を投資する場合より大きくなる計算です。ただしレバレッジは両刃の剣で、金利が上がれば返済額が増え、空室が増えれば家賃収入が減り、借入が大きいぶんCFの悪化も大きくなります。どのくらい悪化するかは、次の章の試算で具体的に示します。
建物は時間とともに価値が減るため、取得費を耐用年数にわたって経費に計上できます(減価償却)。現金の支出がないのに経費になるため、帳簿上の不動産所得を圧縮でき、赤字になれば給与所得と損益通算して所得税・住民税を減らせる場合があります。相続時には、現金より不動産のほうが評価額が低くなるため、相続税対策にも使われます。ただし減価償却は「税金の繰り延べ」の側面もあり、売却時に譲渡所得として課税される点は理解しておいてください。
株式・投資信託・ETFは資産運用で最も一般的な選択肢で、高い流動性と、企業や市場の成長を取り込めることが魅力です。一方、日々の価格変動(ボラティリティ)が大きく、リターンはその値動きに直結します。
期待リターンが高い資産ほど価格変動も大きくなるのが原則です。個別株は短期間で数倍になる可能性がある反面、半分以下になる可能性もあります。全世界に分散したインデックスファンドは、長期で年率5〜7%程度が一つの目安とされますが、暴落局面では一時的に30〜40%下落することもあります。このリスクを抑える王道が、国や業種を分ける分散投資、市場全体に連動するインデックスファンド、毎月一定額を買い続けるドルコスト平均法の3つです。利益には通常約20%の税金がかかりますが、新NISAの枠内なら非課税になります。
REIT(不動産投資信託)は、投資家から集めた資金でオフィスビルやマンションなどを運用し、賃料収入を分配金として還元する金融商品です。証券取引所に上場しているため数万円から買え、いつでも売却できます。ただし個人がREITを買うために融資を使うことは一般的ではなく、価格は株式市場の影響も受ける点に注意してください。金利上昇局面では、借入コストの増加と、債券利回りとの比較で分配金の魅力が相対的に下がることから、売られやすい傾向があります。
| 比較軸 | 現物不動産(新築アパート) | REIT |
| レバレッジ | 使える(大) | 個人では一般的でない |
|---|---|---|
| 流動性 | 低い(売却に数ヶ月) | 高い(市場で即時売買) |
| 運用の手間 | 中(管理会社の選定・報告確認) | ほぼゼロ |
| 経営への関与 | できる(家賃・修繕を自分で判断) | できない(運用会社に一任) |
| 価格変動 | 日々の値動きなし | 株式市場の影響を受ける |
債券・外貨・ゴールドは、株式や不動産と異なる値動きをするため、主にリスク分散の目的でポートフォリオに組み込まれます。メインの収益源というより、コア資産を補う脇役です。
「手元に500万円の余剰資金がある」場合、新NISAで一括投資するのと、新築アパートの頭金にするのとでは、何がどう違うのか。同じ条件で試算してみます。数字はあくまでモデルケースで、実際の物件・金利・税金によって変わります。
| 項目 | 新NISA(500万円一括) | 新築アパート(頭金500万円) |
| 運用する資産 | 500万円 | 5,000万円 |
|---|---|---|
| 年間の手取り収益 | 約25万円(評価益・非課税) | 約49万円(家賃CF・税引前) |
| 自己資金に対するリターン | 約5% | 約9.8% |
| ローン元本の返済 | なし | 1年目約102万円(10年で約1,145万円) |
| 10年後のイメージ | 約814万円(複利5%) | CF累計約490万円+残債減少約1,145万円 |
| いつでも現金化 | できる | できない |
10年後のCF累計は、家賃下落を考慮せず毎年同額と仮定した単純計算です。平常時の数字だけ見れば、新築アパートのほうが自己資金効率は高くなります。家賃CFに加えて、入居者の家賃でローン元本が毎年約100万円ずつ減っていく(純資産が増える)点も、レバレッジ投資ならではの効果です。
問題は、想定外のことが起きたときです。新NISAの場合、株式市場が30%下落すれば、500万円は一時的に350万円になります。ただし売らずに持ち続ければ損失は確定せず、毎月の支出も発生しません。新築アパートの場合、時価の変動は日々見えませんが、金利上昇や空室の増加はCFに直接響きます。
| 新築アパートのシナリオ | 年間CF | 自己資金に対するリターン |
| 平常時(金利2.5%・空室5%) | 約+49万円 | 約9.8% |
|---|---|---|
| 金利が1%上昇(3.5%) | 約+20万円 | 約4.0% |
| 空室率が15%に悪化 | 約+14万円 | 約2.8% |
| 金利上昇と空室悪化が同時 | 約−15万円 | 約−3.0% |
金利上昇と空室悪化が重なると、CFはマイナスに転じ、毎月の持ち出しが発生します。これがレバレッジの逆回転です。株式は「資産価格が下がるリスク」、不動産は「毎月の収支が赤字になるリスク」と、リスクの種類が違うと理解してください。不動産投資で問われるのは、最悪のシナリオでも赤字にならないか、赤字になっても耐えられる手元資金があるか、の2点です。
Rielからのアドバイスこの試算で一番見ていただきたいのは、最下段のマイナス15万円です。不動産投資のリスクは「ゼロ」ではなく「計算できる」ことが強みで、だからこそ購入前にこの表を作っておく必要があります。Rielでは金利上昇・家賃下落・空室悪化をすべて反映した厳しいシナリオで事業計画を作り、それでも耐えられる借入額と物件をご提案しています。
日銀は2024年3月にマイナス金利を解除して以降、段階的に政策金利を引き上げており、アパートローンの金利も上昇しています。「金利が低いうちに」という時代は終わり、金利が上がる前提で計画を立てる局面に入りました。最新の金利水準と銀行別の比較は、以下の記事で毎月更新しています。
| 局面 | これから始める人 | すでに物件を持つ人 |
| 金利上昇局面(2026年現在) | 金利1〜2%上昇でもCFが残る借入額に抑える。固定期間選択型も比較する | 変動金利なら繰上返済や借り換えを検討。金利感応度を把握する |
|---|---|---|
| 金利横ばい局面 | 変動金利でも、上昇時の試算を必ず作ってから借りる | 空室対策と家賃維持に注力する |
| 金利低下局面 | 借入条件が改善し、買いやすくなる | 借り換えで返済額を減らせないか検討する |
資産運用の最適解は、一つの資産に集中することではなく、異なる値動きをする資産を組み合わせることです。新築アパートをコア資産に置いた3つの組み合わせ例を紹介します。
| タイプ | 組み合わせ | 向いている人 | 狙い |
| 成長重視型 | 新築アパート+新NISA(全世界株式)+REIT | 20代後半〜40代の会社員 | レバレッジで資産規模を拡大しつつ、NISAで非課税の成長を取り込む |
|---|---|---|---|
| 安定収入重視型 | 新築アパート+新NISA(インデックス)+国内債券 | 50代〜リタイア前後 | 家賃収入を土台に、金融資産の安定性で守りを固める |
| 税制活用型 | 新築アパート(減価償却)+iDeCo+新NISA | 高所得の会社員・医師・経営者 | 所得控除と減価償却で税負担を抑え、運用益は非課税で積み上げる |
投資の失敗パターンは、資産の種類を問わず共通しています。多くはコストとリスクの見積もりが甘いことが原因で、レバレッジを使う不動産投資では、その甘さが致命傷になりかねません。
広告の「表面利回り10%」を見て、1,000万円投資すれば毎年100万円儲かると考えるのは典型的な誤りです。表面利回りは満室時の家賃÷物件価格に過ぎません。固定資産税・管理費・修繕積立・空室損を差し引いた実質利回りで、必ず計算し直してください。
満室・故障ゼロの理想シナリオで組んだ計画は、現実とのギャップで破綻します。収支計画には空室率5〜10%、修繕積立(家賃の5%程度)を最初から織り込むのが基本です。
年収や勤務先の属性が良いと、金融機関から「フルローンも可能です」と言われることがあります。しかしそれは借りられる上限であって、借りるべき額ではありません。自己資金ゼロで組んだ計画は、金利がわずかに上がっただけでCFが赤字に転落しやすくなります。前章の3指標をクリアする範囲に借入を抑えてください。
Rielからのアドバイス融資は「いくら引けるか」ではなく「どう使うか」です。金融機関が出せる上限と、10年後・20年後も安全に経営できる借入額は別物です。Rielは返済比率・DSCR・金利感応度の3つをクリアする「最適な借入額」を先に決め、それに合う物件を土地から企画しています。借りすぎない設計こそが、金利上昇局面で生き残る条件です。
目的と資金の性質次第です。少額から始めたい、いつでも現金化したい、手間をかけたくないなら株式や投資信託が向いています。融資を使って自己資金以上の資産を動かしたい、毎月の家賃収入が欲しい、減価償却で税負担を抑えたいなら不動産投資が向いています。現役世代なら両方を併用するのが最もバランスの取れた形です。
必ずしもそうではありません。生涯枠1,800万円を埋めるには最短でも5年かかり、その間に年齢が上がると融資期間が短くなって不動産投資の条件が悪化します。毎月の積立は新NISA、まとまった資金は不動産の頭金として、同時に進めるほうが両方の強みを活かせます。
自己資金が100万円以下で、まずは少額で不動産に触れたいならREITが適しています。自己資金が数百万円以上あり、融資を使って本格的に資産を築きたい、事業として取り組みたいと考えるなら、現物の新築アパートが選択肢になります。REITで値動きに慣れてから現物に進むのも一つの方法です。
返済額が増えるぶんリスクは高まりますが、対策はあります。金利が1〜2%上がってもCFが残る借入額に抑えること、固定期間選択型の金利を比較すること、金利が1%上がったら年間CFがいくら減るかを事前に把握しておくことの3点です。借りすぎなければ、金利上昇局面でも経営は続けられます。
どちらも現金よりはインフレに強い資産です。不動産は建築費や地価の上昇で資産価値が支えられ、家賃も物価に連動して上がりやすい傾向があります。さらに、借入の実質的な負担がインフレで目減りするという利点も。株式は企業の売上や利益が物価とともに伸びることで、長期的にインフレを上回るリターンが期待されます。
現実的です。清掃、家賃集金、入居者対応といった日々の業務は管理会社に委託できます。オーナーの仕事は、月に一度の収支報告を確認し、修繕のタイミングや家賃設定といった経営判断をすることが中心になります。
すべての人にとっての唯一の正解はありません。大切なのは、リターンが一番高いものを探すことではなく、自分の目的と資金に合った道具を組み合わせることです。新築アパートは、融資を使って自己資金以上の資産を動かせる数少ない選択肢ですが、成否は土地の仕入れと事業計画の精度で決まります。会社選びの基準は、以下の記事にまとめています。
 Rielからのアドバイス
Rielは土地を先行して仕入れ、企画・建築・満室運営・売却まで一貫して手がけることで、関東圏で利回り7%〜の新築アパートを年間68棟供給しています。新NISAやiDeCoをすでに活用されている方こそ、次の一手として不動産をどう組み合わせるかをご相談ください。金利上昇や空室悪化を織り込んだ厳しめの試算で、無理のない計画をご提示します。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///