超高利回りアパート投資の秘密
\\\知りたい方はこちら///


超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
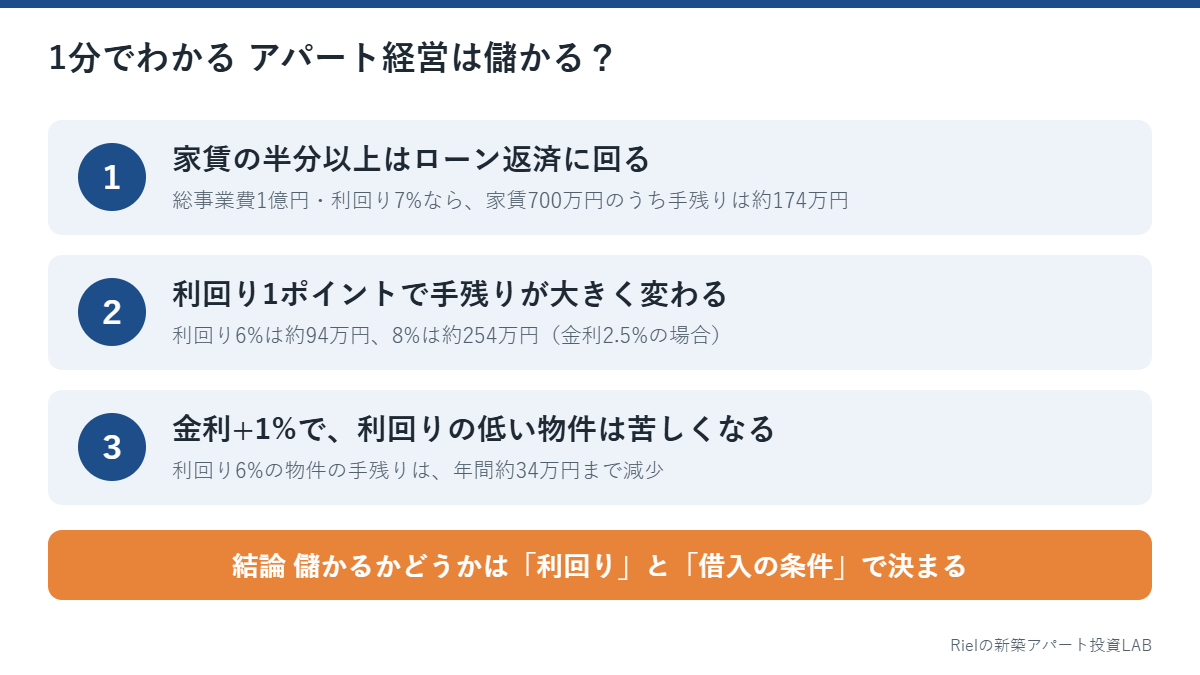
アパート経営は儲かるのか、それとも儲からないのか。ネットでは両方の意見が並んでいて、判断に迷いますよね。結論から言うと、アパート経営は利回りと借入の条件しだいで「儲かる」にも「儲からない」にもなる事業です。
2026年は金利が上がり、建築費も高止まりしています。条件の悪い物件では手残りがほとんど出ない一方、利回りに余裕のある物件なら、金利が上がっても十分な手残りを確保できます。この記事では、家賃収入がどこへ消えていくのか、利回りによって手残りがどう変わるのかを数字で整理しました。
旧記事「アパート経営は本当に儲かる?成功のポイント」の内容もこのページに統合しています。
まずは公的なデータから、アパート経営の実態を見てみましょう。
| 指標 | 数値 | 出典 |
|---|---|---|
| 不動産所得者の平均所得 | 547.1万円(2023年分) | 国税庁「申告所得税標本調査」 |
| 一棟アパートの表面利回り(全国) | 8.08%(2025年の年間) | 健美家「年間レポート2025」 |
| 一棟アパートの表面利回り(一都三県) | 6.81%(2026年7〜9月期) | 健美家「四半期レポート」 |
| 空き家率(全国) | 13.84%(2023年) | 総務省「住宅・土地統計調査」 |
| 空き家率(東京都) | 10.93%(2023年) | 同上 |
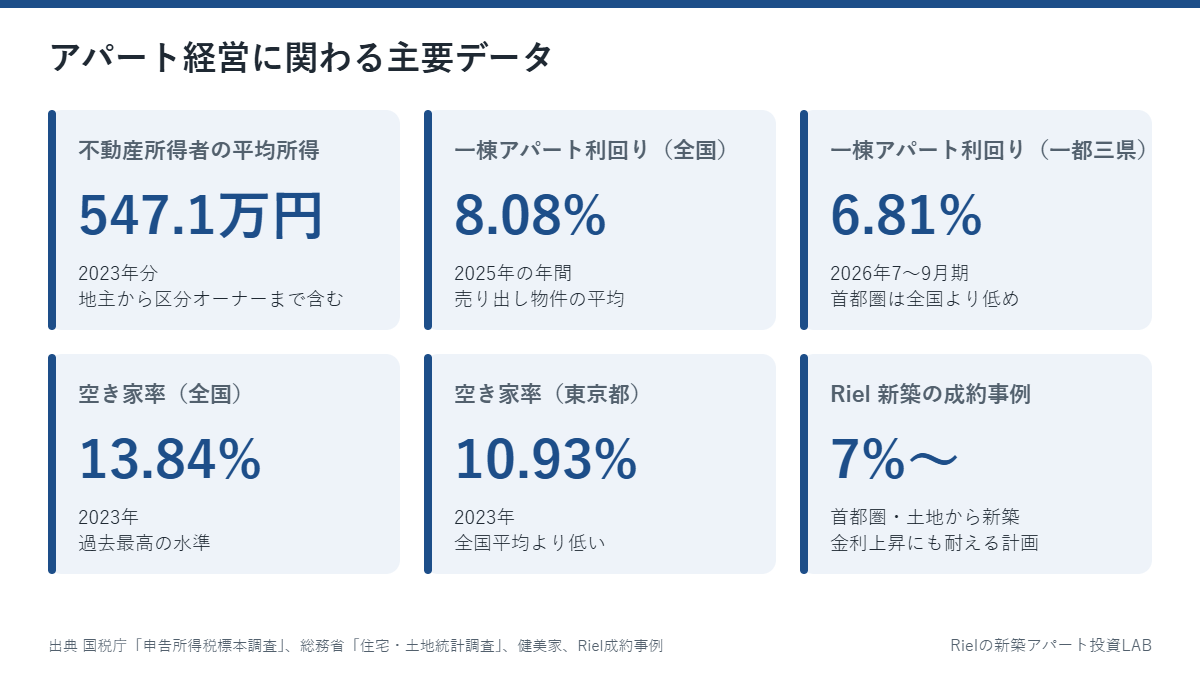
不動産所得者の平均所得は500万円台です。ただし、この数字には規模の大きな地主から小さな区分オーナーまでが含まれており、「アパートを1棟持てば500万円」という意味ではありません。実際にいくら残るかは、物件の利回りと借入の条件で大きく変わります。
空き家率は全国で13.84%と高い一方、東京都は10.93%と全国でも低い水準です。立地によって入居の決まりやすさがまったく違うことが、アパート経営の結果を左右します。
参考サイト 国税庁「申告所得税標本調査」、総務省「令和5年住宅・土地統計調査」、健美家「収益物件 市場動向 四半期レポート 2026年7〜9月期」
アパート経営の手残りは、家賃収入から空室損、運営経費、ローン返済を差し引いた残りです。総事業費1億円、利回り7%の新築アパートで、年間700万円の家賃収入がどこへ行くかを見てみます。
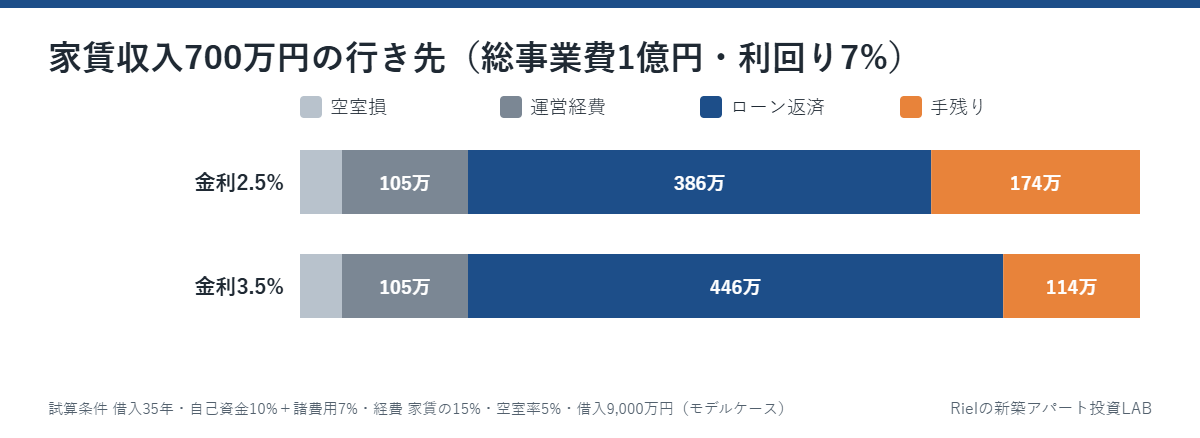
| 項目 | 金利2.5% | 金利3.5% |
|---|---|---|
| 満室時の家賃収入 | 700万円 | 700万円 |
| 空室損(空室率5%) | ▲35万円 | ▲35万円 |
| 運営経費(家賃の15%) | ▲105万円 | ▲105万円 |
| ローン返済(9,000万円・35年) | ▲386万円 | ▲446万円 |
| 手残り(税引前) | 約174万円 | 約114万円 |
家賃収入の半分以上はローン返済に回ります。金利が1%上がるだけで、年間の返済額は60万円増え、手残りは3分の2ほどに減る計算です。運営経費には、管理委託料、固定資産税、火災保険料、共用部の電気代、清掃費などが含まれます。
家賃のほかに、共益費、更新料、駐車場・駐輪場の使用料、自動販売機の設置料などの収入が得られることもあります。一つひとつは小さくても、積み重なると手残りを底上げする大切な収入源です。
 Rielからのアドバイス
「家賃が月60万円入るから儲かる」ではなく、「経費と返済を引いていくら残るか」で考えるのがアパート経営の基本です。この感覚があるかどうかで、物件の見え方がまったく変わりますよ。
同じ総事業費1億円の新築アパートで、利回りが6%・7%・8%の場合の手残りを比べました。条件は、借入9,000万円(期間35年)、運営経費は家賃の15%、空室率5%です。
| 利回り | 満室時の家賃 | 手残り(金利2.5%) | 手残り(金利3.5%) | 自己資金に対する利回り(金利2.5%) |
|---|---|---|---|---|
| 6% | 600万円 | 約94万円 | 約34万円 | 約5.5% |
| 7% | 700万円 | 約174万円 | 約114万円 | 約10.2% |
| 8% | 800万円 | 約254万円 | 約194万円 | 約14.9% |
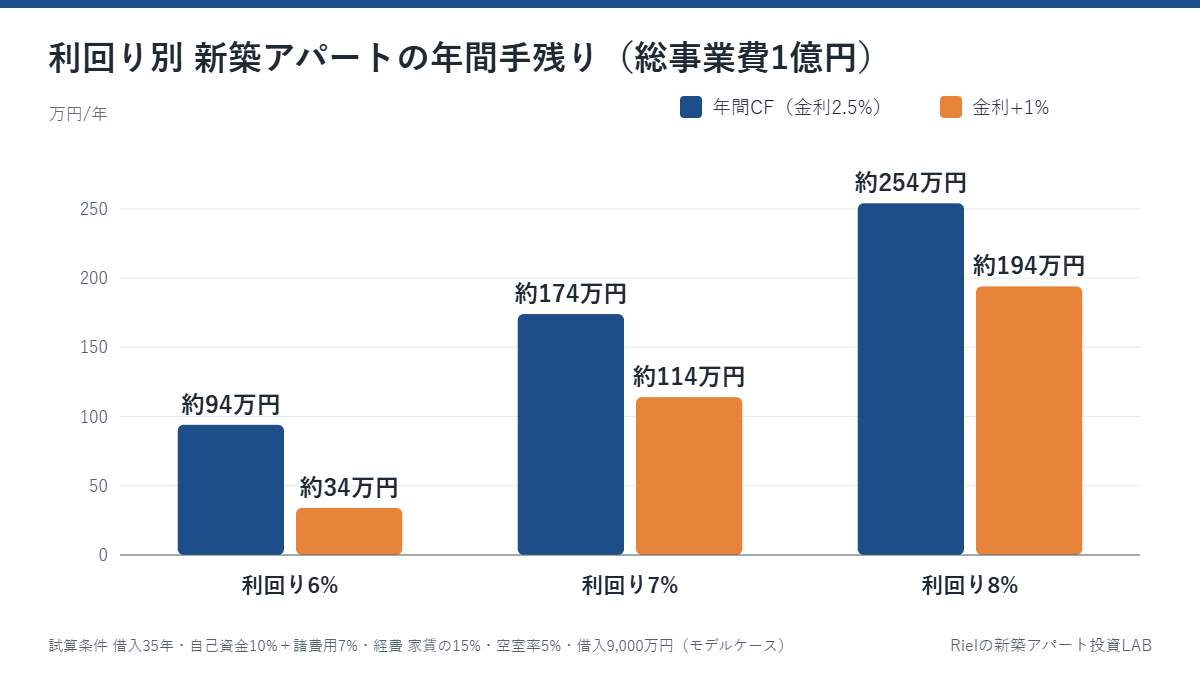
利回り6%の物件は、金利が1%上がると手残りが年間34万円まで減り、少しの空室や修繕で赤字になりかねません。利回り8%の物件なら、金利上昇後も年間190万円以上が残ります。金利が上がる局面では、利回り1ポイントの差が「儲かる」と「儲からない」の分かれ目になります。
RielからのアドバイスRielが首都圏で利回り7%〜にこだわるのは、金利が上がっても手残りが出る計画にするためです。利回りに余裕のある物件は、それだけで経営の安全装置になります。
どれも、買う前の物件選びと計画で避けられるものばかりです。「儲からない」の多くは、アパート経営そのものではなく、条件の悪い物件や甘い計画が原因です。詳しくは新築アパート投資が儲からないと言われる理由と対策でも解説しています。
Rielからのアドバイス5つの条件のうち、あとから変えられないのが「エリア」と「利回り」です。この2つは買う前にしか決められないので、最初に一番時間をかけてください。
| 費用 | 内容 | 目安 |
|---|---|---|
| 初期費用(諸費用) | 登記費用、不動産取得税、融資手数料、火災保険料など | 物件価格の7%前後 |
| 自己資金 | 頭金+諸費用 | 物件価格の1〜2割+諸費用 |
| 運営経費 | 管理委託料、固定資産税、保険料、共用部の電気代、清掃費 | 家賃の15〜20% |
| 修繕費 | 外壁・屋根・設備の更新、退去時の原状回復 | 毎月の積み立てで備える |
新築アパートは、築10年ほどまでは大きな修繕が少なく、手残りを安定させやすいのが利点です。その間に修繕費を積み立てておけば、将来の大きな支出にも慌てずに対応できます。
手残り(キャッシュフロー)は、利回りに余裕があれば初年度からプラスになります。一方、自己資金を家賃収入で回収するには、10〜15年ほどかかるのが一般的です。将来の売却まで含めたトータルの収益で判断するのが確実です。
アパート経営の所得には、所得税・住民税がかかります。ほかにも、固定資産税・都市計画税、取得時の不動産取得税や登録免許税などが必要です。
建物の減価償却費は経費として計上でき、帳簿上の所得を抑える効果があります。青色申告を選べば、最大65万円の特別控除も受けられます。所得が多い方は、法人で所有するかどうかも早めに検討しておくと有利です。詳しくはアパート経営の税金や法人化の判断基準の記事で解説しています。
Rielからのアドバイス減価償却費は、実際にはお金が出ていかない経費です。帳簿上の利益と手元のお金を分けて見ると、税金の計画もぐっと立てやすくなりますよ。
| 向いている人 | 向いていない人 |
|---|---|
| 10年以上の長期で資産を育てたい人 | 短期間で大きく稼ぎたい人 |
| 年収が安定し、自己資金を1〜2割用意できる人 | 手元資金がほとんどない人 |
| 数字で収支を確認するのが苦にならない人 | 利回りの数字だけで判断したい人 |
| 管理会社などと協力して経営できる人 | すべてを人任せにしたい人 |
Rielは首都圏で年間68棟の新築アパートを手がけ、土地の仕入れから設計・施工、融資のアレンジ、管理、売却までを一貫して担う会社です。土地から仕入れて新築することで、仲介や販売の利益を乗せず、首都圏でも利回り7%〜の新築アパートを実現しています。
首都圏の成約事例はRielの成約事例ページに掲載中です。エリアごとの詳しい収支は、東京・埼玉・千葉・神奈川の各ページで解説しています。
国税庁の申告所得税標本調査では、2023年分の不動産所得者の平均所得は547.1万円でした。ただし規模の大きな地主なども含まれるため、実際の手残りは物件の利回りと借入の条件で大きく変わります。
総事業費1億円・利回り7%の新築アパートを金利2.5%・35年で借りた場合、年間の手残りは約174万円の試算です。金利が1%上がると約114万円になります。
利回りの低い物件を大きな借入で買う、空室や修繕費を見込まない、金利上昇を想定しないといった計画の甘さが主な原因です。買う前の物件選びと試算で多くは避けられます。
利回りに余裕があれば、手残りは初年度からプラスになります。自己資金を家賃収入で回収するには、10〜15年ほどかかるのが一般的です。
金利+1%でも手残りが出る計画を組めるかで判断してください。利回り7%〜の物件なら、金利が上がっても手残りを確保しやすくなります。
アパート経営は、数字で計画を組み立てれば、金利が上がる局面でも十分に手残りを出せる事業です。「儲かるかどうか」は運ではなく、どの物件を、どの条件で持つかで決まります。
Rielからのアドバイス「自分の予算でどのくらい手元に残るのか知りたい」といった段階からでも、お気軽にご相談ください。首都圏の具体的な物件と収支でご提案します。
最新の物件情報は、Rielの成約事例・販売物件ページからご覧いただけます。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///