超高利回りアパート投資の秘密
\\\知りたい方はこちら///


超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
「アパート経営は儲からない」。ネットで調べると、こうした声が目に入ってきます。実際、家賃収入のほとんどがローン返済に消え、手元にほとんど残らないオーナーがいるのも事実です。
ただし、儲からない物件には共通点があります。それは買う前の数字で、ほぼ見分けられるということ。この記事では、アパート経営が儲からないと言われる5つの理由を2026年の金利で試算し、儲からない物件をつかまないための対策をまとめました。
アパート経営で実際にどのくらい手元に残るのか、全体像はアパート経営は儲かる?手残りの実態と儲かる条件で解説しています。
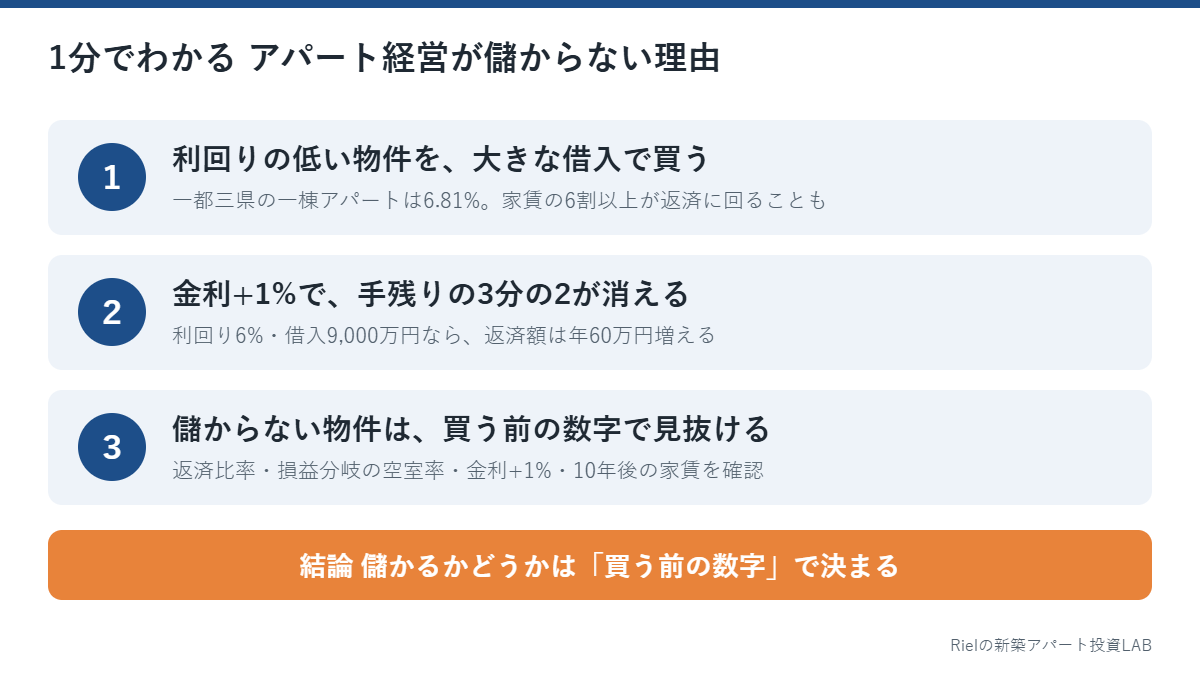
儲からないと言われる理由は、大きく次の5つに整理できます。どれも「物件そのものが悪い」というより、買う前の計画の甘さから生まれるものです。
もっとも大きな理由がこれです。首都圏で売りに出ている一棟アパートの表面利回りは、2026年7〜9月期で一都三県6.81%(健美家)。この水準の物件を9割の借入で買うと、家賃収入の6割以上がローン返済に回ります。
総事業費1億円・借入9,000万円(35年)で、利回り6%と8%の物件の家賃の行き先を比べると、違いは一目瞭然です。
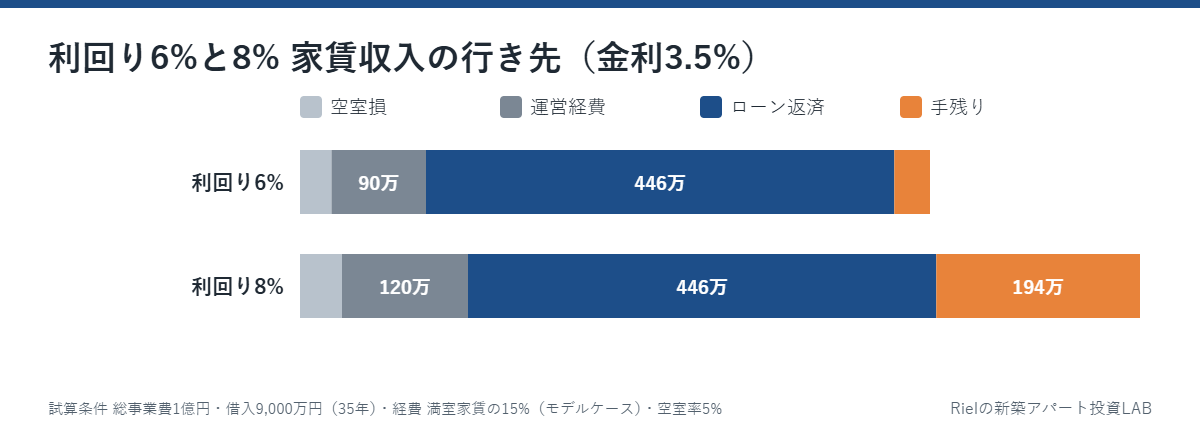
| 項目(金利3.5%の場合) | 利回り6%の物件 | 利回り8%の物件 |
|---|---|---|
| 満室時の家賃収入 | 600万円 | 800万円 |
| 空室損(空室率5%) | ▲30万円 | ▲40万円 |
| 運営経費(家賃の15%) | ▲90万円 | ▲120万円 |
| ローン返済 | ▲446万円 | ▲446万円 |
| 手残り(税引前) | 約34万円 | 約194万円 |
ローン返済の額は同じでも、家賃収入が200万円違うため、手残りには約160万円の差がつきます。利回り6%の物件は、月に換算すると手残りは3万円弱。エアコン1台の交換で、その年の手残りがほとんど消えてしまう水準です。
 Rielからのアドバイス
「儲からない」と感じているオーナーの多くは、実はこのパターンです。物件の良し悪しより先に、利回りと借入のバランスで勝負がついてしまっているんですね。
総務省の住宅・土地統計調査(2023年)では、全国の空き家率は13.84%、賃貸用の空き家は443万戸にのぼります。新築当初は満室でも、数年たつと周辺の築浅物件との競争が始まり、退去のたびに空室期間や家賃の値下げが発生しがちです。
新築時の家賃は「新築だから」という上乗せで決まっていることが多く、数年後には周辺の築浅物件の水準まで下がっていきます。満室・新築家賃のまま30年続く前提で組んだ計画は、どこかで必ず狂ってしまうものです。
新築から10年ほどは大きな修繕が少ないものの、築10〜15年で給湯器やエアコンの交換、15〜20年で外壁塗装や屋根の防水工事が重なります。8戸ほどのアパートでも、外壁と屋根で数百万円かかるのが一般的です。
修繕費を積み立てていないと、その年の手残りが一気にマイナスになります。部位ごとの金額と積立の目安はアパート修繕費の相場と内訳でまとめています。
日本銀行は2026年9月に政策金利を1.25%程度に引き上げ、主要行の短期プライムレートは2.375%になりました。借入9,000万円・35年の場合、金利が2.5%から3.5%に上がると、年間の返済額は約386万円から約446万円へ、60万円増えます。
利回り6%の物件では、この60万円で手残りの3分の2が消える計算です。変動金利で借りている場合、金利の上昇はそのまま手残りの減少になります。
減価償却費を経費にできるため、アパート経営は帳簿上の赤字をつくりやすく、給与所得と損益通算して税金を減らせることがあります。ただし、税金が10万円減っても、手元の現金が毎年30万円ずつ減っていれば、結果はマイナスです。
木造アパートは法定耐用年数が22年と短く、減価償却が終わると帳簿上の利益が急に増え、税負担が重くなる「デッドクロス」も起こります。節税は副産物であり、目的は「手元に現金が残るか」で判断するのが基本です。
儲からない物件かどうかは、「何割空室になったら手残りがゼロになるか」で見ると分かりやすくなります。総事業費1億円・借入9,000万円(35年)・運営経費は満室家賃の15%として、利回りごとに損益分岐の空室率を計算しました。
| 利回り | 返済比率(金利2.5%) | 手残りがゼロになる空室率(金利2.5%) | 手残りがゼロになる空室率(金利3.5%) |
|---|---|---|---|
| 6% | 約64% | 約21% | 約11% |
| 7% | 約55% | 約30% | 約21% |
| 8% | 約48% | 約37% | 約29% |
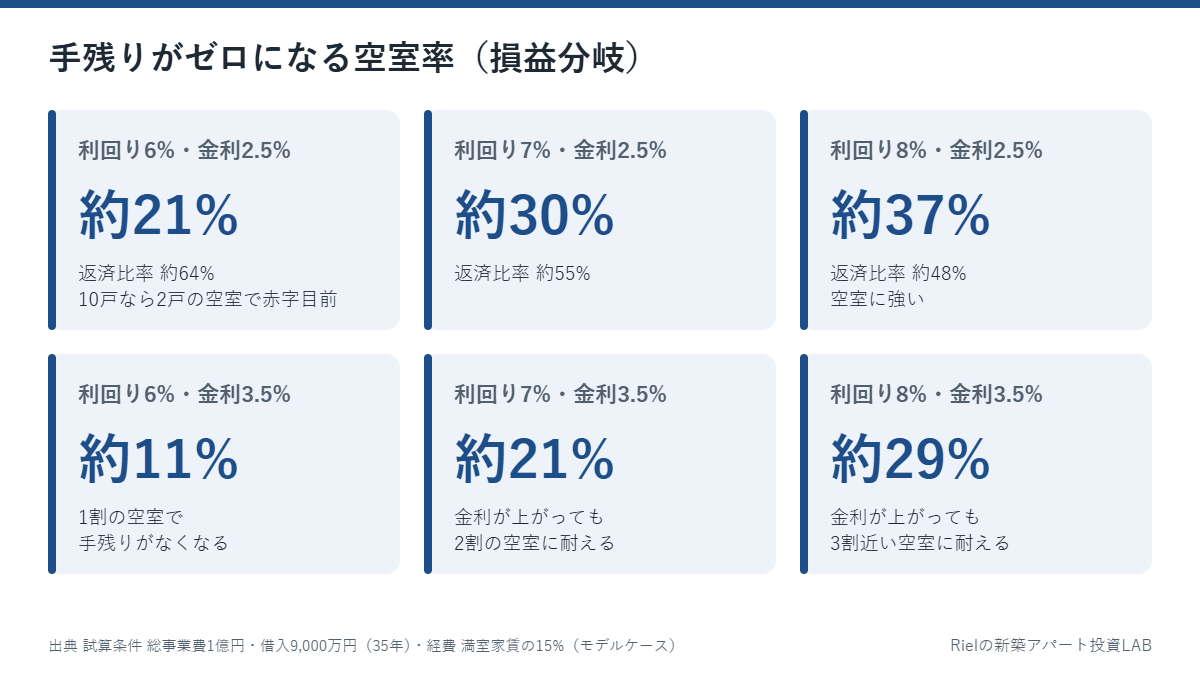
利回り6%の物件は、金利が3.5%になると、空室が1割を超えただけで手残りがなくなります。10戸のアパートなら、1戸空いた時点で赤字の境目です。利回り8%なら、金利が上がっても3割近い空室に耐えられます。
Rielからのアドバイス損益分岐の空室率は、物件の「打たれ強さ」そのものです。返済比率が50%前後に収まる物件なら、多少の空室や金利上昇があっても慌てずに済みますよ。
物件の提案を受けたら、表面利回りだけでなく、次の4つの数字を必ず確認してください。どれか1つでも基準を外れていたら、儲からない物件の可能性があります。
| 確認する数字 | 目安 | 外れるとどうなるか |
|---|---|---|
| 返済比率(返済額÷満室家賃) | 50%前後まで | 少しの空室で手残りがなくなる |
| 損益分岐の空室率 | 20%以上 | 退去が重なると赤字になる |
| 金利+1%での手残り | プラスを維持 | 金利上昇で手残りが消える |
| 10年後の家賃で見た手残り | プラスを維持 | 新築プレミアムが切れると苦しくなる |
特に見落としやすいのが4つ目です。提案書の収支は新築時の家賃で計算されていることが多いため、家賃を5〜10%下げて試算し直してみてください。それでも手残りが出るなら、計画に無理はありません。
Rielからのアドバイス提案書の数字は「いちばん条件のよいケース」で作られていることが少なくありません。家賃を下げ、金利を上げた条件で試算し直すだけで、儲からない物件の多くはふるい落とせます。
新築なのに満室にならない、家賃を下げても決まらない。そんな物件には、次のような共通点があります。
どれも、建てる前や買う前に確かめられることばかり。逆に言えば、建ててからでは直しにくいポイントでもあります。
もっとも効く対策は、仕入れの段階で利回りを確保することです。売りに出ている物件を買うのではなく、土地から仕入れて新築すれば、仲介や販売の利益が乗らない分、首都圏でも利回り7%〜を狙えます。しくみは土地から新築アパートの始め方で詳しく紹介中です。
駅徒歩10分以内、人口の流入が続く首都圏の通勤圏を優先します。間取りはターゲットに合わせ、単身者向けなら20㎡以上の1Kに、インターネット無料や宅配ボックスなど選ばれる設備をそろえるのが基本です。逆に、家賃に反映できない高価な設備は利回りを下げるだけです。
自己資金を1〜2割入れて返済比率を抑え、金利+1%でも手残りが出る計画にします。修繕費は家賃収入の5〜10%を毎月積み立て、築10年以降の支出に備えます。
保有中の手残りだけでなく、将来いくらで売れるかまで含めて計画しておくと、判断がぶれません。満室での運営実績や修繕記録を残しておくことが、売却価格を支えます。
Rielからのアドバイス対策の中で、あとから変えられないのは「立地」と「利回り」の2つです。ここだけは、買う前に一番時間をかけてほしいポイントです。
Rielは首都圏で年間68棟の新築アパートを手がけ、土地の仕入れから設計・施工、融資のアレンジ、管理、売却までを一貫して担っています。土地から仕入れて新築することで、首都圏でも利回り7%〜の新築アパートを実現してきました。
ご提案の際には、満室時の数字だけでなく、空室率の上昇や金利+1%を織り込んだ収支もあわせてお示ししています。首都圏の成約事例はRielの成約事例ページに掲載中です。
物件しだいです。利回りが低く借入の大きい物件は手残りがほとんど出ませんが、利回りに余裕があり返済比率が50%前後の物件なら、金利が上がっても手残りを確保できます。
売りに出ている新築アパートは、建築会社や販売会社の利益が乗るぶん利回りが低くなりがちです。土地から仕入れて新築すれば、首都圏でも利回り7%〜を狙えます。
空室の不安は減りますが、保証賃料は2年ごとなどに見直されることが多く、減額されると手残りが減ります。サブリースの有無にかかわらず、保証賃料が下がっても成り立つ計画かを確認してください。
まずは返済比率と損益分岐の空室率を確認し、家賃設定・管理会社・借入条件の見直しを検討します。改善が難しい場合は、売却して条件のよい物件に組み替える選択肢もあります。
返済比率、損益分岐の空室率、金利+1%での手残り、10年後の家賃で見た手残りの4つが目安です。提案書の収支を、家賃を下げ金利を上げた条件で試算し直すと見えてきます。
アパート経営が儲からないと言われるのは、多くの場合、条件の悪い物件を、甘い計画で買ってしまうからです。数字で確かめてから買えば、金利が上がる局面でも手残りの出るアパート経営は十分につくれます。
Rielからのアドバイス「この提案書の数字は大丈夫?」といったご相談も歓迎です。空室や金利上昇を織り込んだ試算で、一緒に確認させてください。
最新の物件情報は、Rielの成約事例・販売物件ページからご覧いただけます。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///