超高利回りアパート投資の秘密
\\\知りたい方はこちら///


超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
一棟アパート投資に興味はあるけれど、区分マンションと何が違うのか、自分に向いているのか判断がつかない。そんな方は少なくありません。結論から言うと、一棟アパート投資は「土地と建物を丸ごと持ち、経営として収益を伸ばしたい人」に向いた投資です。
2026年は金利の上昇と物件価格の高止まりが重なり、一棟アパート投資の選び方で結果の差が大きく開く局面に入りました。この記事では、最新の利回りデータと首都圏の成約事例をもとに、一棟アパート投資の仕組み、区分投資との違い、向いている人と失敗パターンを整理します。
具体的な始め方の手順は初心者の一棟アパート投資の始め方で詳しく解説しています。旧記事「一棟アパート投資が選ばれる理由」の内容もこのページに統合しました。
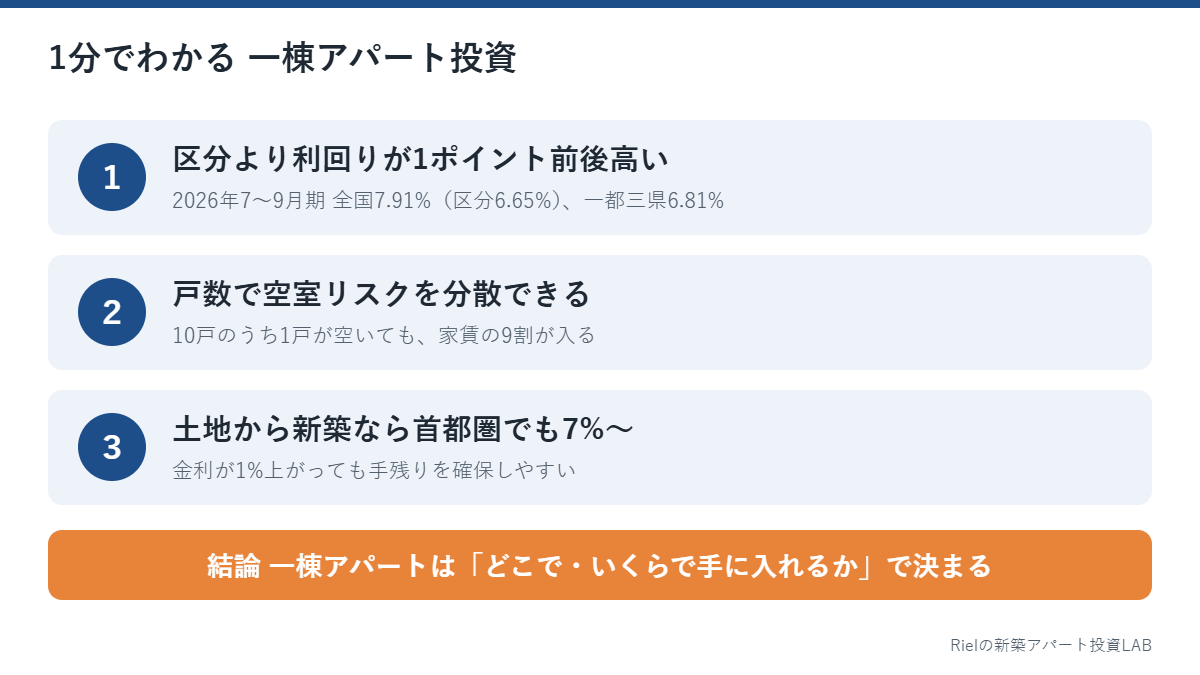
一棟アパート投資は、木造や軽量鉄骨のアパートを土地ごと一棟まるごと所有し、全室の家賃収入を得る投資です。区分マンション投資がマンションの1室だけを持つのに対し、一棟投資は建物全体の経営を自分で決められます。
| 比較項目 | 一棟アパート | 区分マンション | 一棟マンション(RC造) |
|---|---|---|---|
| 投資額の目安 | 1億円前後 | 数千万円 | 数億円〜 |
| 表面利回り(全国、2026年7〜9月期) | 7.91% | 6.65% | 7.44% |
| 表面利回り(一都三県) | 6.81% | 6.04% | 6.15% |
| 空室リスク | 戸数で分散できる | 1室の空室で収入ゼロ | 戸数で分散できる |
| 経営の自由度 | 高い(家賃・修繕・管理を自分で決める) | 低い(管理組合の方針に従う) | 高い |
| 土地の資産価値 | 土地を丸ごと持てる | 持分はわずか | 土地を丸ごと持てる |
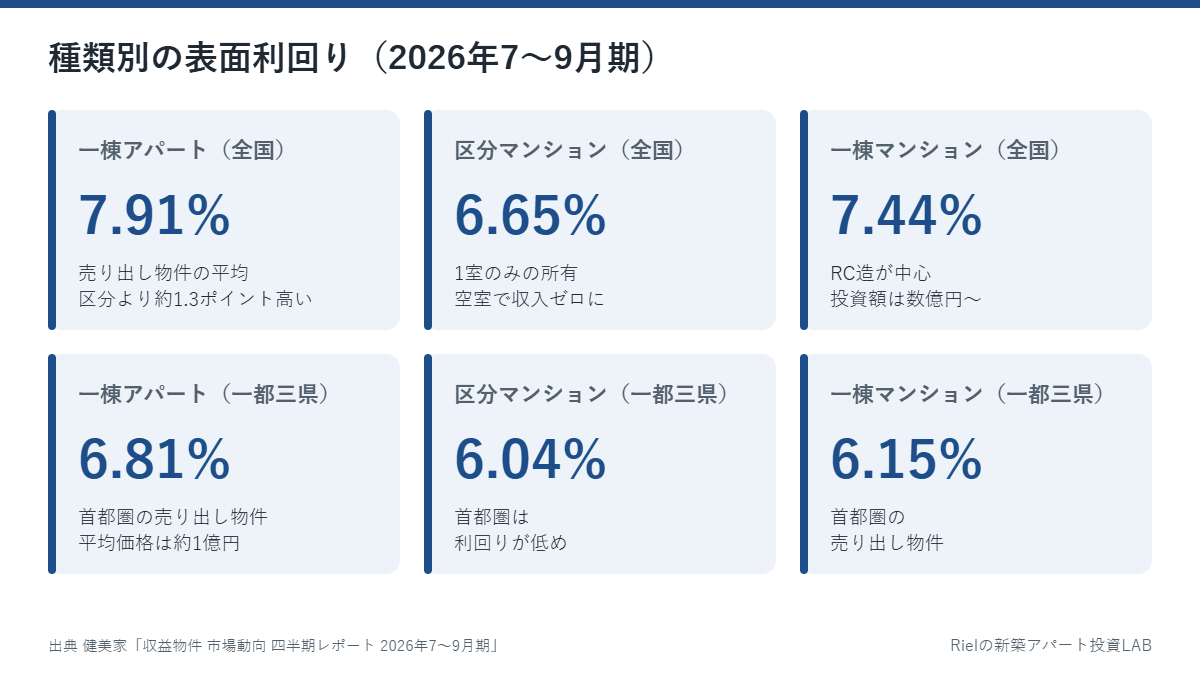
健美家の2026年7〜9月期のデータでは、一棟アパートの表面利回りは全国7.91%、一都三県6.81%で、区分マンションを1ポイント前後上回っています。投資額は大きくなりますが、利回りと経営の自由度の高さが一棟投資の魅力です。
収益の柱は毎月の家賃収入です。そこから管理費や固定資産税などの経費、ローン返済を差し引いた残りが手残り(キャッシュフロー)になります。将来売却するときの売却益も、トータルの収益の一部です。
一棟投資では、家賃の設定や設備の入れ替え、管理会社の選び方まで自分で決められます。運営を工夫するほど収益を伸ばせるのが、区分投資にはない一棟投資ならではの特徴です。
 Rielからのアドバイス
区分マンションは手軽ですが、1室が空くと家賃収入がゼロになります。一棟アパートなら10戸のうち1戸が空いても9割の家賃が入る、空室に強い収入構造です。
一棟アパート投資には、大きく分けて「中古を買う」「新築の建売を買う」「土地から仕入れて新築する」の3つの方法があります。それぞれの特徴は次のとおりです。
| 方法 | 利回りの傾向 | 融資期間 | 修繕リスク | 向いている人 |
|---|---|---|---|---|
| 中古一棟アパート | 表面は高めに見えやすい | 残りの耐用年数が基準で短くなりがち | 購入直後から発生しやすい | 物件の目利きと修繕の判断ができる人 |
| 新築の建売アパート | 業者の利益が乗る分、やや低め | 長く組みやすい | 当面は小さい | 手間をかけずに新築を持ちたい人 |
| 土地から新築 | 仲介・販売の利益が乗らず高くしやすい | 劣化対策等級3なら長期も可能 | 当面は小さい | 利回りと企画の自由度を両立したい人 |
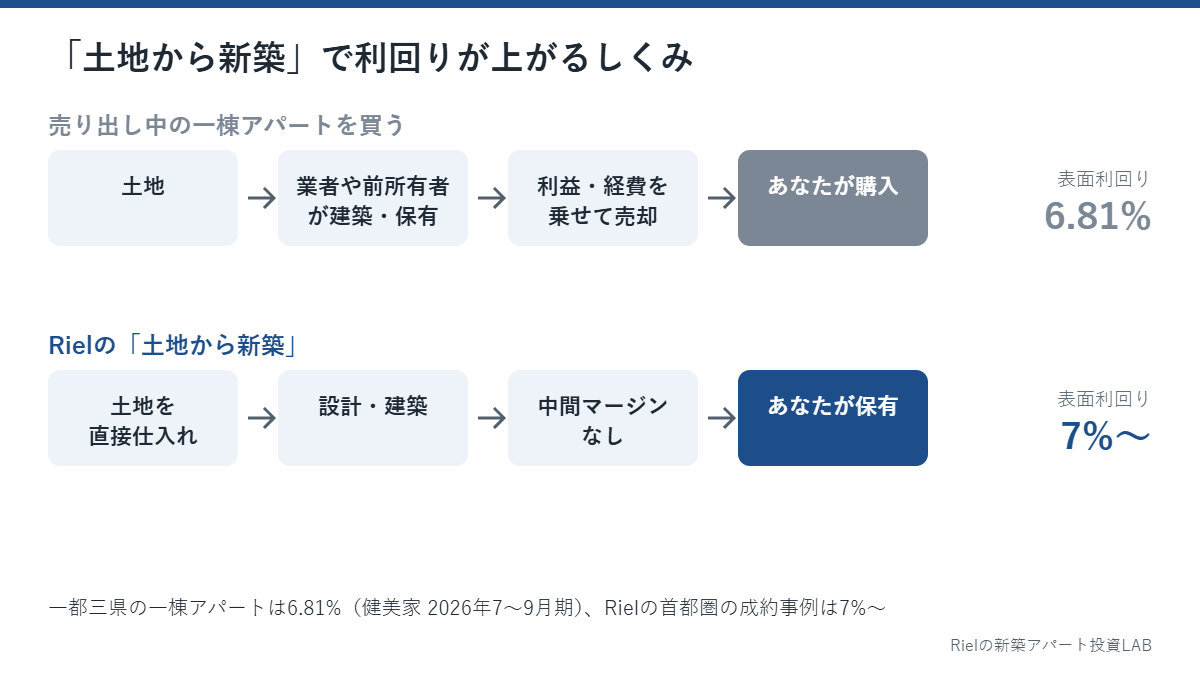
Rielの成約事例では、土地から仕入れて新築することで、首都圏でも表面利回り7%〜を実現しています。売りに出ている一棟アパートの一都三県の平均(6.81%)を上回る水準を、新築で狙えるのが土地から新築の強みです。
Rielの成約事例(船橋市芝山、利回り8.04%)と、一都三県で売りに出ている一棟アパートの平均的な条件(利回り6.81%)を、同じ条件で比べました。条件は借入金利2.5%、期間35年、自己資金は物件価格の10%+諸費用7%、運営経費は家賃の15%、空室率5%です。
| 項目 | 土地から新築(船橋市芝山) | 売り出し中の平均的な物件 |
|---|---|---|
| 物件価格 | 1億3,880万円 | 1億232万円 |
| 表面利回り | 8.04% | 6.81% |
| 年間返済額 | 約536万円 | 約395万円 |
| 年間キャッシュフロー | 約357万円 | 約162万円 |
| 金利が1%上がった場合のCF | 約273万円 | 約101万円 |
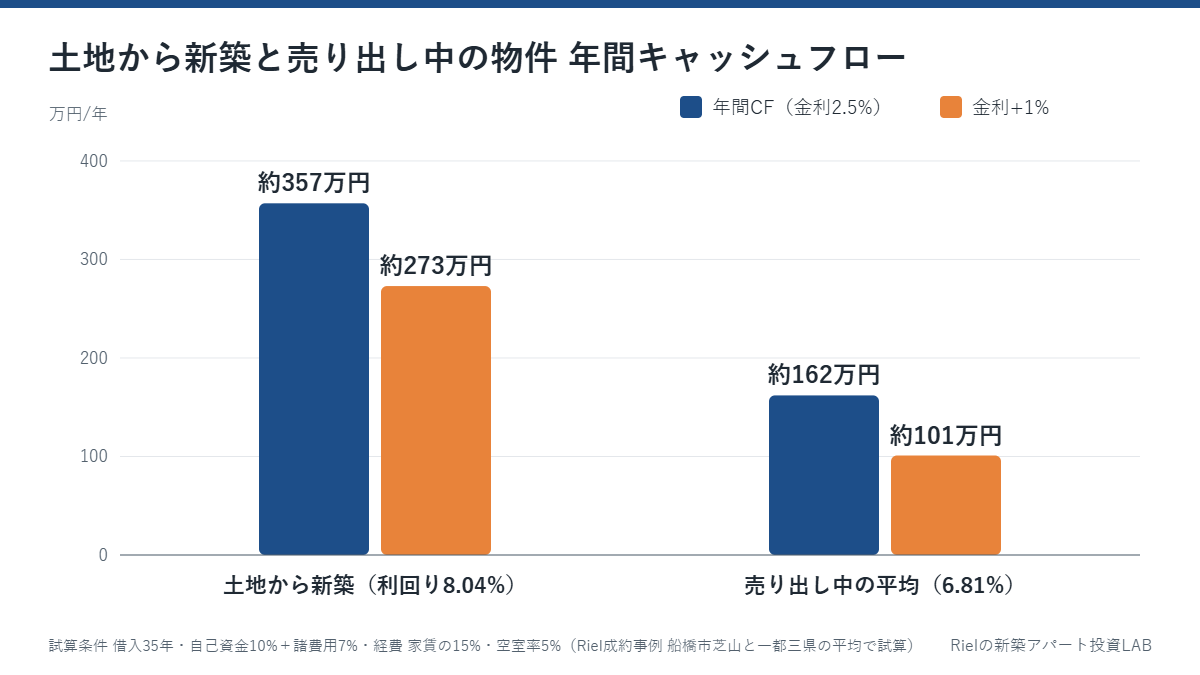
中古物件は実際には融資期間が短くなりやすいため、手残りの差はこの試算よりさらに開く可能性があります。利回りが1ポイント違うだけで、金利上昇への強さが大きく変わる。これがこの試算の結論です。
Rielからのアドバイス一棟アパート投資の成否は、物件を「どこで」「いくらで」手に入れるかで大半が決まります。売りに出ている物件を待つより、土地から仕入れて利回りをつくるほうが、今の市場では有利になりやすいですよ。
| リスク | 内容 | 備え方 |
|---|---|---|
| 空室・家賃下落 | 立地や設備の競争力が落ちると入居が決まりにくくなる | 需要の厚いエリアを選び、ターゲットに合った間取りで企画する |
| 金利上昇 | 変動金利だと返済額が増える | 金利+1%でも手残りが出る計画にし、期間固定型も検討する |
| 修繕費 | 築年数とともに外壁や設備の更新費がかかる | 新築時から長期修繕計画を立て、毎月積み立てる |
| 災害 | 地震・水害で建物が損傷する | ハザードマップで立地を確認し、火災保険・地震保険に加入する |
節税効果だけを目的に始めるのはおすすめしません。減価償却で帳簿上の赤字をつくれても、手元の現金が減っていては本末転倒です。まずは「手残りが出るか」を基準に判断してください。
| 向いている人 | 向いていない人 |
|---|---|
| 10年以上の長期で資産を育てたい人 | 短期間で売買益を狙いたい人 |
| 年収が安定し、自己資金を1〜2割用意できる人 | 手元資金がほとんどない人 |
| 数字で収支を確認するのが苦にならない人 | 利回りの数字だけで判断したい人 |
| 管理会社などのパートナーと協力して経営できる人 | すべてを人任せにしたい人 |
会社員でも、年収が安定していれば金融機関の評価を得やすく、一棟アパート投資を始めている方は少なくありません。大切なのは、投資ではなく「経営」として向き合う姿勢です。
Rielからのアドバイス「自分に向いているか不安」という方ほど、最初に数字を一緒に確認してみてください。年収と自己資金がわかれば、無理のない物件の規模はかなり具体的に見えてきます。
どの失敗も、購入前に数字と立地を確認すれば防げるものばかりです。特に、金利上昇と空室増加を織り込んだ試算は必ず出してもらいましょう。
Rielからのアドバイス失敗の多くは「買う前の確認不足」が出発点です。Rielでは、悲観的な条件も含めた収支シミュレーションを用意したうえでご提案しています。
物件選びから購入までの具体的な手順は、初心者の一棟アパート投資の始め方で8つのステップに分けて解説しています。
一棟アパート投資では、物件価格の多くを融資で賄うのが一般的です。金融機関は、物件の担保評価と、借りる人の年収や資産をあわせて審査します。自己資金は物件価格の1〜2割に、諸費用(7%前後)を加えた額が目安です。
日本銀行は2026年9月に政策金利を1.25%程度に引き上げ、主要行の短期プライムレートは2.375%になりました。融資の条件が厳しくなる可能性もあるため、金利が上がっても返済が続けられるかを最初に確認しておくと安心です。木造でも劣化対策等級3を取得した新築なら、長期の融資を組みやすくなります。
木造アパートの法定耐用年数は22年です。中古物件は残りの耐用年数を基準に融資期間が決まることが多く、築15年の木造なら10年前後しか組めないケースもあります。返済期間が短いと毎年の返済額が増え、手残りは小さくなる一方です。
新築なら耐用年数をまるごと使えるうえ、劣化対策等級3を取得すれば30年を超える融資を受けられる金融機関も。融資期間の長さは、そのまま毎月の手残りの差になって表れるのです。
一棟アパートは、保有し続けるか、売却するか、建て替えるかを選べるのも強みです。売却を考えるなら、満室での運営実績や修繕記録をきちんと残しておくと、買い手の評価が上がりやすくなります。購入の段階で「何年後にどうするか」を一度描いておくと、融資期間や修繕計画も決めやすくなるはずです。
Rielは首都圏で年間68棟の新築アパートを手がけ、土地の仕入れから設計・施工、融資のアレンジ、管理、売却までを一貫して担っています。その経験から見えた成功のコツは、次の3つです。
首都圏の成約事例はRielの成約事例ページに掲載中です。
利回りと経営の自由度を重視するなら一棟アパート、少額で始めたいなら区分マンションが向いています。2026年7〜9月期の表面利回りは、一棟アパートが全国7.91%、区分マンションが6.65%でした(健美家)。
物件価格の1〜2割に、諸費用(7%前後)を加えた額が目安です。1億円の物件なら、1,700万〜2,700万円ほどを見込んでおくと安心です。
できます。年収が安定している会社員は金融機関の評価を得やすく、管理会社に運営を任せながら本業と両立している方も多くいます。
手残りの安定を重視するなら新築がおすすめです。中古は表面利回りが高く見えても、融資期間が短く修繕費がかさむため、手残りが小さくなりがちです。土地から仕入れて新築すれば、利回りも確保しやすくなります。
金利+1%でも手残りが出る計画を組めるかどうかで判断してください。利回りに余裕のある物件なら、金利上昇の影響を吸収しやすくなります。
一棟アパート投資は、物件の選び方と仕入れ方で結果が大きく変わる投資です。金利が上がる2026年こそ、利回りに余裕を持てる方法を選ぶことが、長く安定した経営への近道になります。
Rielからのアドバイス「自分の年収と自己資金で、どのくらいの一棟アパートが持てるか」といった段階からでも、お気軽にご相談ください。首都圏の具体的な物件と収支でご提案します。
最新の物件情報は、Rielの成約事例・販売物件ページからご覧いただけます。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///