超高利回りアパート投資の秘密
\\\知りたい方はこちら///

超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
「一棟アパート投資に興味はあるけれど、何から始めればいいのか分からない」「金利が上がっている今、本当に始めて大丈夫?」。そんな疑問を持つ方に向けて、この記事では一棟アパート投資の始め方を、準備から購入、運営、出口までの順番で解説します。
一棟アパート投資は、資産形成のスピードを大きく上げられる一方で、「経営」としての判断が成果を左右する投資です。土地から新築アパートを企画・運営し、年間68棟の販売実績を持つ㈱Rielが、収益の仕組み・融資・空室対策まで、2026年の金利環境を踏まえて具体的な数字でお伝えします。
この記事で分かること
一棟アパート投資とは、土地と建物をまるごと所有し、複数の入居者から家賃を受け取る不動産投資です。区分マンションが「部屋を1つ買う」のに対し、一棟投資は「賃貸事業そのものを持つ」イメージに近いと考えてください。
| 投資タイプ | メリット | デメリット | 向いている人 |
|---|---|---|---|
| 一棟アパート | 資産拡大が早い・空室リスクを戸数で分散できる | 投資額が大きい・経営判断が必要 | 資産を億単位に育てたい人 |
| 区分マンション | 少額で始めやすい・立地が良い | 利回りが低め・空室で収入ゼロ | 自己資金が少なく慎重な人 |
| 戸建賃貸 | 入居期間が長い・売却の選択肢が多い | 規模を広げにくい・融資が付きにくい | DIYが得意な人 |
10戸のアパートなら、1戸が空いても収入の9割は維持できます。毎月のキャッシュフローを安定させながら資産規模を広げたい人に、一棟投資は向いています。自分に向いているかをもっと詳しく判断したい方は、次の記事も参考にしてください。

収益の柱は毎月の家賃ですが、それだけではありません。礼金、更新料、駐車場代、自動販売機の設置料といった付帯収入も見逃せません。関東では2年ごとの更新時に家賃1か月分程度の更新料を受け取るのが一般的で、修繕費の原資になります。家賃に付帯収入を加えた「総収益」で事業計画を立てると、シミュレーションの精度が上がります。
ただし、元金の返済は経費になりません。帳簿上は黒字なのに手元の現金が減っていく「デッドクロス」には注意が必要です。節税はあくまで副産物。家賃収入だけで利益が出るかを判断の軸にしてください。
 Rielからのアドバイス
一棟アパート投資は「投資」と呼ばれますが、実態は賃貸業というビジネスです。買って放っておくのではなく、入居者に快適な住まいを提供するサービス業だと捉えるオーナー様ほど、長く高い収益を上げ続けています。
一棟アパート投資は、思いつきで物件を買うのではなく、準備と計画で失敗の確率を下げていくプロジェクトです。物件探しより先に「目的」と「借りられる額」を固めるのが最大のポイントです。
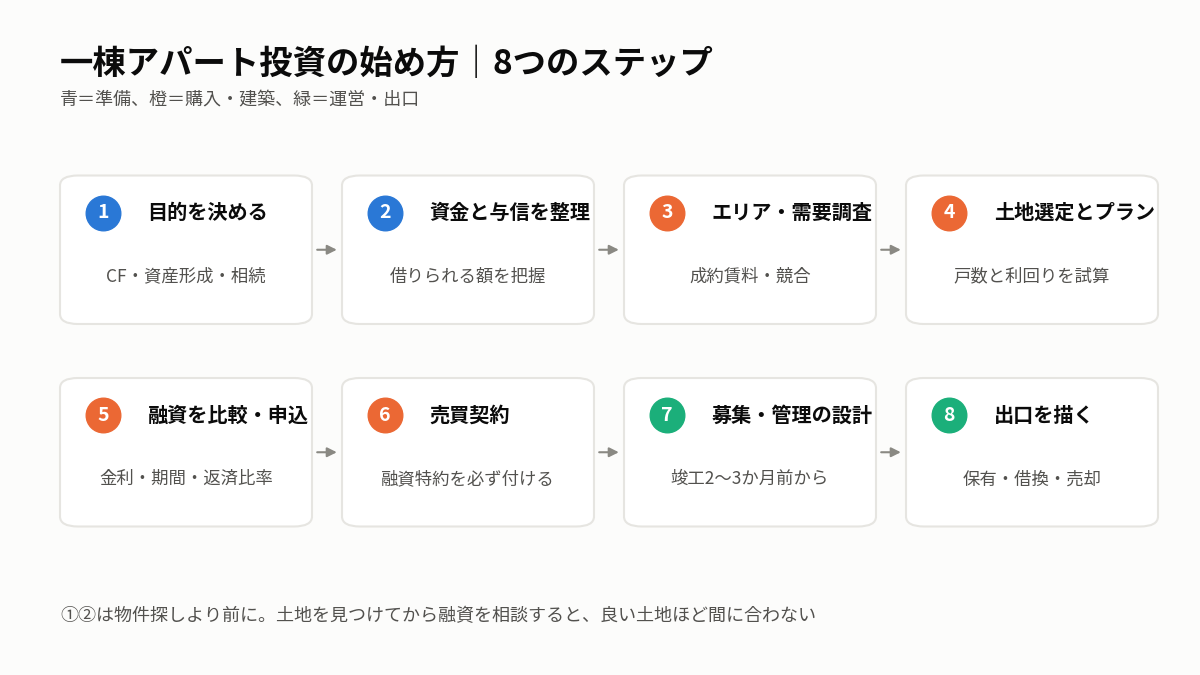
まず「なぜ投資するのか」を言葉にします。今の生活を豊かにする毎月の現金が欲しいのか、将来に向けて資産規模を広げたいのか、相続対策なのか。目的によって狙うエリア、新築か中古か、木造かRC造か、融資の組み方までまったく変わります。ゴールが曖昧なまま物件を探し始めると、判断の軸がぶれる原因になります。
次に、自分が「いくらまで買えるか」を銀行の目線で把握します。銀行は年収・勤務先・勤続年数と、預貯金などの保有資産を見て融資額を決めます。一般的には総事業費の1〜2割の自己資金と、別枠で諸費用・運転資金が必要です。手元の現金をすべて使い切らないことが前提です。
候補エリアでは、駅からの距離、単身者とファミリーの比率、周辺の家賃相場、そして競合物件の空室状況を確認します。募集中の家賃ではなく、実際に決まった「成約賃料」を地元の仲介会社に聞くのがコツです。将来の人口推計や再開発計画もあわせて確認し、10年後も需要が続くエリアかを見極めます。
土地から新築する場合、その土地に何戸入るかが勝負です。用途地域や建ぺい率・容積率で建てられるボリュームが決まり、変形地でもプラン次第で高収益になることもあれば、整形地でも規制で戸数が入らないこともあります。建築費と想定家賃のバランスを見ながら、最も利回りが高くなる間取りを組むのが、専門家の腕の見せどころです。
事業計画をもとに、複数の金融機関に融資を打診します。キャッシュフローを重視するなら、金利が多少高くても期間を長く取るのが有効です。2026年は日銀が9月に政策金利を1.25%へ引き上げ、変動金利も上昇傾向にあります。返済比率は50%以下を目安に、金利が1%上がっても60%を超えない計画にしておくと安心です。
| 金融機関 | 金利の傾向 | 融資期間の目安 | 特徴 |
|---|---|---|---|
| メガバンク | 低め | 最長30〜35年 | 属性・資産背景を重視し審査は厳格 |
| 地方銀行 | 標準的 | 20〜30年 | 営業エリア内の案件に前向き |
| 信用金庫 | やや高め | 15〜25年 | 小規模案件にも柔軟に対応しやすい |
| 日本政策金融公庫 | 固定金利中心 | 原則20年以内 | 事業の将来性を重視 |
同じ事業計画でも、金融機関によって金利・期間・融資額は大きく変わります。最低でも2〜3行に同じ資料を持ち込み、条件を並べて比べてください。
土地と融資の見通しが立ったら売買契約です。最も大切なのは「融資特約」。本審査で融資が否決されたとき、違約金なしで契約を白紙に戻せる条項です。重要事項説明書には法令上の制限やインフラの状況が書かれているので、不明点は必ず質問し、納得してから署名してください。
入居者募集は、建物が完成する前からすでに勝負が始まっています。敷金・礼金、フリーレントの有無、仲介会社への広告料(AD)を戦略的に決め、客付けに強い管理会社を選ぶのが基本。竣工の2〜3か月前から先行募集を始めれば、完成と同時に満室という形も十分に狙えます。
購入の前から「終わり方」を決めておきます。持ち続けて家賃を得るのか、減価償却が進んだタイミングで売却するのか、途中で条件の良いローンに借り換えるのか。5年、10年の節目でシミュレーションを更新し、いつでも売れる状態を保っておくのが理想の出口戦略です。
 Rielからのアドバイス
「良い土地が見つかってから銀行に行く」のでは間に合わないことが多いんです。人気エリアの土地はスピード勝負。事前審査を通しておけば、いざというときに即決できる「買える投資家」になれます。
数字で全体像をつかむために、自己資金500万円で総額6,000万円の土地から新築アパートを建てるケースを試算しました。金利は2026年の水準に合わせて2.5%で計算しています。
| 項目 | 金額・条件 |
|---|---|
| 総事業費 | 6,000万円(土地+建物) |
| 自己資金 | 500万円+諸費用(約360万円) |
| 借入額 | 5,500万円 |
| 金利・期間 | 2.5%・30年(元利均等) |
| 年間家賃収入 | 420万円(表面利回り7%) |
| 運営経費 | 84万円(家賃の20%) |
| 年間返済額 | 約261万円(返済比率 約62%) |
| 税引前の手残り | 約75万円/年 |
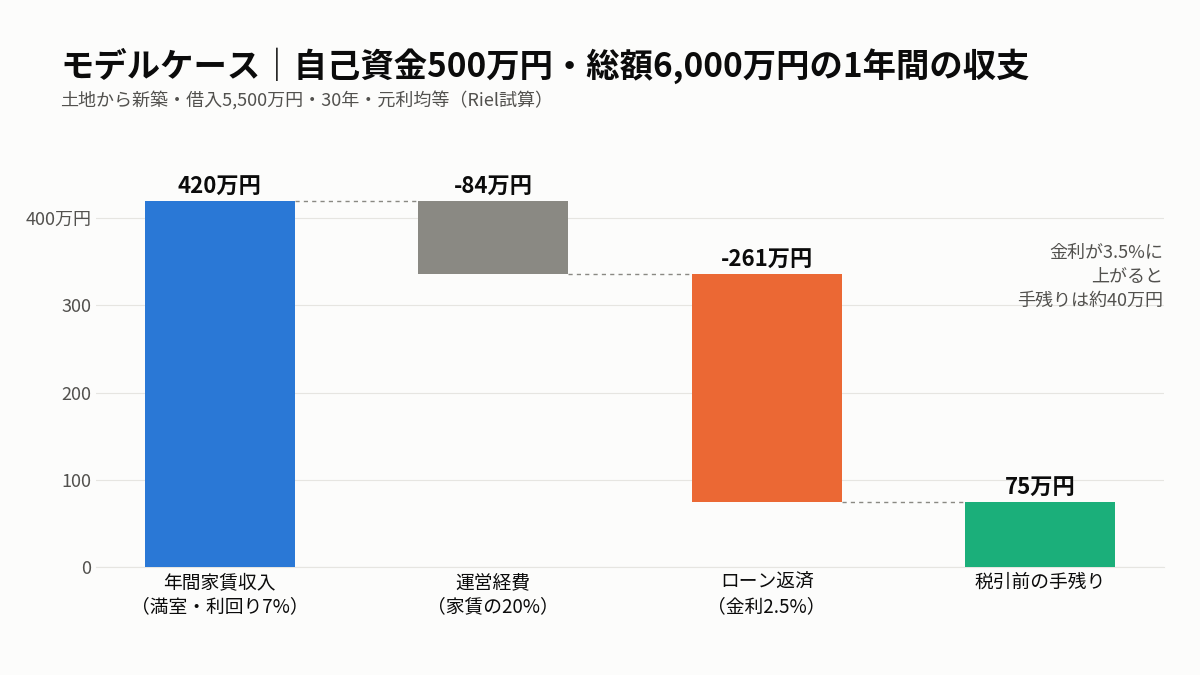
金利が3.5%に上がると年間返済額は約296万円になり、手残りは約40万円まで減ります。自己資金が少ないプランほど、金利上昇の影響をまともに受けるということです。数年前によく見られた「金利1.5%」の試算は、今は通用しないと考えてください。
このケースの返済比率は約62%で、目安の50%を上回っています。自己資金を総事業費の2割(1,200万円)まで増やせば、返済比率は約54%まで下がる計算です。始める時期を少し遅らせてでも自己資金を厚くするほうが、結果的に安全なケースもあります。
自己資金500万円で無理に大きな物件を狙うのは危険です。総額5,000万〜6,000万円程度の木造アパートから始め、融資期間を30年以上に設定して返済を抑えるのが基本です。金利上昇に備えて、手残りのうち毎年一定額は使わずに積み上げるようにしてください。小さくても確実に黒字の実績をつくり、資金を貯めて2棟目へ進むのが堅実なルートです。
年収が高くすでに所得税率が高い方は、最初から資産管理法人で購入するメリットが大きくなります。夫婦ともに収入がある場合は、共同名義や夫婦で法人の役員になる方法もあります。ただし法人には設立費用や毎年の維持コストがかかるため、2棟目以降の計画も含めて税理士とシミュレーションしてから判断するのが確実です。

広告の表面利回りだけで判断すると、手元に現金が残らない「見かけだけの高利回り物件」をつかみかねません。同じ物件でも、どの指標で見るかで数字は大きく変わります。
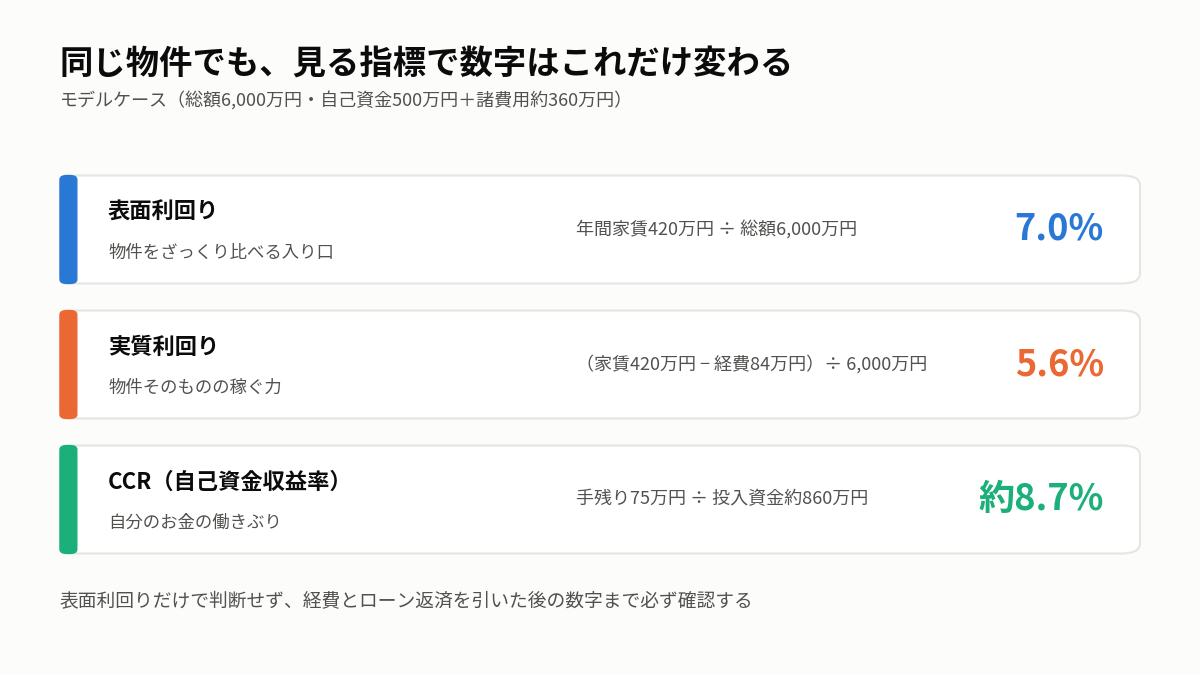
表面利回りは年間家賃を物件価格で割っただけの数字で、経費は含みません。実質利回りは、管理費・固定資産税・修繕積立などの運営経費を引いた純収益(NOI)で計算します。表面10%の中古物件でも、経費率が高ければ実質は4%台ということもあります。購入判断は必ず実質利回りで行ってください。
物件そのものの稼ぐ力を示すのがFCR(総収益率=実質利回り)、投じた自己資金の効率を示すのがCCR(自己資金収益率)です。FCRが借入金利を上回っていれば(イールドギャップがプラス)、借入を使うほど自己資金の効率は上がります。
ただし金利が上がるとこの差は縮みます。モデルケースではFCR5.6%に対して金利2.5%で、差は約3.1%。金利が上がってもイールドギャップが2%前後残るかを、購入前に確認しておくと安心です。
目標利回りに絶対の正解はなく、エリアや構造のリスクで変わります。健美家の2026年6月期のデータでは、一棟アパートの全国平均表面利回りは7.94%(中古が中心)でした。Rielが手がける土地から新築アパートでは、関東エリアで表面利回り7%〜を目安に、金利上昇を織り込んでも返済後の手残りが出る水準でプランを組んでいます。
 Rielからのアドバイス
指標は大切ですが、机の上の計算だけで満足しないでください。Rielでは、金利の上昇や空室をあえて厳しめに入れた「ワーストシナリオ」もお見せしています。最悪のケースでも破綻しないことが、何よりの安心材料です。
始める方が最も迷うのが、新築にするか中古にするかです。正解は目的と経験値によって変わります。
| 比較項目 | 新築アパート | 中古アパート |
|---|---|---|
| 物件価格 | 高い(建築費は上昇傾向) | 安い |
| 利回り | 土地から新築なら7%〜も狙える | 全国平均7.94%(健美家・2026年6月期) |
| 融資期間 | 長く組みやすい | 残りの耐用年数で短くなりがち |
| 入居付け | 非常に有利 | リフォームや工夫が必要 |
| 修繕リスク | 当面ほぼない | 突発的な故障・大規模修繕あり |
| 向いている人 | 長期安定・初心者 | 目利きに自信がある人 |
中古は利回りが高く見えますが、修繕費を引くと新築と変わらないケースも珍しくありません。築古の木造は減価償却期間が短く(耐用年数を過ぎた木造は4年)、節税効果が大きい反面、隠れた不具合のリスクもあります。初めての1棟は、収支の予測がしやすい新築から入るのが安全策です。
投資である以上、リスクはゼロにはなりません。ただ、アパート投資のリスクの多くは予測でき、事前に手を打てば「管理できるもの」に変えられます。
| リスク | 主な対策 |
|---|---|
| 空室・賃料下落 | 成約賃料ベースの需要調査、ターゲットに合った設備(ネット無料・宅配ボックスなど) |
| 金利上昇 | 返済比率50%以下、金利+1〜2%の試算、繰り上げ返済用の資金を確保 |
| 老朽化・修繕 | 家賃の5%程度を最初から積み立て、長期修繕計画を立てる |
| 流動性(売れない) | 次の買い手が融資を受けやすい物件を選び、5年・10年ごとに売却価格を試算 |
2026年に特に意識したいのが金利上昇です。収支の安全度を見るには、返済比率に加えてDSCR(純収益がローン返済額の何倍か)が1.2〜1.3倍以上あるかも確認しておくと、金融機関と同じ目線で計画を評価できます。
感覚や直感ではなく、次のチェックリストで冷静に物件を見てください。1つでも致命的な問題があれば、見送る判断も大切です。
チェックリストは最低限の基準です。最後は必ず現地を歩き、昼と夜の雰囲気、ゴミ出しのマナー、騒音など、図面やネットでは分からない情報を自分の目で確かめるのが、外れ物件を避ける一番のコツです。
アパート投資は買ってからが本番です。管理会社に任せきりにせず、要所でオーナーが判断に関わることで、入居率と手残りは大きく変わります。
最初の満室までのスピードが、その後の収支を左右します。募集写真はプロに依頼し、明るく広く見える写真を用意してください。繁忙期を逃した場合は、フリーレントを1か月付けてお得感を出すのも有効です。広告料(AD)を惜しまず、仲介会社が優先して紹介したくなる条件にすると、早期満室に近づきます。
長く住んでもらうことが、最大のコスト削減です。共用部の清掃状態を定期的に確認し、電球切れやゴミの散乱にはすぐ対応します。宅配ボックスの増設や防犯カメラの設置など、小さな投資で満足度を上げ、退去を防いでください。
退去が出たら、すぐに原状回復と募集を始めます。募集開始から14日たっても内見が入らなければ、家賃・写真・条件のどこかがずれているサインです。待ち続けるのではなく、管理会社と条件を見直したり、ポータルサイトの掲載オプションを使ったりして、すぐに手を打ってください。
本業が忙しい方は、管理料(家賃の3〜5%程度)を払ってでも、集金・清掃・クレーム対応を信頼できる管理会社に任せるのが現実的です。定期清掃の報告を写真付きで送ってもらう仕組みにすれば、現地に行かなくても状況をつかめます。オーナーの仕事は「報告を見て判断するだけ」にしておくのが、副業として続けるコツです。
Rielからのアドバイス管理会社は大切なパートナーですが、たくさんの物件を抱えています。オーナー様自身が定期的に連絡を取り、物件への熱意を伝えるだけで、管理会社の動きは目に見えて変わります。
一棟アパート投資で行き詰まるケースには、共通するパターンがあります。先に失敗の形を知っておけば、同じ道はほぼ避けられます。
| よくある失敗 | 何が起きるか | 回避策 |
|---|---|---|
| 表面利回りだけで買う | 修繕費や大量空室で手残りがなくなる | 実質利回りで計算し、現地で建物と周辺を確認する |
| 需要調査なしで建てる・買う | オーナー好みの物件になり入居者が決まらない | 仲介会社のヒアリングとデータで、入居者が求める仕様にする |
| 修繕積立をしない | 大規模修繕の時期にお金が足りない | 家賃の一定額を毎月別口座に移し、使わない |
| 金利上昇を想定しない | 返済額が増え、手残りが急減する | 金利+1〜2%でも黒字になる借入額にとどめる |
Rielからのアドバイス失敗する方の多くは、相談相手を間違えています。不動産会社は売りたい立場、銀行は貸したい立場です。リスクも含めて正直に話してくれるパートナーを見つけることが、失敗を避ける最後の砦になります。
まず投資の目的を決め、次に自分がいくら借りられるかを金融機関や専門会社に確認してください。物件探しはその後です。目的と借入可能額が決まっていれば、良い物件が出たときにすぐ判断でき、条件の交渉も有利に進められます。
手軽に不動産投資を体験したいならREIT、本格的に資産を増やしたいなら現物の一棟アパートです。REITは数万円から買えて売りやすい反面、融資を使ったレバレッジは効きません。融資を活用して資産規模を広げられるのは、現物投資ならではの特長です。
属性や物件によりますが、総事業費の8〜9割程度の融資が出ることが多く、フルローンは難しくなっています。金利上昇への備えとしては、返済比率を50%以下に抑える、固定金利と変動金利を組み合わせる、繰り上げ返済用の資金を貯めておく、複数の金融機関と付き合って借り換えの選択肢を持つ、といった方法があります。
総額5,000万〜6,000万円程度の木造アパートなら可能性はあります。ただし借入5,500万円・金利2.5%・30年だと返済比率は約62%と高めで、金利が上がると手残りが大きく減ります。運転資金を別に確保し、厳しめの条件でも黒字になるかを確認してから判断してください。
不動産は買うより売るほうが難しいものです。見るべきは市場の還元利回り(キャップレート)で、利回りが下がっている(価格が上がっている)時期は売り時です。満室で稼働しているときや大規模修繕の直後は買い手の評価が上がりやすく、売却に向いたタイミングといえます。
株式会社Rielは、建築会社でも仲介会社でもなく、オーナー様の資産形成を成功させる投資パートナーです。需要調査→企画設計→建築→リーシング→運用→出口まで、一貫してサポートします。工程ごとに業者が変わることで起きる伝言ゲームのミスをなくし、一つの戦略でオーナー様の利益を最大化します。
私たちがこだわるのは、利回りを0.1%でも高めること。無駄な廊下を減らして居室を広げるプラン、コストを抑えつつ上質に見える建材選び、入居者がすぐに決める設備仕様など、土地から仕入れるからこそ実現できる利回り7%〜のプランをご提案しています。
一棟アパート投資は、正しい順番と数字の裏付けがあれば、初心者でも着実に資産を築ける方法です。金利が上がる2026年こそ、厳しめの条件で収支を確かめてから一歩を踏み出すことが、長く続けられる経営の土台になります。
この記事のポイント
超高利回りアパート投資の秘密
\\\知りたい方はこちら///