超高利回りアパート投資の秘密
\\\知りたい方はこちら///

超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
新築アパート経営を安定させるには、利回りや節税と同じくらい「保険」の設計が大切です。火災や台風、漏水、入居者トラブルなど、アパート経営にはさまざまなリスクがあり、補償が足りないと、災害のあとにローンの返済だけが残ることにもなりかねません。
火災保険料は自然災害の増加で引き上げが続き、2026年10月にも保険会社ごとの改定が予定されています。この記事では、アパートオーナーが入るべき保険と特約、再調達価額での保険金額の決め方、保険料を抑えるコツまで、年間68棟の新築アパートを手がける㈱Rielが図解でまとめました。
アパートの保険は、単なるコストではなく経営の土台です。「融資を受けるため」「災害後も事業を続けるため」「入居者と第三者を守るため」の3つの役割を担っています。
| リスク | 内容 | 備える保険 |
|---|---|---|
| 物的損害 | 火災・台風・水害などで建物が壊れる | 火災保険・地震保険 |
| 収入の途絶 | 修理期間中、家賃が入らない | 家賃補償特約 |
| 賠償責任 | 建物の不備で第三者にけがや損害を与える | 施設賠償責任特約 |
これらは同時に起きることがあります。台風で屋根が壊れれば修理費がかかり、飛んだ部材が隣の車を傷つければ賠償が発生し、修理中は家賃も入りません。1つの事故で3つの損失が重なる前提で、補償を組み合わせておくことが大切です。
アパートローンを借りる場合、火災保険への加入はほぼ必須の条件です。融資の担保である建物が焼失すると、金融機関は貸したお金を回収できなくなるためです。金融機関によっては、保険金の受け取りを優先させる「質権」の設定を求められることもあります。火災保険は、オーナーだけでなく金融機関の債権も守る仕組みだと理解しておいてください。
アパートでトラブルが起きたとき、誰の保険を使うかは「どこで」「何が原因で」起きたかで決まります。
| 発生場所 | 典型的な原因 | 主な責任者 | 使う保険(例) |
|---|---|---|---|
| 専有部 | 入居者の過失による火災・水漏れ | 入居者 | 入居者の借家人賠償・個人賠償責任保険 |
| 共用部 | 廊下・階段の設備不備による事故 | オーナー | オーナーの施設賠償責任特約 |
| 建物の設備 | 給排水管の老朽化による漏水 | オーナー | オーナーの施設賠償責任特約 |
 Rielからのアドバイス
保険は「入っておけば安心」で済ませがちですが、補償内容が甘いと、災害のあとにローンだけが残る最悪のケースもあり得ます。融資・事業継続・入居者保護の3つの視点で、必要な補償を過不足なく組むことが、堅実な経営の土台になります。
保険選びで最初に確認したいのは、「何を守るのか」と「どこまで補償されるのか」です。ここが曖昧なままだと、いざというときに保険金が出ない事態になりかねません。
保険の対象となる「建物」には、構造本体だけでなく、キッチン・浴室・エアコンなどの付属設備も含まれます。門・塀・物置・駐輪場・独立したゴミ置き場といった外構は、契約によって含まれるかどうかが変わります。見積もりの段階で、外構まで対象に入っているかを必ず確認してください。
| 区分 | 主な補償 |
|---|---|
| 基本補償 | 火災、落雷、破裂・爆発、風災・雹災・雪災 |
| 選んで付ける補償 | 水災(洪水・土砂崩れなど)、水濡れ、盗難、破損・汚損 など |
| 別契約 | 地震・噴火・津波(地震保険) |
どこまで付けるかは、物件の立地リスクで決まります。ハザードマップで浸水や土砂災害のリスクを確認してから、水災補償の要否を判断するのが基本です。
台風で屋根が壊れたなど、建物全体や共用部の損害はオーナーの火災保険に請求します。入居者が誤って室内の壁を壊した場合は、入居者の個人賠償責任保険や借家人賠償責任保険で修繕するのが一般的です。原因によって使う保険が変わるため、事故が起きたらまず管理会社か保険代理店に連絡し、どの保険を使うかを確認する流れを決めておいてください。
アパートオーナーの保険は、火災保険をベースに、地震保険と特約を組み合わせて「4つの守り」をつくるのが基本形です。
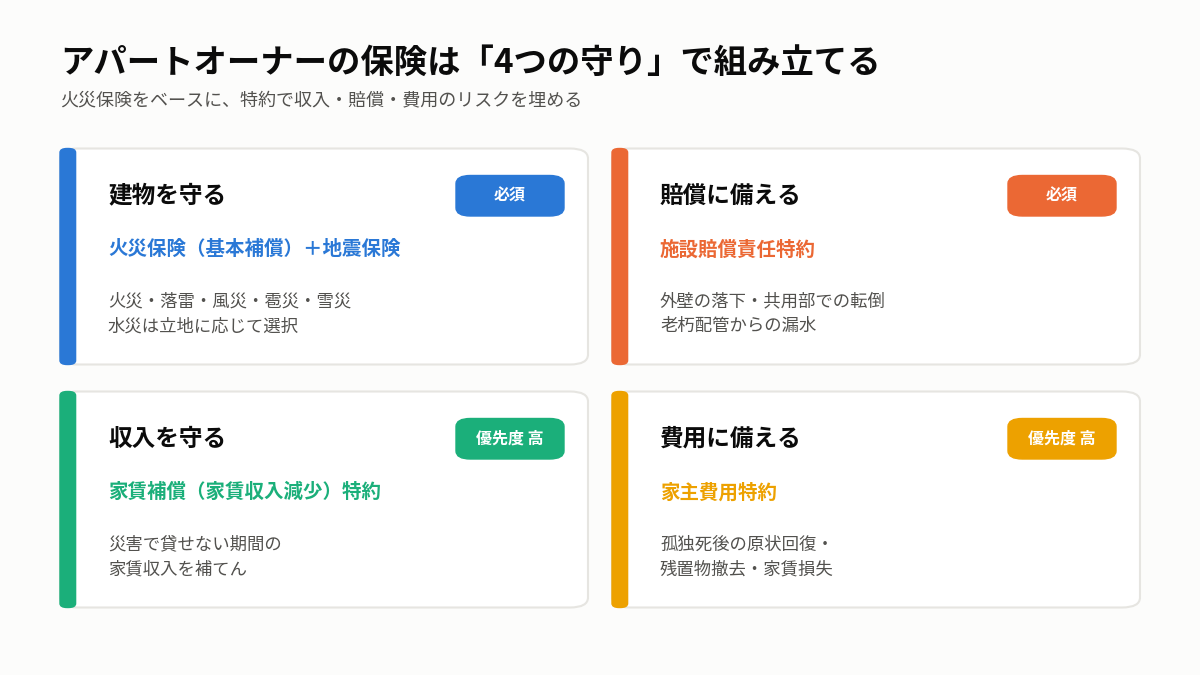
火災保険は建物の物的な損害をカバーする土台、地震保険はその上で地震リスクを補うもの。そこに、第三者への賠償、家賃が止まったときの収入、退去や事故に伴う費用といった「建物以外の損失」を特約で埋めていきます。どの特約を付けるかは、物件の立地・構造・入居者層とローン返済額で決まります。
アパートの火災保険は、同じ建物を新しく建て直すのに必要な金額(再調達価額)で契約するのが現在の主流です。経年劣化分を差し引いた「時価」で契約すると、全焼したときに建て直し費用が足りなくなります。詳しくは後ほど図で解説します。
地震・噴火・津波による損害は、火災保険では補償されません。備えられるのは地震保険だけで、火災保険とセットでしか入れません。保険金額は火災保険の30〜50%まで(建物は5,000万円が上限)で、損害の程度(全損・大半損・小半損・一部損)に応じて決まった割合が支払われます。建て直し費用のすべてはまかなえない前提で、ローン残高や立地の地震リスクを見ながら付けるかを判断してください。
建物の管理不備で第三者にけがをさせたり、物を壊したりしたときの賠償に備える特約です。「共用廊下の電灯が切れていて入居者が転倒した」「外壁の部材が落ちて通行人に当たった」「老朽化した配管から漏水して階下の家財を濡らした」といった事故が対象です。賠償額は数千万円単位になることもあり、オーナーの必須特約といえます。
火災や自然災害で部屋が貸せなくなった期間の家賃収入を補う特約です。家賃が入らなくてもローンの返済は止まらないため、1棟目のオーナーほど優先して付けたい特約です。補償期間(3か月・6か月・12か月など)と、補償が始まるまでの待機期間の設定で保険料が変わります。毎月のローン返済額を基準に、何か月分あれば安心かを決めてください。
入居者が室内で亡くなった場合の原状回復費・遺品整理費・その後の家賃損失などをカバーする特約です。商品によっては、事故後の清掃・消毒費用や残置物の撤去費用まで補償されます。単身者向けのアパートでは、高齢の入居者が増える今後を見すえて検討したい特約です。
| 補償 | こんな事故に備える |
|---|---|
| 水濡れ | 給排水設備の事故で建物が濡れた |
| 破損・汚損 | 物をぶつけて共用部の壁やドアを壊した |
| 盗難 | 給湯器やエアコン室外機など共用設備の盗難 |
管理会社やサブリース会社が保険を手配してくれる場合でも、建物の所有者はオーナーです。補償内容と保険金額は必ず自分で確認し、保険証券も自分で保管するようにしてください。管理会社が変わるときに保険の引き継ぎが漏れる、といったトラブルも防げます。
Rielからのアドバイス特約は入れるほど安心、というものではありません。アパート経営で優先度が高いのは、施設賠償・家賃補償・家主費用の3つ。逆に、自分の物件では起こりにくいリスクの特約は外してコストを抑える。この取捨選択こそが、費用対効果の高い保険をつくるコツです。
保険金をきちんと受け取れるかどうかは、契約時に決める「保険金額」と「免責金額」でほぼ決まります。低すぎれば補償が足りず、高すぎれば保険料を払いすぎることになります。
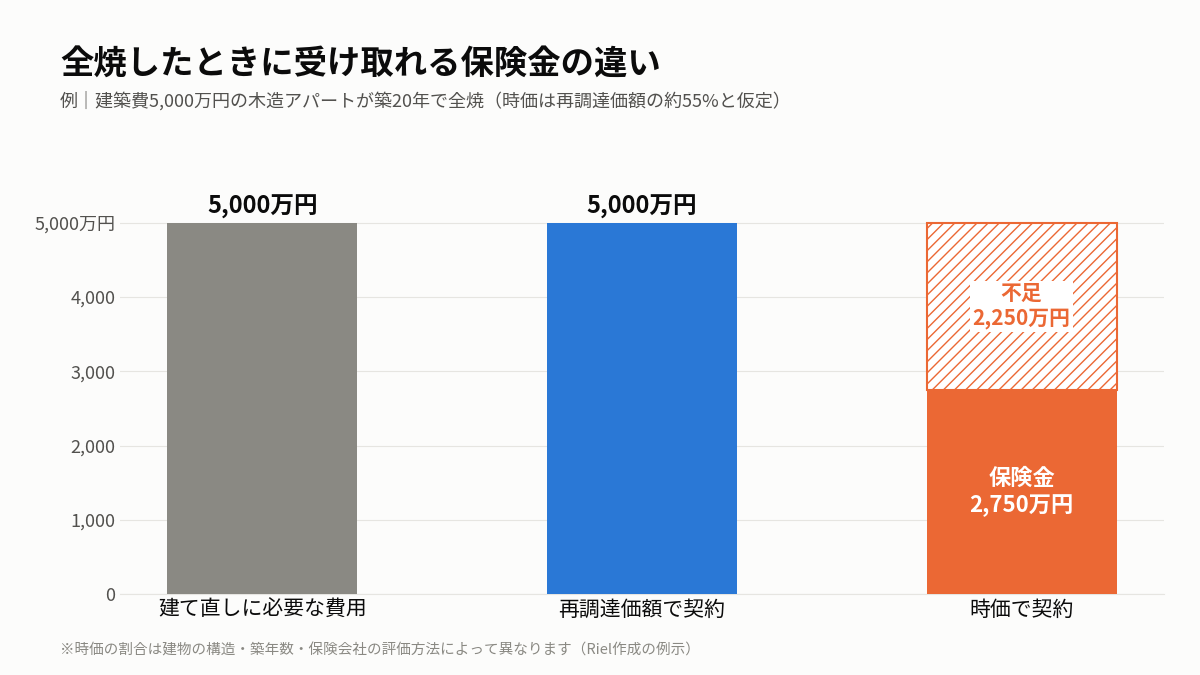
| 項目 | 再調達価額 | 時価 |
|---|---|---|
| 意味 | 同じ建物を新しく建て直す金額 | 再調達価額から経年劣化分を引いた金額 |
| メリット | 自己資金なしで建て直せる | 保険料がやや安い |
| デメリット | 保険料がやや高い | 建て直し費用が足りなくなる |
| おすすめ | すべてのアパートオーナー | 現在はおすすめしにくい |
時価で契約していると、築年数が進むほど受け取れる保険金は減っていきます。保険料が多少上がっても、必ず再調達価額で契約するのが鉄則です。
保険金額の決め方は、建築時の請負契約書の建物価格をもとにする方法と、「延床面積×構造別の建築単価」で算出する方法の2つがあります。新築アパートなら、建築価格をもとに設定するのが最も正確です。建築費が上がり続けている今は、5年ごとの更新時に「今建て直したらいくらかかるか」で保険金額を見直すことも忘れないでください。

免責金額とは、損害が起きたときに自分で負担する金額です。免責10万円なら、損害50万円のとき保険金は40万円になります。免責を高くするほど保険料は下がりますが、小さな損害のたびに自己負担が発生します。運転資金で無理なく払える額を上限に設定するのが目安です。
事故が起きたら、①保険会社・代理店へ事故の連絡、②損害の調査(鑑定人の現地調査など)、③損害額と保険金の確定、④保険金の支払い、の順で進みます。修理の前に被害状況の写真を撮っておくと、請求がスムーズです。
Rielからのアドバイスここはぜひ押さえてほしいポイントです。時価で契約していると、全焼したときに建て直す費用が保険金では足りず、自己資金を持ち出すことになります。新築時は建築価格をそのまま保険金額にでき、更新のたびに今の建築費で見直す。これが一番確実な守り方です。
アパートの火災保険料は、自然災害の増加を背景に上がり続けています。とはいえ、保険料が決まる仕組みを知っておけば、必要な補償を残したままコストを抑える余地は十分にあります。
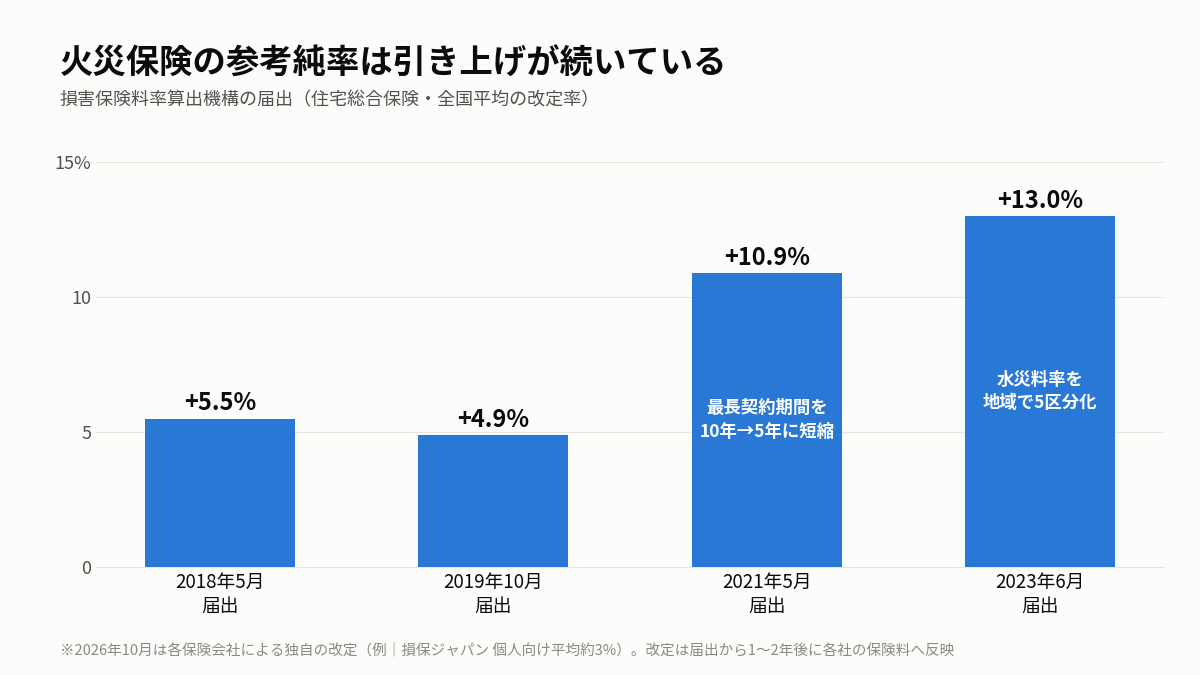
保険料の目安となる「参考純率」は、損害保険料率算出機構が2023年6月に全国平均で+13.0%の引き上げを届け出たのが最新です。これを受けて2024年10月には大手各社が保険料を引き上げ、水災の保険料が地域のリスクに応じて5段階に分かれました。2026年10月にも、損保ジャパンが個人向けで平均約3%引き上げるなど、保険会社ごとの改定が続いています。
契約期間も、2022年10月から最長10年から最長5年に短縮されています。5年ごとの更新時には、その時点の保険料率が適用される前提で資金計画に組み込んでおいてください。
| 要素 | 保険料が下がりやすい | 保険料が上がりやすい |
|---|---|---|
| 構造 | RC造など燃えにくい構造(耐火構造) | 木造(非耐火構造) |
| 築年数 | 築浅(築10年未満は割引がある商品が多い) | 築年数が古い |
| 立地 | 浸水・土砂災害リスクが低い地域 | ハザードマップの浸水想定区域など |
| 設備 | 自動火災報知設備・スプリンクラーなどの防災設備あり | 防災設備なし |
木造でも、省令準耐火構造などの基準を満たせば、保険料の区分が下がる場合があります。新築の設計段階で構造区分と防災設備を意識しておくと、建物が建っている間ずっと保険料を抑えられます。
見積もりを比べるときは、保険金額・補償範囲・特約・免責・契約期間をそろえることが前提です。条件がばらばらだと、安く見える見積もりが実は補償を削っているだけ、ということが起こります。
Rielからのアドバイス保険料は言われるがままに契約すると割高になりがちです。構造の区分、築浅の割引、防災設備の割引、5年一括払いを組み合わせれば、補償はそのままで保険料を抑えられます。新築時は条件がいちばん良いタイミングなので、複数社の見積もりを取って比べてみてください。
木造アパートと鉄骨・RC造では、優先して備えるべきリスクが違います。
| 比較項目 | 木造アパート | 鉄骨・RC造 |
|---|---|---|
| 主なリスク | 火災(延焼)・風災・漏水 | 配管の老朽化による漏水・外壁の剥落 |
| 優先したい補償 | 火災の基本補償・風災・水濡れ・施設賠償 | 施設賠償責任特約・水濡れ |
| 見落としやすい点 | 失火責任法により、もらい火でも火元に請求できないことが多い | 頑丈さへの過信による地震保険の軽視 |
特に木造の場合、隣家からの延焼でも、火元に重大な過失がなければ賠償を請求できません(失火責任法)。自分の建物は自分の保険で守るしかないと考えて、火災の基本補償を手厚くしておいてください。
新築の場合は、建物の引き渡し日(融資の実行日)から補償が始まるよう、事前に手続きを済ませておきます。中古の場合は前のオーナーの保険を引き継げることもありますが、補償内容や保険金額が今のリスクに合っているとは限りません。引き継ぐ前に、再調達価額の契約か、必要な特約が付いているかを必ず確認してください。
アパートを一棟まるごと所有している場合は、専有部・共用部を含めた建物全体に、オーナーが火災保険をかけます。区分マンションの場合は、共用部分は管理組合が一括で保険に入っているのが一般的で、オーナーは自分の専有部分と、そこからの水漏れで階下に与える損害に備えて個別に加入します。一棟オーナーは、建物全体の補償をすべて自分で設計する立場だと押さえておいてください。
保険は、いざというときにスムーズに請求できてこそ意味があります。アパートで起こりがちな事故ごとに、誰のどの保険を使うかを整理しました。
| 事故の例 | 原因 | 使う保険 |
|---|---|---|
| 上の階からの漏水で階下に被害 | 入居者の過失(洗濯機のホース外れなど) | 上階入居者の個人賠償責任保険 |
| 同上 | 建物の設備(給排水管の老朽化) | オーナーの施設賠償責任特約+水濡れ補償 |
| 台風で屋根や看板が破損 | 風災 | オーナーの火災保険(風災補償) |
| 火災で部屋が貸せなくなった | 火災 | オーナーの火災保険+家賃補償特約 |
| 入居者が亡くなり原状回復が必要 | 孤独死など | オーナーの家主費用特約 |
事故の後片付けや清掃にかかる費用は、損害保険金とは別に「臨時費用」として支払われる商品もあります。ただし最近は任意で付ける形の商品が増えているため、契約内容に含まれているかを確認しておくと安心です。入居者が残置物を残して退去したケースでは、勝手に処分するとトラブルになるため、法的な手続きを踏んでから家主費用特約を使ってください。
修理が長引くほど家賃の損失は膨らみます。工事業者の手配と保険の請求を並行して進めると、空室期間を短くできます。
アパートの火災保険料・地震保険料は、不動産所得の必要経費(法人なら損金)にできます。5年分を一括で払った場合は、支払った年に全額を経費にするのではなく、契約期間で按分して毎年計上するのが原則です。
融資を受ける場合は、金融機関から保険金への質権設定や、保険証券への記載を求められることがあります。手続きは金融機関の指示に従い、融資実行日までに済ませておいてください。
法人でアパートを複数持つ場合は、物件ごとではなく保有物件全体で「1棟が大きな被害を受けても法人が立ち行くか」という視点で補償を組むのがポイントです。保険の満期をそろえて一括で見直すと、管理もしやすくなります。
感覚で選ばず、「リスクを見える化→優先順位を決める→同条件で比較→定期的に見直す」の順番で進めてください。
| 見直す点 | 確認すること |
|---|---|
| 保険金額 | 今の建築費で建て直したらいくらか。建築費の上昇で不足していないか |
| 保険料率 | 改定で保険料がどれだけ変わるか。他社と比べて割高になっていないか |
| 経営状況 | 空室が増えた・ローン残高が減ったなど、家賃補償の期間を見直す必要はないか |
| 周辺環境 | ハザードマップの更新や周辺の開発で、水災などのリスクが変わっていないか |
オーナーの保険は、建物そのものと家賃収入、オーナーの賠償責任を守るためのものです。入居者の保険は、入居者自身の家財と、入居者の過失で火災や水漏れを起こしたときの大家さんや他の入居者への賠償をカバーします。守る対象が違うため、両方そろってはじめてアパート全体のリスクに備えられます。
2022年10月以降の契約は最長5年です。以前は最長10年の契約ができましたが、自然災害の増加を受けて短縮されました。5年一括払いにすると1年ごとの契約より割安になることが多く、5年ごとの更新時にはその時点の保険料率が適用されます。
運転資金に余裕があるなら合理的な方法です。たとえば20万円以下の小さな損害は自分で払うと決めておけば、免責を上げて保険料を抑えられます。突発的な出費を避けたい場合は、免責を低めにして小さな損害から保険を使えるようにしておくほうが安心です。
収入源が1棟に集中しているオーナーほど必要性は高くなります。災害で家賃が止まってもローン返済は続くためです。補償期間や待機期間を調整すれば保険料も抑えられるので、毎月の返済額を基準に必要な期間を決めてください。
地震保険は火災保険とセットでしか入れず、地震・噴火・津波による損害は火災保険では補償されません。保険金額は火災保険の30〜50%まで(建物は5,000万円が上限)のため全額はまかなえませんが、ローン残高や立地の地震リスクを踏まえて付帯を検討するのがおすすめです。
アパートの保険は、災害や事故から資産を守り、家賃収入という事業の土台を維持するための投資です。保険料が上がり続ける今こそ、立地に合った補償を選び、5年ごとに見直すことが、長く安定したアパート経営を続けるための一番の近道です。
この記事のポイント
Rielからのアドバイス保険は、物件選びと同じくらい大切なリスク管理です。特に、再調達価額での保険金額設定と家賃補償特約は、事業を守る生命線。Rielは土地から新築・管理まで一貫して対応するなかで、構造や立地リスクに合った補償のご相談にも乗っています。お気軽にお声がけください。
株式会社Rielは、土地の仕入れから設計・建築・融資・入居者募集・管理・出口まで、新築アパート投資をワンストップでサポートしています。年間68棟の販売実績をもとに、災害に強い物件づくりから補償の組み立てまで、安定経営をトータルでご提案します。
⇒Rielが手がけた新築アパートの利回り・建築費を公開中
保険まで含めた収支シミュレーションを無料で作成
保険料・修繕積立・金利上昇まで織り込んだ、現実的な長期収支シミュレーションを無料でお作りします。土地をお持ちでない方には、利回り7%〜を狙える土地情報もご紹介しています。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///