超高利回りアパート投資の秘密
\\\知りたい方はこちら///

超高利回りアパート投資の秘密
\\\知りたい方はこちら///
監修者
株式会社Riel 代表取締役
坂口 卓己(サカグチ タクミ)

株式会社Rielの代表取締役であり、同サイトの監修者も務める坂口 卓己氏。
弊社は年間68棟の販売実績を誇り、東京都港区を拠点に新築アパートの企画開発から資金計画、満室運営、出口戦略まで一貫支援。
豊富な現場経験と最新市況データを融合し、信頼とスピードを重視したサービスで投資家一人ひとりに最適な資産形成プランを提案する不動産投資のプロフェッショナル。
⇒詳細はこちら
サブリースとは、不動産会社がアパートを一括で借り上げ、オーナーに毎月一定の家賃を支払う仕組みです。「家賃保証」「30年一括借上げ」という言葉は、新築アパート経営を始める方にとって魅力的に映りますが、保証家賃は契約途中で下がるのが通常で、2020年施行のサブリース新法でも減額そのものは禁止されていません。本記事では、サブリースの仕組みとデメリット、新法で変わった点と変わらなかった点、契約書で確認すべき7項目、一般管理との手取り比較まで、年間68棟の新築アパートを手がけるRielが整理します。
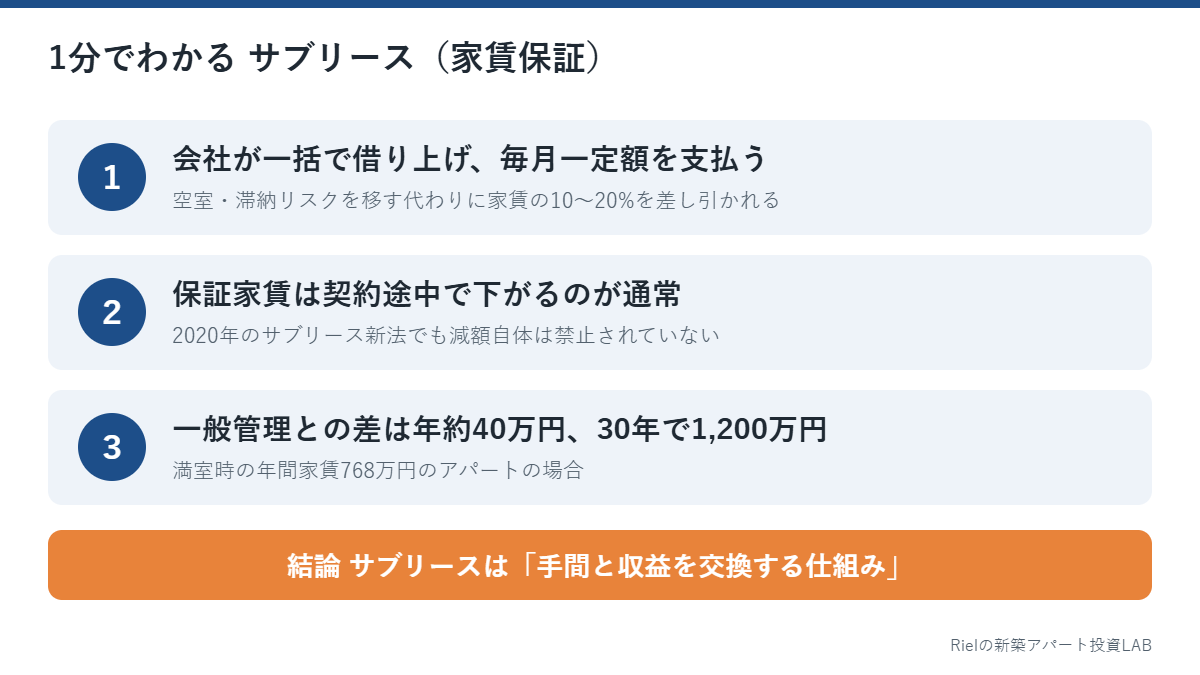
サブリースは、不動産会社(サブリース会社)がオーナーのアパート全室をまとめて借り上げ、それを入居者に転貸する仕組みです。オーナーは入居者の有無にかかわらず、サブリース会社から毎月一定の賃料を受け取ります。空室や家賃滞納のリスクをサブリース会社に移す代わりに、満室時の家賃から10〜20%程度を差し引かれるのが基本的な構造です。
一つの取引に2つの契約があります。オーナーとサブリース会社が結ぶ「一括借上げ」の契約がマスターリース契約、サブリース会社が入居者と結ぶ「転貸」の契約がサブリース契約です。オーナーが直接関わるのはマスターリース契約のほうで、この契約書の内容が30年の収益を左右します。一般に「サブリース契約」と呼ばれているものは、実務上はこのマスターリース契約を指していることがほとんどです。
家賃保証という言葉は、オーナーへの賃料支払いを保証するもので、アパートの空室がなくなるわけではありません。空室リスクを負うのはサブリース会社です。そして、この保証は永続的なものでもありません。ほとんどの契約には、経済状況や近隣相場の変動を理由に保証賃料を見直す「賃料改定条項」が入っています。「30年一括借上げ」は30年間借り続けるという意味であって、30年間同じ家賃を払い続けるという意味ではない。この一点を理解しているかどうかが、サブリースで失敗するかどうかの分かれ目です。
サブリースは、手間をかけずに安定した経営を目指せる一方、収益性に制約がかかる仕組みです。まず全体像を表で押さえてください。
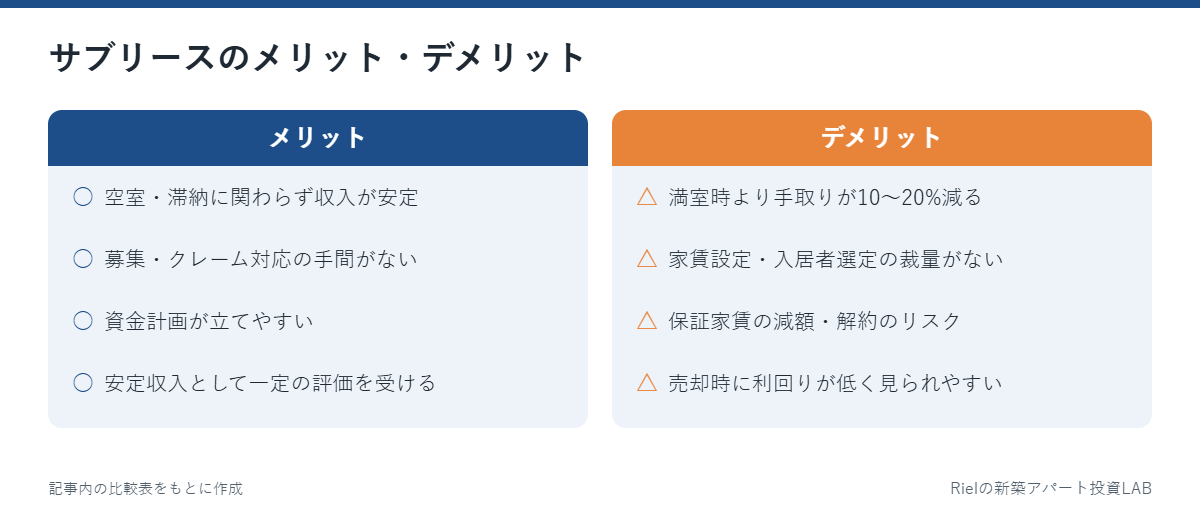
| 項目 | メリット | デメリット |
| 収益性 | 空室・滞納に関わらず収入が安定する | 満室時より手取りが10〜20%減る |
|---|---|---|
| 管理の手間 | 募集・クレーム対応・退去立会いの手間がない | 家賃設定や入居者選定の裁量がない |
| 将来リスク | 資金計画が立てやすい | 保証家賃の減額、サブリース会社側からの解約リスクがある |
| 融資・売却 | 安定収入として一定の評価を受ける | 金融機関は保証賃料に掛け目をかける。売却時は利回りが低く見られやすい |
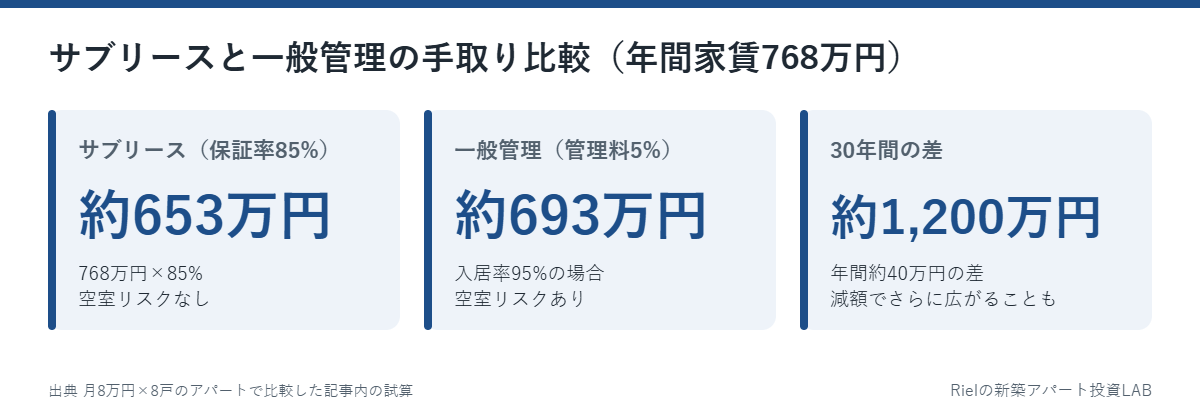
月8万円×8戸、満室時の年間家賃768万円のアパートで比べてみます。一般管理(管理料5%)で入居率95%なら、手取りは768万円×95%×95%=約693万円。サブリース(保証率85%)なら768万円×85%=約653万円です。差は年間約40万円、30年で1,200万円になります。この差額が「空室リスクと管理の手間をサブリース会社に引き受けてもらう対価」です。この金額を払う価値があるかどうかが、判断の出発点になります。
 Rielからのアドバイス
サブリースを「安全な仕組み」と捉えると判断を誤ります。正確には「手間と収益を交換する仕組み」です。年間40万円の差が大きいか小さいかは、オーナーの本業の忙しさや物件からの距離で変わります。ただし、その40万円が「保証家賃の減額」でさらに広がる可能性があることまで含めて、契約前に計算しておいてください。
2020年12月15日、「賃貸住宅の管理業務等の適正化に関する法律」(賃貸住宅管理業法)のうち、サブリースに関する規制が施行されました。いわゆる「サブリース新法」です。かぼちゃの馬車事件やレオパレス問題など、サブリースを巡るトラブルが社会問題化したことを受けた法整備で、サブリース会社と勧誘者に対して3つの義務が課されました。
違反には業務停止命令や罰則があり、国土交通省がガイドラインで具体的な違反事例を示しています。2020年以前と比べれば、「聞いていなかった」というトラブルは起きにくくなりました。
ここが最も誤解されやすい点です。新法が規制したのは「説明の仕方」であって、「減額そのもの」ではありません。マスターリース契約には借地借家法が適用され、同法32条はサブリース会社(借主)に賃料減額請求権を認めています。最高裁は2003年の判決で、サブリース契約にもこの条文が適用されると判断しました。つまり契約書に「賃料は固定」と書いてあっても、経済事情の変動を理由にサブリース会社は減額を請求でき、協議が整わなければ裁判で決まります。新法は「減額の可能性を事前にきちんと説明しなさい」と義務付けただけで、減額の権利を奪ったわけではないのです。
Rielからのアドバイス「新法ができたからサブリースは安全になった」と考えている方が意外と多いのですが、これは誤解です。安全になったのは「契約前の説明」であって、「契約後の家賃」ではありません。むしろ新法で減額リスクの説明が義務化されたことで、契約書に減額条項が明記されるようになり、減額請求の法的根拠はより明確になったとも言えます。説明を聞いた上で、自分で数字を組み直す作業は今も必要です。
サブリース契約で最も重要なのが「賃料改定条項」です。契約書のどこに、どう書かれているかを読めるようになれば、サブリースの8割は理解できたと言えます。
まず確認するのは改定の頻度です。一般的には「2年ごと」に見直す契約が多く、当初10年間は固定とする契約もあります。次に確認するのは下限の有無。「新築時賃料の80%を下回らない」といった下限が設定されていれば、最悪ケースの計算ができます。下限がない契約は、理論上いくらでも下がる可能性があると読んでください。担当者には「過去の改定実績で、平均どの程度下がっていますか」と具体的に聞いてみると、会社の姿勢が見えます。
賃料には3つの種類があります。「原契約賃料」は最初に決めた保証賃料。「再契約賃料」は改定交渉後の新しい保証賃料。そして「実勢賃料」はサブリース会社が実際に入居者から受け取っている家賃で、これは通常オーナーに開示されません。実勢賃料と保証賃料の差額がサブリース会社の利益になるため、募集賃料の決定権はサブリース会社側にあり、オーナーが「もっと高く募集してほしい」と思っても自由には決められません。減額を求められた際は、近隣の成約事例などの根拠資料を求め、自分でも周辺相場を調べておくことが交渉の前提になります。
サブリース会社が提示する収支表は、家賃据え置きの前提になっていることが少なくありません。契約前に、自分で「2年ごとに2〜3%、10年で10〜15%下落」を織り込んだシミュレーションを作り直してください。新築時の家賃が最も高く、その後は緩やかに下がるのが賃貸住宅の原則です。この厳しめの前提でもローン返済後にキャッシュフローが残るなら、その契約は検討に値します。
サブリースの手数料は「保証率」や「借上げ料率」で表されます。「保証率90%」なら手数料は10%。相場は10〜20%ですが、数字の表面だけで判断すると隠れたコストを見逃します。
保証率が高く見える契約ほど、保証対象が「家賃のみ」で共益費・駐車場代・町内会費が除かれているケースがあります。家賃6万円・共益費5,000円の部屋で家賃のみが対象なら、総収入6万5,000円に対する実質の保証率は約88%まで下がります。保証される収入の範囲がどこまでかを、契約書の定義条項で確認してください。
日常清掃費、消防設備点検費、入居者更新時の事務手数料、原状回復のうちオーナー負担分。これらが月額手数料とは別にオーナー負担となっている契約は珍しくなく、年間で数十万円になることもあります。「手数料以外に発生する費用をすべて教えてください」と担当者に聞き、リストにして契約書と照合してください。
サブリース契約書は専門用語が多く読みづらいですが、以下の7項目を確認すれば主要なリスクはほぼ押さえられます。一つでも不利な条文があれば、修正交渉するか、他の会社を検討してください。
チェックリスト④の負担区分は、サブリース契約で最もトラブルになりやすい項目です。「管理は全部お任せ」という説明を鵜呑みにすると、後から高額な請求が届くことになります。一般的な線引きは以下のとおりです。
| 発生原因 | 負担者 | 具体例 |
| 入居者の故意・過失 | サブリース会社(入居者から回収) | 壁の穴、設備の破損 |
|---|---|---|
| 経年劣化・通常損耗 | オーナー | 日焼けによる壁紙の黄ばみ、床の擦れ |
| 主要設備の故障 | オーナー | 給湯器、エアコンの寿命による故障 |
| 大規模修繕 | オーナー | 外壁塗装、屋上防水 |
チェックリスト⑤⑥の解約条件は、契約の非対称性が最も表れる部分です。マスターリース契約には借地借家法が適用されるため、貸主であるオーナーからの解約には「正当事由」が必要で、通知期間に加えて高額な違約金が定められていることがほとんどです。一方、借主であるサブリース会社からの解約は比較的容易で、通知期間が短く違約金なしという契約も見られます。この点は消費者庁も注意喚起しています。
Rielからのアドバイス契約書にサインする前の最終チェックとして、7項目それぞれについて担当者に質問し、明確に答えられるかを確かめてください。言葉を濁したり「そういうケースはほとんどありません」と話をそらしたりする担当者なら、その会社が契約を誠実に履行しない可能性があります。担当者の対応そのものが、会社の信頼性を測るリトマス試験紙です。
サブリースは契約中の収支だけでなく、融資審査・出口・税務にも影響します。事業計画の精度を上げるために、3点を押さえておいてください。
金融機関はサブリース収入の安定性を評価する一方、保証賃料が将来下がるリスクも当然考慮します。審査では保証賃料の満額ではなく、80〜90%程度に掛け目をして収益性を見るのが一般的です。「サブリースだから融資が通りやすい」とは限らず、むしろ手取りが減るぶん返済比率が悪化して、融資額が伸びないケースもあります。
サブリース契約が付いたまま売却する場合、買主は保証賃料ベースの利回りで物件を評価するため、一般管理の物件より利回りが低く見えます。加えて、契約を引き継ぐことを嫌う買主もいるため、市場価格より安くなる傾向があります。売却前にサブリースを解約しようとしても、前述のとおりオーナー側からの解約は容易ではありません。出口まで考えるなら、契約時点で「売却時にサブリースをどう扱うか」を決めておく必要があります。
入居者が支払う居住用の家賃は非課税ですが、オーナーがサブリース会社から受け取る保証賃料は、契約内容によっては課税取引と扱われる場合があります。オーナーが課税事業者であれば納税義務が生じ、手取りが変わります。契約書上の賃料の位置づけと税務上の扱いは、契約前に税理士に確認してください。あわせて、オーナー負担の修繕が「修繕費」(一括経費)と「資本的支出」(減価償却)のどちらに当たるかも、専門家の判断が必要な領域です。
「新築だからすぐ満室になる」と考えがちですが、新築ならではの落とし穴があります。竣工直後の取り扱いを契約書で確認しないと、初年度のキャッシュフローが想定と大きくずれます。
契約によっては、竣工後1〜3ヶ月を「免責期間」として家賃保証を適用しない場合があります。この間に入居者が決まらなければ、オーナーの収入はゼロです。ローン返済は竣工月から始まるため、免責期間が長いほど初年度の資金繰りは厳しくなります。入居付けを促進する広告料(AD)やフリーレントの費用が別途オーナー負担になっていないかも、あわせて確認してください。
サブリース会社は、入居付けが難しいと判断した物件とは契約を結びません。逆に言えば、サブリースの審査に通る物件は、サブリースなしでも満室経営ができる物件です。賃貸需要の強い立地を選び、ターゲット層に響く間取りと設備を備えた競争力の高いアパートを企画すれば、保証に頼る必要がなくなり、仮にサブリースを使うとしても有利な条件で交渉できます。
Rielはこの考え方を企画の前提にしています。土地を先行して仕入れ、周辺の成約事例に基づく家賃設定と30年の長期キャッシュフロー表で、サブリースを使った場合と一般管理で運営した場合の両方を提示し、オーナーが自分で選べる状態にしてから契約に進んでいただいています。
Rielからのアドバイスサブリースを「思考停止で頼る」のではなく、「必要なら戦略的に使う」のが正しい距離感です。そのためには、サブリースに依存しなくても回る物件を建てることが大前提。Rielの新築アパートは利回り7%〜を土地の仕入れから作り込んでいるため、一般管理でも十分にキャッシュフローが残ります。その上でサブリースを選ぶかどうかは、オーナーご自身の手間との相談です。
サブリースは管理形態の一つに過ぎません。手間・リスク・収益性のバランスで、一般管理(管理委託)や自主管理と比べて選んでください。
| 比較項目 | サブリース | 一般管理 | 自主管理 |
| 手取り(満室時比) | 80〜90% | 95%前後(管理料5%) | 100% |
|---|---|---|---|
| 空室リスク | なし(減額リスクあり) | あり | あり |
| 管理の手間 | 極小 | 小 | 大 |
| 経営の自由度 | 低 | 中 | 高 |
| 解約のしやすさ | 低(正当事由・違約金) | 高(通常1〜3ヶ月前通知) | 該当なし |
サブリースが向いている人
一般管理が向いている人
途中で切り替えることも可能です。一般管理からサブリースへの切り替えはサブリース会社の審査次第で、サブリースから一般管理への切り替えは契約の解約条件次第です。解約後は、後継の管理会社の選定、入居者への通知、敷金・契約書類の引き継ぎという3ステップで移行します。

なくなっていません。新法が規制したのは広告と勧誘の方法、契約前の説明義務であり、減額そのものではありません。マスターリース契約には借地借家法32条の賃料減額請求権が適用されるため、契約書に減額条項がなくてもサブリース会社は減額を請求できます。新法後も、減額を織り込んだ収支計画は必要です。
契約によりますが、保証賃料の3ヶ月分から1年分程度が多く見られます。加えて3〜6ヶ月前の解約通知が必要で、借地借家法上の「正当事由」を求められる場合もあります。サブリース会社側からの解約は通知期間が短く違約金なしという契約もあり、この非対称性は契約前に必ず確認してください。
一般管理の物件より売りにくい傾向があります。買主は保証賃料ベースで利回りを計算するため数字が低く見え、契約の引き継ぎを嫌う買主もいるからです。売却前に解約しようとしても、オーナー側からの解約は容易ではありません。出口を重視するなら、契約時点で売却時の扱いを決めておく必要があります。
できます。一般管理や自主管理で運営している物件を、後からサブリース契約に切り替えることは可能です。ただしサブリース会社の審査があり、入居付けが難しいと判断された物件は契約を断られます。逆にサブリースから一般管理への移行は、契約の解約条件を満たせば可能です。
長期空室が続くと、契約更新時に大幅な賃料減額を求められるか、契約解除に至る可能性があります。地震や火災で建物が賃貸できない状態になった場合は、多くの契約で家賃保証が免責(停止)される条項が入っています。火災保険・地震保険への加入は、サブリースの有無にかかわらず必須です。
入居者から預かる敷金はサブリース会社が管理し、退去時の原状回復費用に充当されるのが一般的です。入居者が支払う更新料や礼金は、基本的にサブリース会社の収益となり、オーナーには分配されない契約がほとんどです。これらの金銭の帰属は契約書の定義条項に明記されているので、契約前に確認してください。
サブリースを選ぶかどうかは、オーナーの状況次第で正解が変わります。ただし、どちらを選ぶにしても「減額を織り込んだ収支計画」と「契約書の7項目確認」は省けません。この2つを済ませた上でサブリースを選ぶなら、それは思考停止ではなく戦略的な判断です。
RielからのアドバイスRielでは、サブリースを使った場合と一般管理で運営した場合の30年収支を両方お見せし、オーナーご自身に選んでいただいています。土地から仕入れて利回り7%〜を作り込んだ物件だからこそ、どちらを選んでもキャッシュフローが残る設計になっています。実際の成約事例をご覧いただき、他社のサブリース提案と比べてみてください。
超高利回りアパート投資の秘密
\\\知りたい方はこちら///